可加模型的序列相关性检验
2012-09-18乔静然
刘 锋,李 飞,乔静然
(重庆理工大学数学与统计学院,重庆 400054)
可加模型是Ezekiel首先提出来的一种重要的非参数模型。Breiman和 Friedman、Bujia、Hastie和 Tibshiran、Ansley和 Kohn以及 Opsomer和 Ruppert等[1-8]诸多学者研究了向后拟合算法的收敛速度。Stone[9]估计了可加模型的最优收敛速度。Wand[10]证明了局部多项式向后拟合算法估计量的中心极限定理。近几年来,也有许多学者致力于可加模型的研究,比如Jiang和Li给出了可加模型非参数部分的2阶段局部M-估计。综上所述,目前对于可加模型的研究都集中在模型的估计和收敛速度方面。在对模型进行估计之前,对模型进行序列相关性检验是十分必要的[11]。
对于一个拟合得好的模型,一般要求模型的残差项是一列独立同分布的白噪声,只有满足此假定,方可对模型进行估计。本文正是基于这方面的考虑,引入了VT,P方法对可加模型中的序列相关问题进行检验,得到了零假设下VT,P检验统计量的渐近分布,并用数值模拟验证了检验的功效。
1 方法与主要结果
考虑如下的部分线性单指标模型:
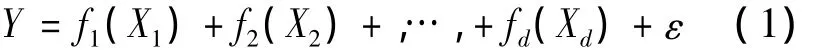
其中(X,Y)是独立同分布的随机变量。Xj(j=1,…,d)是X的第j个分量。X∈Rd,fj是未知函数。为了满足模型的可识别要求,令E(fj(Xj))=0,容易看出当fj(Xj)=βjXj时,式(1)其实就是多元线性回归模型。
本文用VT,P检验方法对模型(1)的序列相关性进行检验。首先构造VT,P检验统计量,令
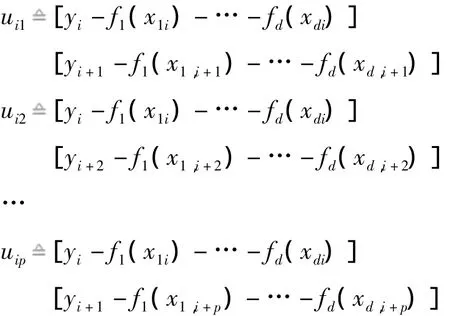
记T=n-p,根据Hu的研究得到了如下的VT,P检验统计量。但该式中含有未知函数fj(·),因而不能直接用于统计推断。这时,在零假设下分别用它们的估计(·)来代替。令
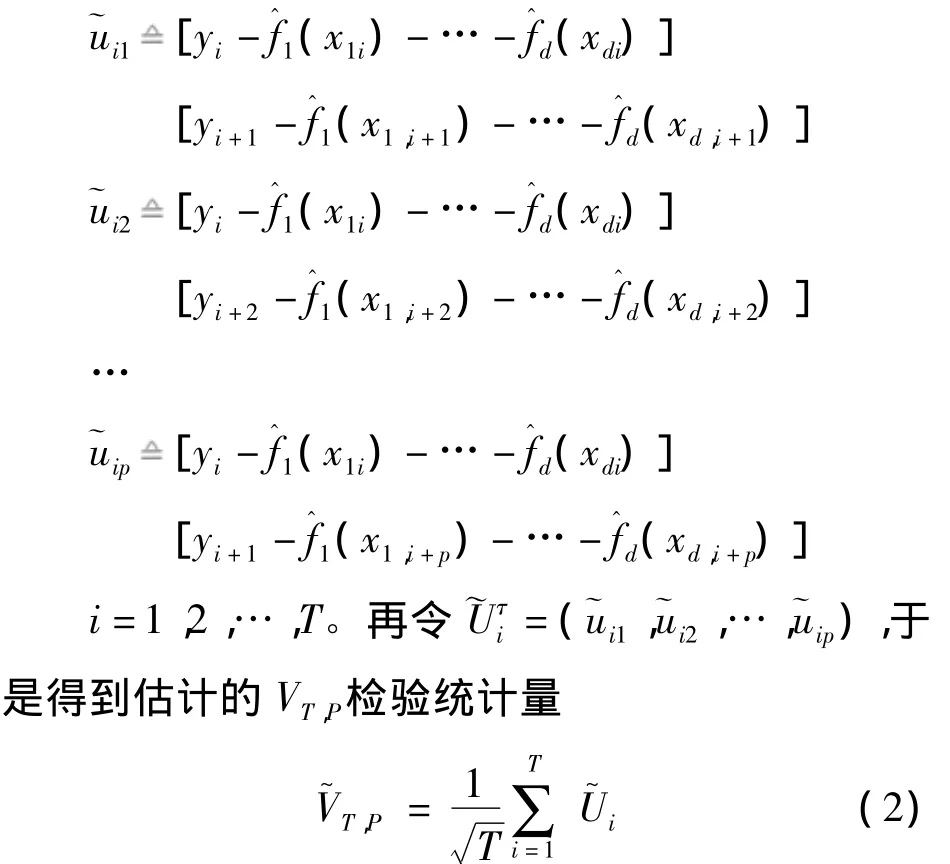
对于未知函数fj(·)的估计,采用局部多项式向后拟合算法来计算,其正规方程为