基于CVaR度量的投资组合优化研究
2012-09-08高岳林
武汉理工大学学报(信息与管理工程版) 2012年1期
王 波,高岳林
(北方民族大学信息与系统科学研究所,宁夏银川 750021)
风险度量有多种方法,1952年由MARKOWITZ提出的收益率方差评价指标对后来的研究产生了深远的影响[1-2]。
风险价值VaR反映一项资产或资产组合在一定的持有期内、给定的置信水平下潜在的最大损失。关于对 VaR 的改进,ROCKAFELLAR[3]等提出了条件风险价值CVaR的优化投资组合模型,并得出CVaR最优化投资组合与VaR最优化投资组合近似一致的结论。CVaR作为一致性的风险度量,已成为金融风险度量的有力工具。
近年来,国内在关于风险价值度量方面的研究相对较热。刘小茂等研究了均值-CVaR有效前沿[4];何洁琳等研究了一致性风险度量意义下的投资组合[5],并给出了相关的实证;高岳琳等研究了基于CVaR约束的单位风险收益最大投资组合模型[6];周世昊等利用改进的粒子群算法求解CVaR投资组合优化模型[7],并给出了相应的实证分析;苏克平等基于CWAA算子,提出了CVaR度量下的组合投资模型,并给出了案例分析[8]。
1 条件风险价值CVaR简述
设f(x,y)是在决策向量x下的损失函数,其中,向量x可以看成是组合中各资产的头寸或者权重,x∈X⊆Rn,X为可行集。向量y为影响损失的市场因子,如市场价格或收益率。对每一个x,由y引起的损失f(x,y)是R上服从某一分布的随机变量。为方便起见,假设y的概率密度函数为p(y),则损失f(x,y)不超过某一阈值β的概率为:
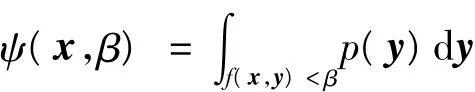
作为在x固定时β的函数,ψ(x,β)是与x对应的损失的累积分布函数,关于β非减右连续,与给定置信水平α下的损失对应的α-VaR与α-CVaR值分别为:
登录APP查看全文
