船舶订单结构新变奏
2012-09-06中国船舶工业经济研究中心包张静
中国船检 2012年11期
关键词:船舶
中国船舶工业经济研究中心 包张静
在外围经济和航运市场环境再度恶化的情况下,年初以来国际船舶市场新船成交量和价格仍旧延续上年下跌态势,光从订单总量和新船价格来讲,今年市场确实没有任何亮点可言,但市场需求结构的进一步变化而导致竞争结构变化倒是引发人们不少深层次的思考,这些变化或许是当期市场的最大特点,也为高端船舶制造商创造了许多机会。具体来讲,今年全球船舶市场需求结构从过去以三大主力船型为主向高技术高附加值船型转移趋势更加明显,市场竞争局面也由过去常规船型完全充分竞争转变的少数几家船厂的垄断(或寡头)竞争局面,对于从事于高端产品厂家而言,今年接单状况反而变得相对轻松了。如下几方面的特点值得大家关注和思考。
第一,在量价齐跌的情况下,单船平均成交金额反而大幅上升。据不完全统计,2012年1~9月全球累计成交新船763艘,成交总金额551.2亿美元,平均每艘成交金额高达7224.2万美元。较2010年和2011年平均每艘成交金额提高35.8%和10.9%,较平均船价历史最高位的2007年增长了26.4%。有人会问,在新船成交量大幅萎缩,新船价格普遍跌幅达到40%~50%的情况下,为什么今年单船平均成交金额会出现如此高幅度提升呢?笔者认为,高附加值高技术船舶在成交量中占比的显著放大可能是最好的解释理由。
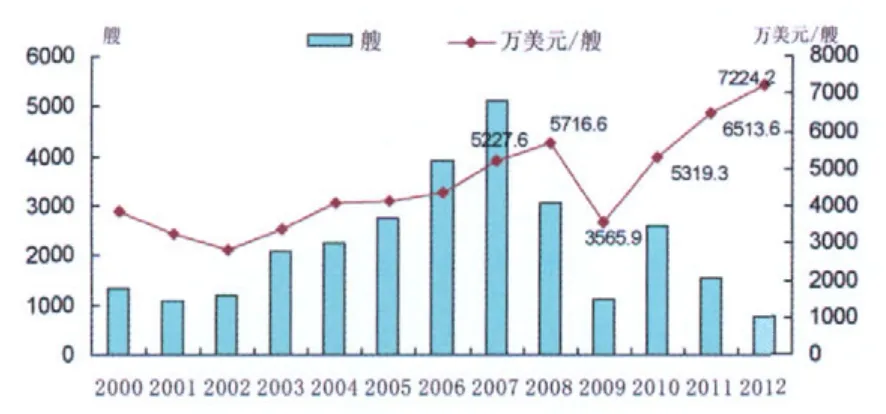
图1.2000~2012年成交量(艘)与单船平均成交金额变化
第二,三大主力船型占比明显下降,双高船型占比大幅上升。……
登录APP查看全文