“生产成本”账户所含关系式及其应用的探究
2012-05-26甘敏
中国乡镇企业会计 2012年6期
甘 敏
引言
在会计核算工作中,为了正确地进行成本核算,必须正确划分完工产品与在产品的生产费用界限,而其实质就是将费用在完工产品与在产品之间进行分配。
本文从“生产成本”账户结构入手,对其所包含的关系式进行探究,从而找到月初在产品成本与本月发生费用合计的金额在完工产品与在产品之间进行分配的具体方法。
一、“生产成本”账户及其关系式
“生产成本”账户属于成本类账户,其账户结构与资产账户结构基本相同,一般包括期初余额、本期借方发生额、本期贷方发生额、期末余额四个要素。若会计期间为月度,则“生产成本”账户的结构如下图1所示。
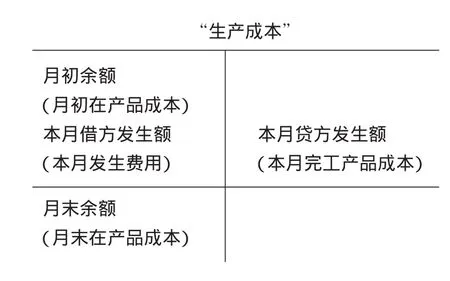
图1
月末余额在借方,表示月末在产品成本,月初余额在借方,表示月初在产品成本,本月借方发生额表示本月发生费用,本月贷方发生额表示本月完工产品成本,其基本关系式是:
月末余额=月初余额+本月借方发生额-本月贷方发生额,即
月末在产品成本=月初在产品成本+本月发生费用-本月完工产品成本(A式)
若将基本关系式A式“本月完工产品成本”与“月末在产品成本”调换位置,则等式变换为:
本月完工产品成本=月初在产品成本+本月发生费用-月末在产品成本(B式)
若将基本关系式A式“本月完工产品成本”移到等式的左边,则等式变换为:
月末在产品成本+本月完工产品成本=月初在产品成本+本月发生费用(C式)
二、关系式的应用
在产品与完工产品成本核算是通过“生产成本”账户进行的,而核算过程中会涉及在产品与完工产品成本的计算,其计算的实质是月初在产品成本与本月发生费用合计的金额在完工产品与在产品之间进行分配。……
登录APP查看全文
