会计上资产价值变动的图形教学
2012-04-29杨尚军
会计之友 2012年31期
【摘 要】 对于知识的学习,用表胜过文字,看图胜过用表。作者根据对资产价值变动的学习和教学体会,采用了图形教学的方式,分析对比,使学生能直观、形象地看到资产价值变动的结果,便于掌握,收到了良好的教学效果。
【关键词】 资产减值; 价值变动; 公允价值;图形教学
一、引言
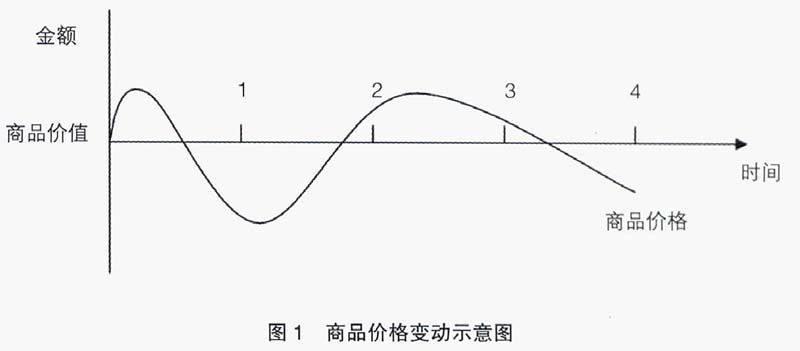
价值规律是商品经济的基本规律,是商品生产和商品交换的基本规律。只要存在商品生产和商品交换,就存在价值规律。价格围绕价值上下波动是价值规律的表现形式,就是说商品的价格围绕着商品的价值进行波动,一些时候商品的价格会高于商品价值,一些时候商品的价格会低于商品价值,但商品的价格是以商品的价值为轴基础进行波动的,其波动如图1所示。
二、“公允价值变动损益”的图形教学
公允价值是会计计量属性之一,我国《企业会计准则》对公允价值的定义为:“公允价值,是指在公平交易中,熟悉情况的交易双方自愿进行资产交换或者债务清偿的金额。”公允价值应具备的三个原则条件:一是信息公开;二是双方自愿;三是公平交易。公允价值的本质是市场而不是其他主体对资产或负债价值的认定,是一种基于市场信息的评价。
资产的公允价值同资产的历史成本之间发生的变动情况同商品的价格与价值的变动在形式上是一样的,即以历史成本为基础而变动的。因此,可以采用商品价格与价值的变动示意图,再结合各项资产价值的具体情况,采用图形教学,使学者能够直观地看到资产价值的变动及结果,以提高教学效果。……
登录APP查看全文