合并财务报表的理论探讨与应用辨析
2012-04-29钟玮唐海秀
会计之友 2012年31期
钟玮 唐海秀
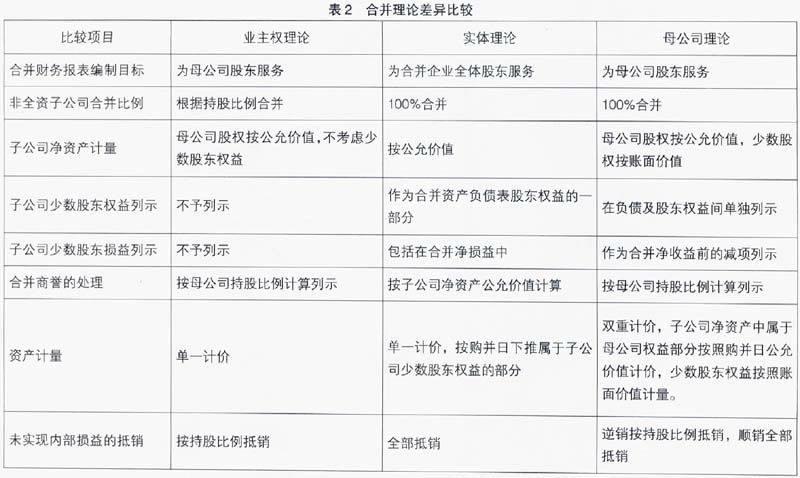
【摘 要】 合并财务报表是以企业集团为会计主体编制的财务报表,文章就合并财务报表的业主权理论、实体理论、母公司理论的原理、优缺点及应用进行了深入的比较研究,详细分析了各自在合并财务报表编制目标、非全资子公司合并比例、子公司净资产计量、子公司少数股东权益及损益列示、合并商誉的处理和未实现内部损益的抵销等方面的差异,在此基础上分析了我国现行会计准则理论定位及少数股东权益、合并价差等方面变化的合理性。
【关键词】 合并财务报表; 业主权理论; 实体理论; 母公司理论
合并财务报表是以企业集团为会计主体编制的财务报表,其作为会计界四大难题之一,历来是会计理论与实务研究的热点,根据合并目标、范围、内容的不同,国际上合并财务报表的主流理论大致可分为三类:业主权理论、实体理论及母公司理论。本文在对三大理论进行比较探讨的基础上,结合实际案例进行分析。
一、业主权理论(Proprietary Theory)
业主权理论也称所有权理论,以复式记账法的基本等式“所有者权益=资产-负债”为依据。该理论以企业所有者即股东为会计服务的对象,其中:资产是所有者可支配的价值,负债是所有者承担的支付义务,业主权益即代表企业所有者拥有的除负债外的资产净值。企业中发生的所有收入和费用将直接体现为企业业主权益的增减。
在编制企业合并报表时,业主权理论更强调基于所有权的母公司对子公司经济活动及财务决策的主导和影响,合并报表应当反映母公司股东所拥有的资源,注重“重大影响”下的所有权。……
登录APP查看全文