基于深证综合指数的GARCH 模型实证分析
2011-08-09李保霞
李保霞
(中国地质大学(武汉)经济管理学院,湖北武汉430074)
一、引言
2008年以来国际金融危机的爆发和不断扩展,使人们进一步意识到对金融工具及其衍生产品的风险管理的重要性。而波动率模型恰恰很好地刻画了金融资产的风险变化特征。它的提出虽然只有短短将近30年的时间,但是该模型在衍生证券定价和风险管理方面的重要作用使得它引起了广泛的关注。本文采用典型的波动率ARCH模型,通过Eviews软件利用股票价格指数数据来分析如何具体建立此种模型及预测未来的波动。
二、基本原理
一般来说,金融资产收益率的分布常常表现波动的聚集性,即指收益率序列的波动(用方差衡量)往往表现出大的波动后跟随着大的波动,小的波动后跟随着小的波动。传统的建模方法难以解决此类问题。当残差序列出现异方差时,而又不知道方差函数的具体形式时,常拟合条件异方差模型。自回归条件异方差模型(auto-regressive conditional heteroskedasticity model,ARCH)可以很好地描述金融资产收益率的分布特征。而广义的ARCH模型(GARCH)进一步改善和发展了 ARCH模型。GARCH模型的函数形式如(1)所示。
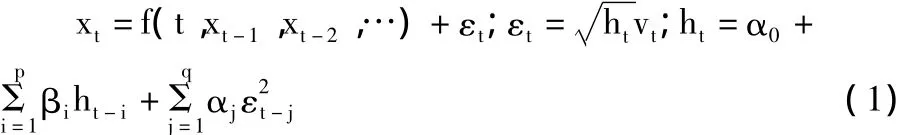
(1)式中,f(t,xt-1,xx-2,…)是{xt}的自回归模型,称为均值方程,vti,i,~dN(0,1),{aj},j=1,…p是未知参数。Var(εt)=ht,ht是εt的条件方差。在此基础上还需满足,此时模型是宽平稳的。
三、实证分析
(一)数据来源及描述性统计
本次分析采用从2008年1月1日至2011年4月30日的深证股票价格综合指数的每日收盘价数据,由于存在节假日休市,实际上共有815个实际观察值。本次分析将对前806个数据(2008年1月1日—2010年4月30日)建模,对样本区间为807~815之间(2011年5月1日-14日)的数据作预测。……