LS模型下信用价差看跌期权定价研究
2011-07-05张海永李庆宏
张海永,李庆宏
(滁州学院数学科学学院,安徽 滁州 239000)
0 引言
1973年,Fischer Black与Myron Scholes在《政治经济学杂志》发表研究论文"The Pricing of Options and Corporate Liabilities",提出了著名的Black-Scholes期权定价公式,此公式假定在期权有效期内,无风险利率、股票资产期望收益变量和价格波动率是恒定的。此后,无数的研究学者就该模型存在的问题和多条假设进行改进,希望使得定价更加精确或者减少一些假设。
1995年,Longstaff和Schwartz提出无风险利率rt和信用价差st都满足Vasicek模型,

其中αr和αs是正常数,分别表示利率和价差的均值回复速度;γr和γs为正常数,分别表示利率和价差的长期平均水平;σr和σs为常数,分别是它们的波动率。是标准布朗运动ρ为常相关系数。模型⑴、⑵ 被称为Longstaff-Schwartz模型,简称LS模型。
本文主要研究在LS模型下怎样为几何平均浮动执行价的亚式信用价差看跌期权定价。
1 几何平均浮动执行价的亚式信用价差看跌期权定价
先给出一个有用的引理。
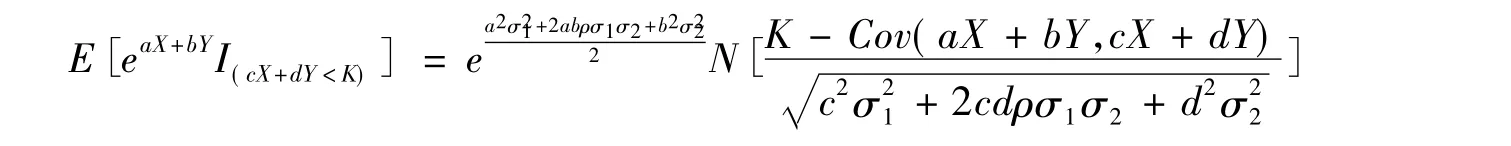
其中 a、b、c、d 是实数且 c、d 不同时为零。
定理 在LS模型下,到期日为T几何平均浮动执行价的亚式信用价差看跌期权价值为
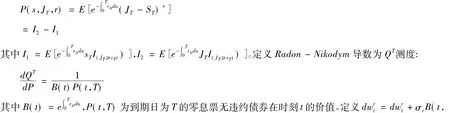
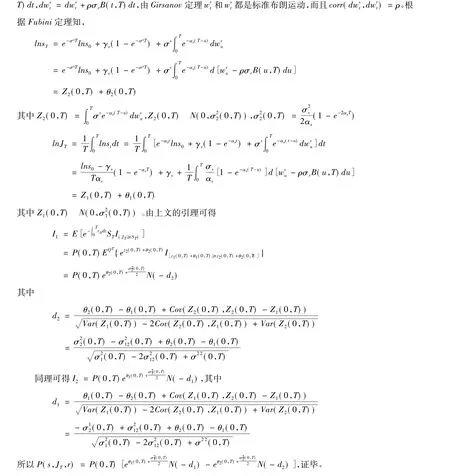
证明:到期日为T的几何平均浮动执行价亚式信用价差看跌期权价值可以表示为:
2 结语
Black-Scholes期权定价公式对无风险利率的假设条件较为严格,本文放宽了这个假设条件。在无风险利率和标的信用价差均服从Vasicek模型(即Longstaff&Schwartz模型)的条件下,从测度及标准布朗运动的角度出发,推导出了LS模型下几何平均浮动执行价的亚式信用价差看跌期权定价公式,在使用时,这个定价公式比Black-Scholes期权定价公式更能适应金融市场的实际情况。……