中职《基础会计》课改的几点思路
2010-09-13陈飞
中国乡镇企业会计 2010年5期
陈 飞
笔者从事会计教学工作十余年,期间《基础会计》的版本更新过好几次,尽管从目前看教材的内容设置趋向合理化,与老版本相比也更能突出对会计实务操作的重视度。但从整本教材看其结构设置和内容安排仍需改进和完善。
一、存在的弊端
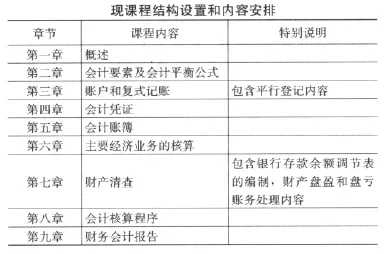
首先、教材在结构设置和内容安排上不合理:第三版教材共九章内容,其中第三章账户和复式记账,第四章会计凭证,第五章会计账簿第六章是以工业企业为会计主体的筹资、供应、生产、销售和利润形成和分配过程的经济业务核算。将第六章安排在会计凭证和会计账簿之后,割裂了会计核算从原始凭证到记账凭证,从会计凭证到会计账簿之间的内容关联性,在教学中难以让学生建立会计核算的系统性和整体性概念。第七章财产清查独立于第六章主要经济业务的核算外,破坏了会计核算的整体性。而第七章中银行存款余额调节表的编制从第五章会计账簿中分离,打破了对账工作的完整性。在第三章账户和复式记账中安排平行登记的内容十分不合理。由于在此之前学生从未接触过会计账簿中如何登记会计账簿等内容,连基本的原始凭证和记账凭证的内容都没有学习过,平行登记安排在第三章的弊端可见一斑。
其二、从教材应用于实际教学看,未能很好地突显效果。这一点主要从学生学习后的教学反馈情况来显示。学生往往在学习了第四章会计凭证和第五章会计账簿之后,再回过头去学习以工业企业为会计主体的筹资、供应、生产、销售和利润形成和分配的经济业务的核算,往往会产生两种学习困惑:重复学习和学习效果差。……
登录APP查看全文