寻求合理的并购价值评估
2004-04-29
新财经 2004年11期
国有股转让为何屡被提价
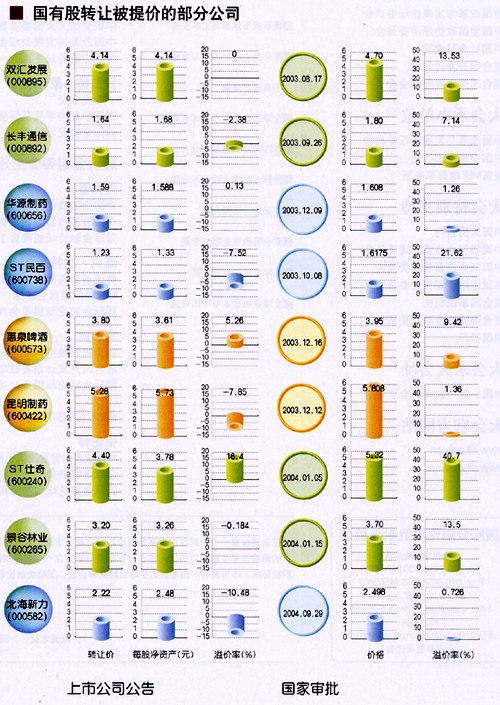
2004年9月29日,北海新力(000582)公告称,中国华能集团转让所持公司股份,在报请国资委后,根据“上市公司国有股股权转让不低于净资产”的有关规定,经转让各方协商,转让价款总额由1.68亿元调整为1.89亿元。
综观国资委成立一年多以来,上市公司国有股的转让屡屡在国资委审批的环节被要求提价。比如,2004年1月5日,ST仕奇公告称,仕奇集团、塞北星、包头信托在将其持有的ST仕奇股份转让给华保宏的价格由原先的4.40元变更为5.32元。此前的2003年,同样有不少类似的案例。
国有股权转让被国资委屡屡提价的现象,反映了市场各方对国有股转让定价存在分歧,根源则在于估值方法的不同选择。
既有的估值方法述评
理论上,企业价值评估有多种不同的方法,包括贴现现金流量法、市场法、基于资产的方法、成本法和加权价值评估方法。
目前在境内应用最为广泛的方法是基于资产的方法。它以个别资产价值为基础,加总计算出企业整体价值,主要包括账面价值调整法、重置价值法、清算价值法等。资产基础评估方法是一种静态估价方法,它不考虑资产未来的收益,而账面价值法更是不考虑资产的市价。因此,从理论上说,这种方法评估的价值有可能会与市场价值偏离。但由于取值方便,依据客观,它在境内国有股权转让中得到了广泛运用。
现金流量贴现法(DCF)是从现金和风险角度考察公司的价值。它认为:股权的价值等于其未来现金流量(股权自由现金流)的现值,减去负债的现值。……
登录APP查看全文