澳柯玛“变身”前景黯淡
2004-04-29李盾
新财经 2004年5期
关键词:利润
李 盾
4月,澳柯玛(600336)向投资者交出了一份不太漂亮的答卷。公司2003年实现净利润2065万元,每股收益为0.061元,净资产收益率为1.70%,这些指标均为上市以来的最差水准。
进一步分析发现,澳柯玛扣除非经常性损益的净利润、每股收益分别为721万元、0.02元,公司再一次走到了亏损的边缘。
民族证券IT行业资深研究员蒋海告诉《新财经》,冰柜是澳柯玛惟一有竞争力的产品,但总体绎营不尽如人意。尽管澳柯玛2000年上市募集了大量资金,但只有少最资金用于主业发展,而新的业务又没有培育起来。
左冲右突谋“变身”
正如公司自称,国内冰柜市场需求低迷,对于新产品更新换代的开发与研究要求越来越高;而公司产品系列不完善,高档次产品正在开发中,利润下滑的压力越来越大。
澳柯玛冰柜系列制冷产品的年生产能力冰柜可达150万台,冰箱50万台。国家统计局中国行业企业信息中心调查表明,2000年到2003年澳柯玛冰柜国内市场占有率继续保持第一,连续10年居于全国首位。“荣耀”的背后是,公司2000年的净利涧同比下降55.5%,随后长期停滞不前。
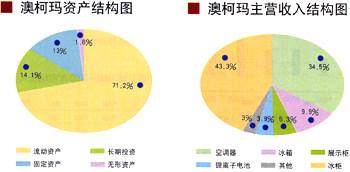
破解主业的惨淡,是澳柯玛最头痛的难题。就在上市前,在经营资金比较紧张的情况下,公司已出巨资近亿元参股中国光大银行和北京吐券,显示出公司谋“变身”的迷茫。近8亿元的首发募集资金,更进一步推动了澳柯玛的“变身”冲动。
在仅仅两年的时间里,澳柯玛的控股子公司一下子增加剑15家。此外,公司还分别出资1000万元、290万元、200万元、175万元,参股青岛天龙投资发展有限公司、青岛澳柯玛环保能源技术股份有限公司、牡丹汀广汇交电有限责任公司、青岛澳洋塑料制品有限公司。……
登录APP查看全文
