并购商誉与企业金融化:抑制还是促进
2022-06-21赵彦锋孙会敏丁竞男
湖北经济学院学报 2022年3期
赵彦锋 孙会敏 丁竞男




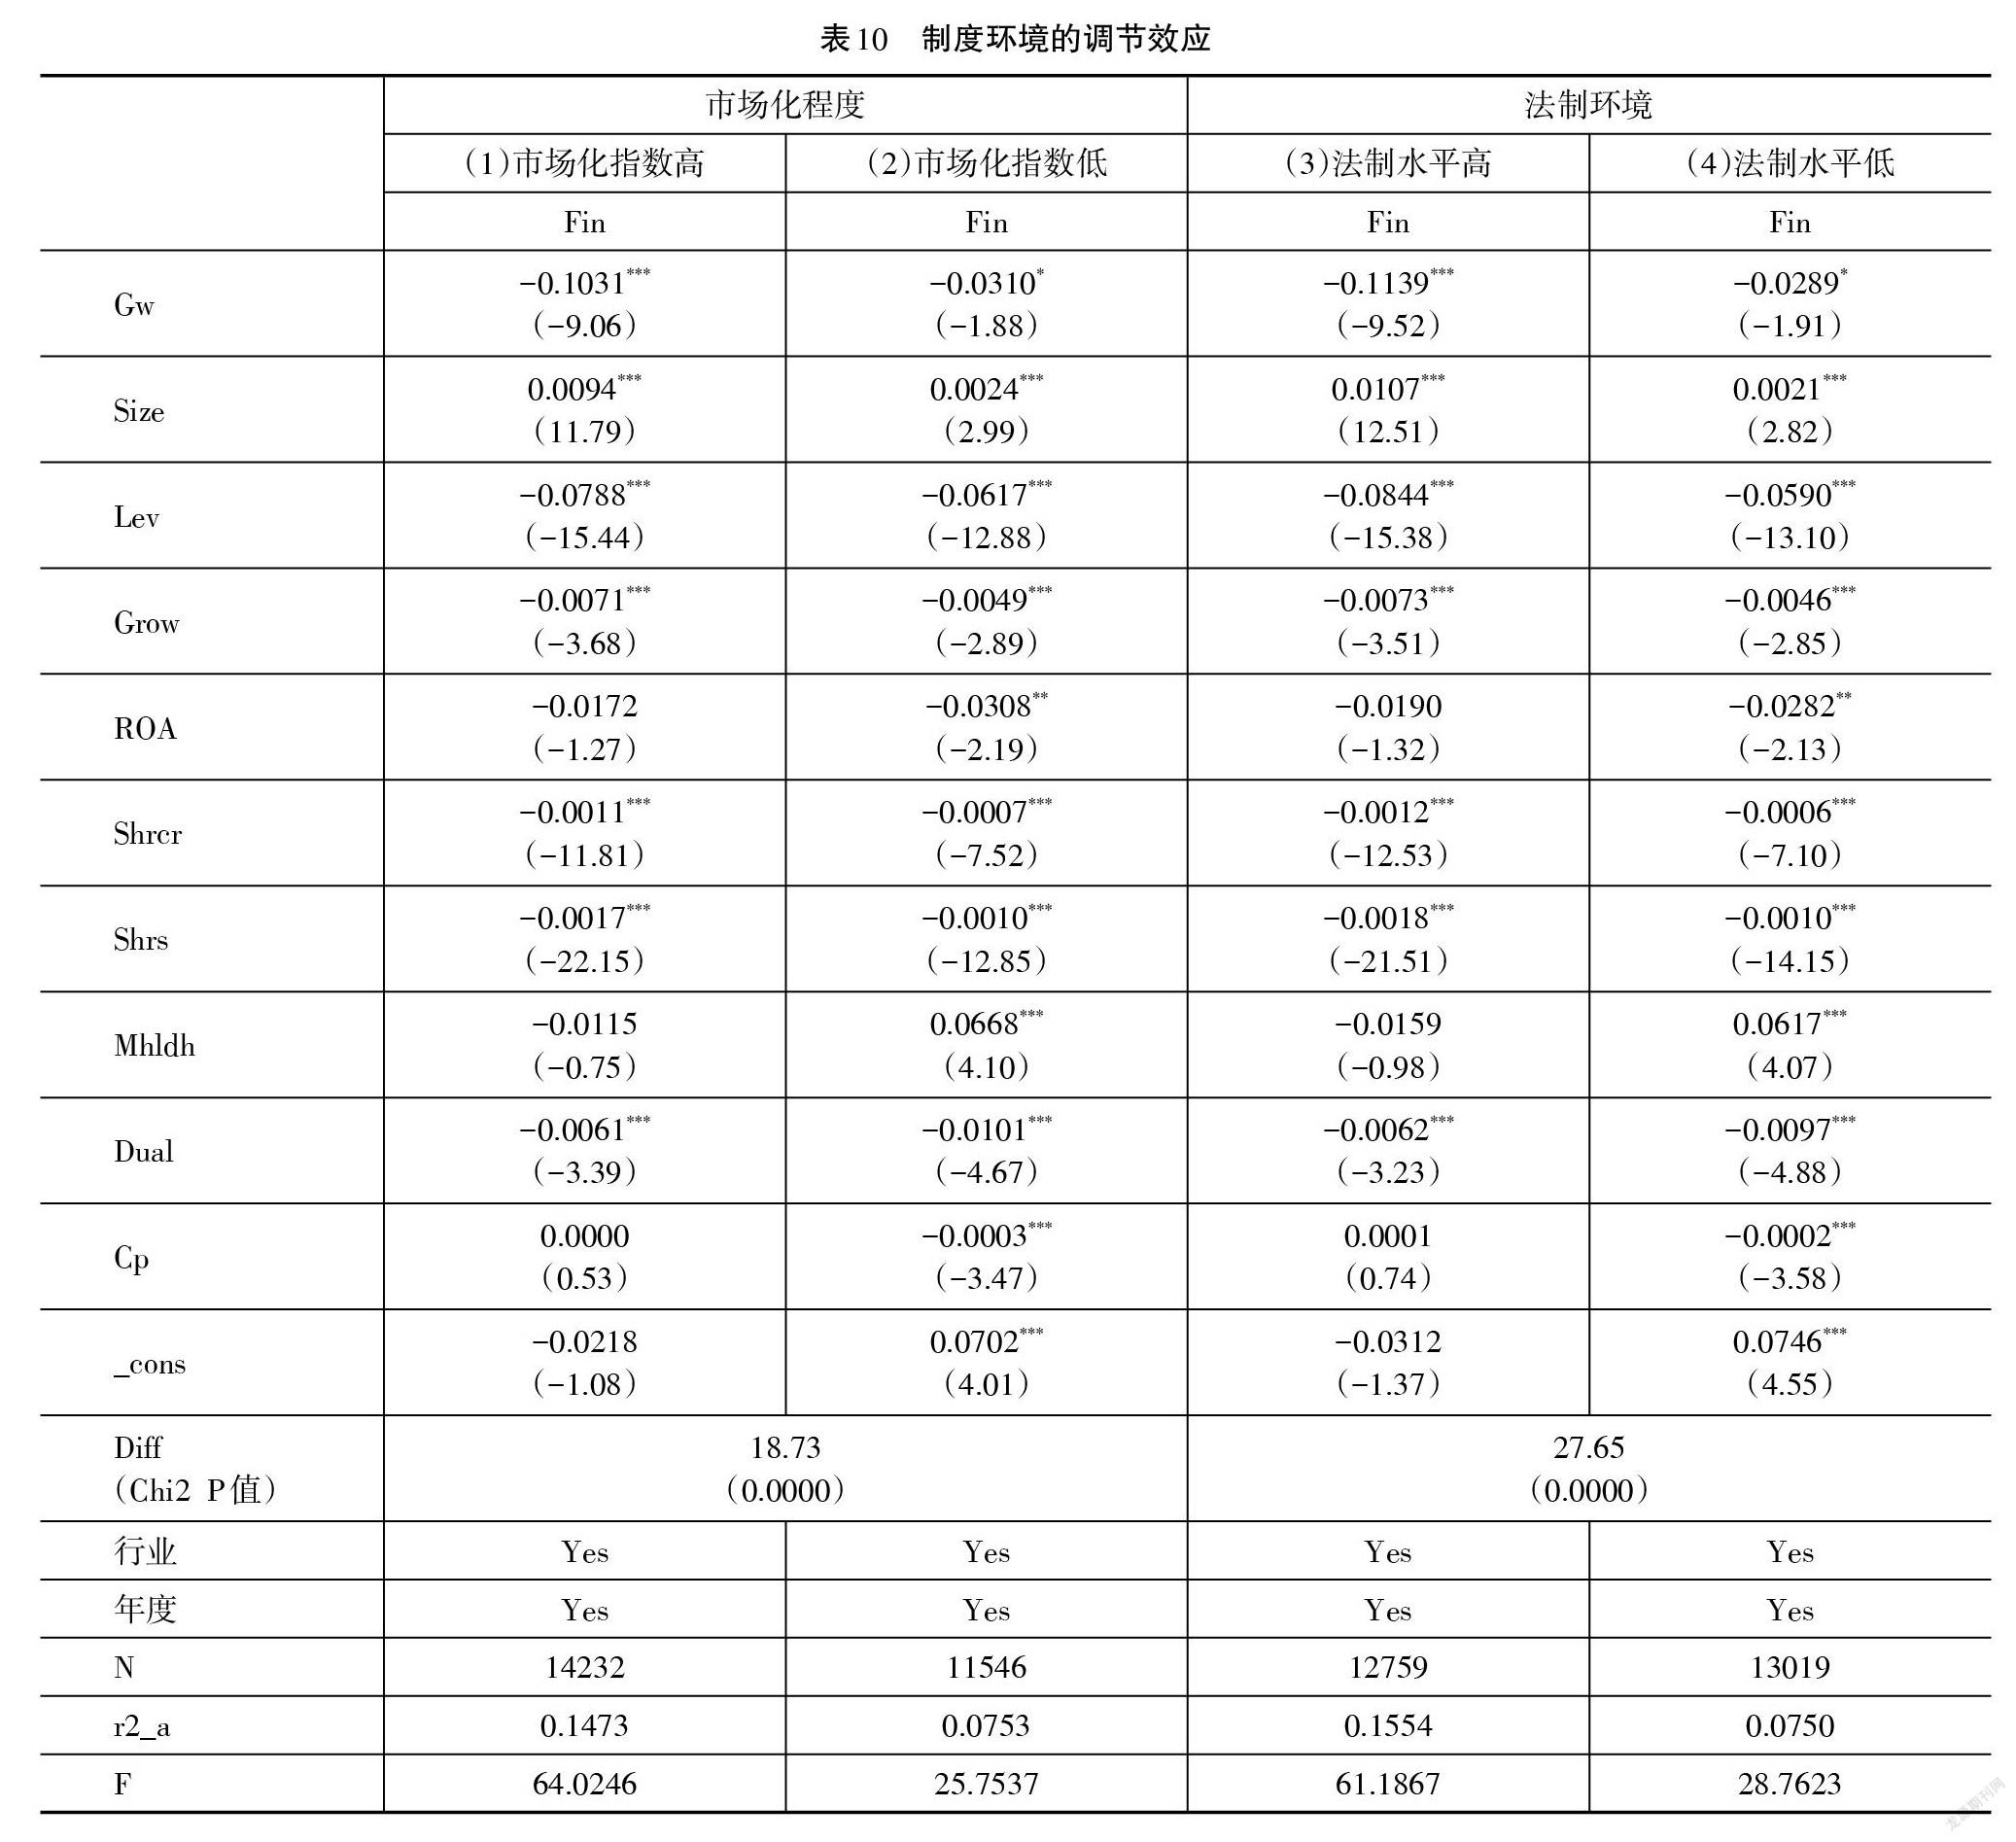

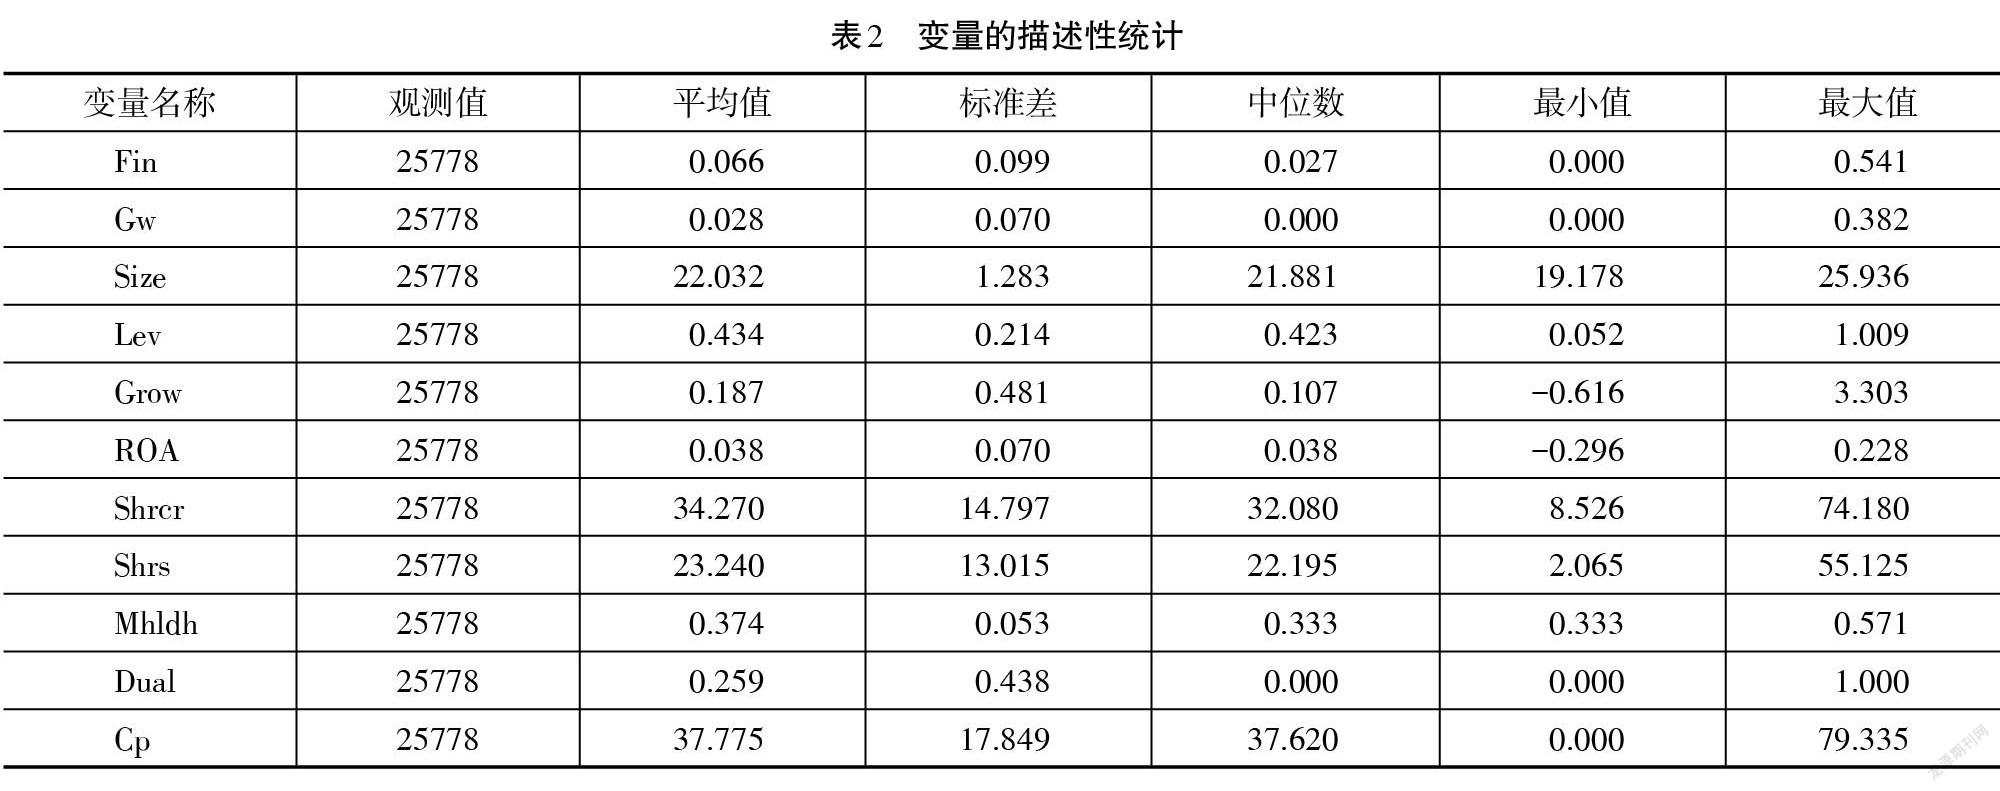

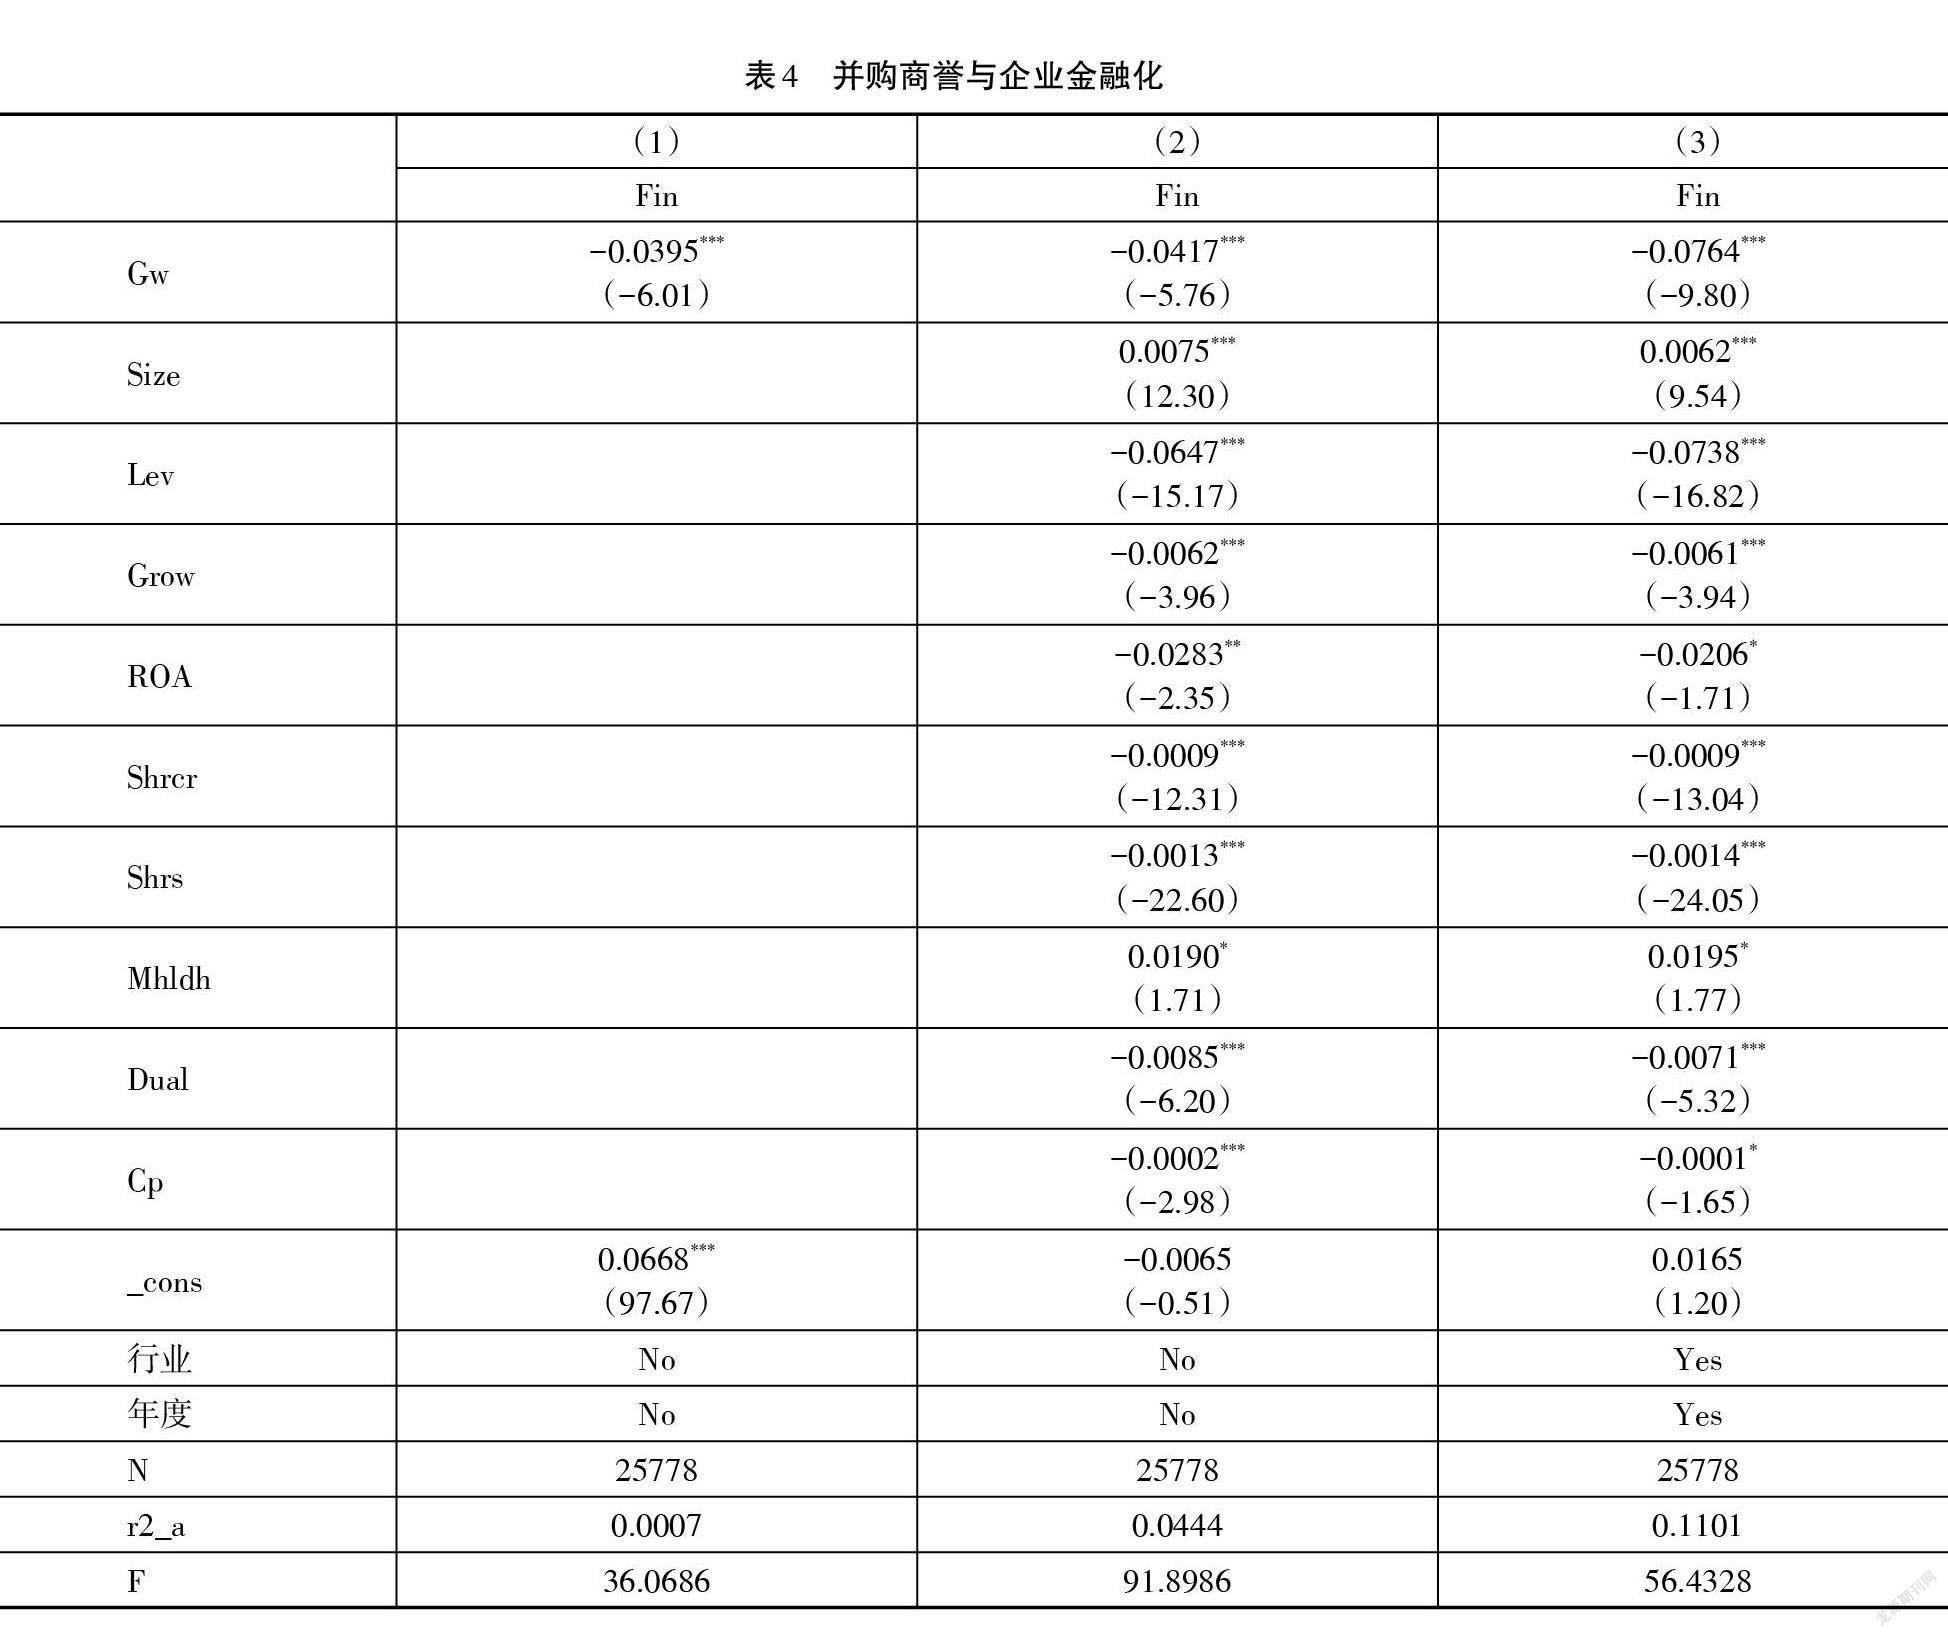
摘要:本文以沪深A股非金融与房地产类上市公司为研究对象,考察并购商誉与企业金融化之间的关系。研究发现,并购商誉能够抑制企业金融化,外延扩张促进实体投资与研发投入是并购商誉抑制企业金融化的路径;进一步的制度环境分析表明,良好的制度环境能够强化并购商誉对企业金融化的抑制效应。本文既丰富了商誉经济后果以及企业金融化影响因素的文献,又对投资者全面认知并购商誉及优化企业金融资产配置决策具有启示意义。
关键词:并购商誉;企业金融化;实体投资;研发投入
一、引言
近年来,我国资本市场掀起了并购浪潮,根据CSMAR数据库统计,2009-2019年,因并购产生商誉的公司数量占当年上市公司总数的比重由32.82%增加到59.24%,商誉占总资产的比重也由23.18%增加到84.16%,商誉及其减值影响成为理论界与实务界关注的焦点。现有文献用规模、比例或模型研究了商誉的盈余操纵[1~2]、商誉对审计费用的提高[3]以及对股价崩盘风险的提高[4],而对商誉影响投资行为的研究集中在创新投入和产出效率[5~6],尚未发现商誉影响金融资产投资的文献。
近年来随着实体行业投资回报的下滑,不少企业增加金融资产投资寻求跨行业套利,微观层面“金融化”趋势明显[7~8]。根据CSMAR数据库统计,上市公司中持有金融资产公司占比最低年份比例也达81.34%,最高年份更是高达91.63%,且持有金融资产均值总体攀升。自党的十九大报告强调“增强金融服务实体经济能力”以来,国家层面多次强调“金融支持实体”,防止“脱实向虚”成为经济高质量发展的重中之重,而只有深入了解影响企业金融化的因素,才能制定针对性的“脱虚”对策。……
登录APP查看全文
