浅谈我国车船税的税种设置与征收效果①
2022-05-13许琼
交通财会 2022年5期
关键词:汽车
许 琼
(上海海勃物流软件有限公司,上海 200080)
车船税,是指在中国境内的车辆、船舶的所有人或者管理人按照车船税法应缴纳的一种税。从生活、生产经营征收频率和金额来看,车船税是小税种,却是税制架构中历史悠久的税种之一。汉代“算缗钱”的课征对象,就包括车船在内。《史记·平准书》记载“西汉元光六年(公元前129年),初算商车;元狩四年(公元前119年),初算缗钱。”当时规定:“平民车一辆,征税一算,商人加倍。船五丈以上,征税一算。”“算”是单位税额,每“算”二十钱。明代也对船只征税,名曰“船料”,规定按船只载料多少和运途远近计算征税。后因丈量估料繁难,改以船只梁头的广狭为计税标准,从五尺到三丈六尺,分等定税,又叫“梁头税”。
现行《中华人民共和国车船税法实施条例》(以下简称“条例”)规定,车船税法第一条所称车辆、船舶,是指:(一)依法应当在车船登记管理部门登记的机动车辆和船舶;(二)依法不需要在车船登记管理部门登记的在单位内部场所行驶或者作业的机动车辆和船舶。也就是说,只要是“车”或者“船舶”,不管是否在政府管理机构登记,都需要按照车船的类型缴纳“车船税”。而“车”和“船”具体的定义、分类和征税标准在车船税法所附的《车船税税目税额表》和《条例》第二十六条中做了解释。
一、车船税在国内外的征收规定
(一)现代中国车船税征收规定和税收原则(见表1)
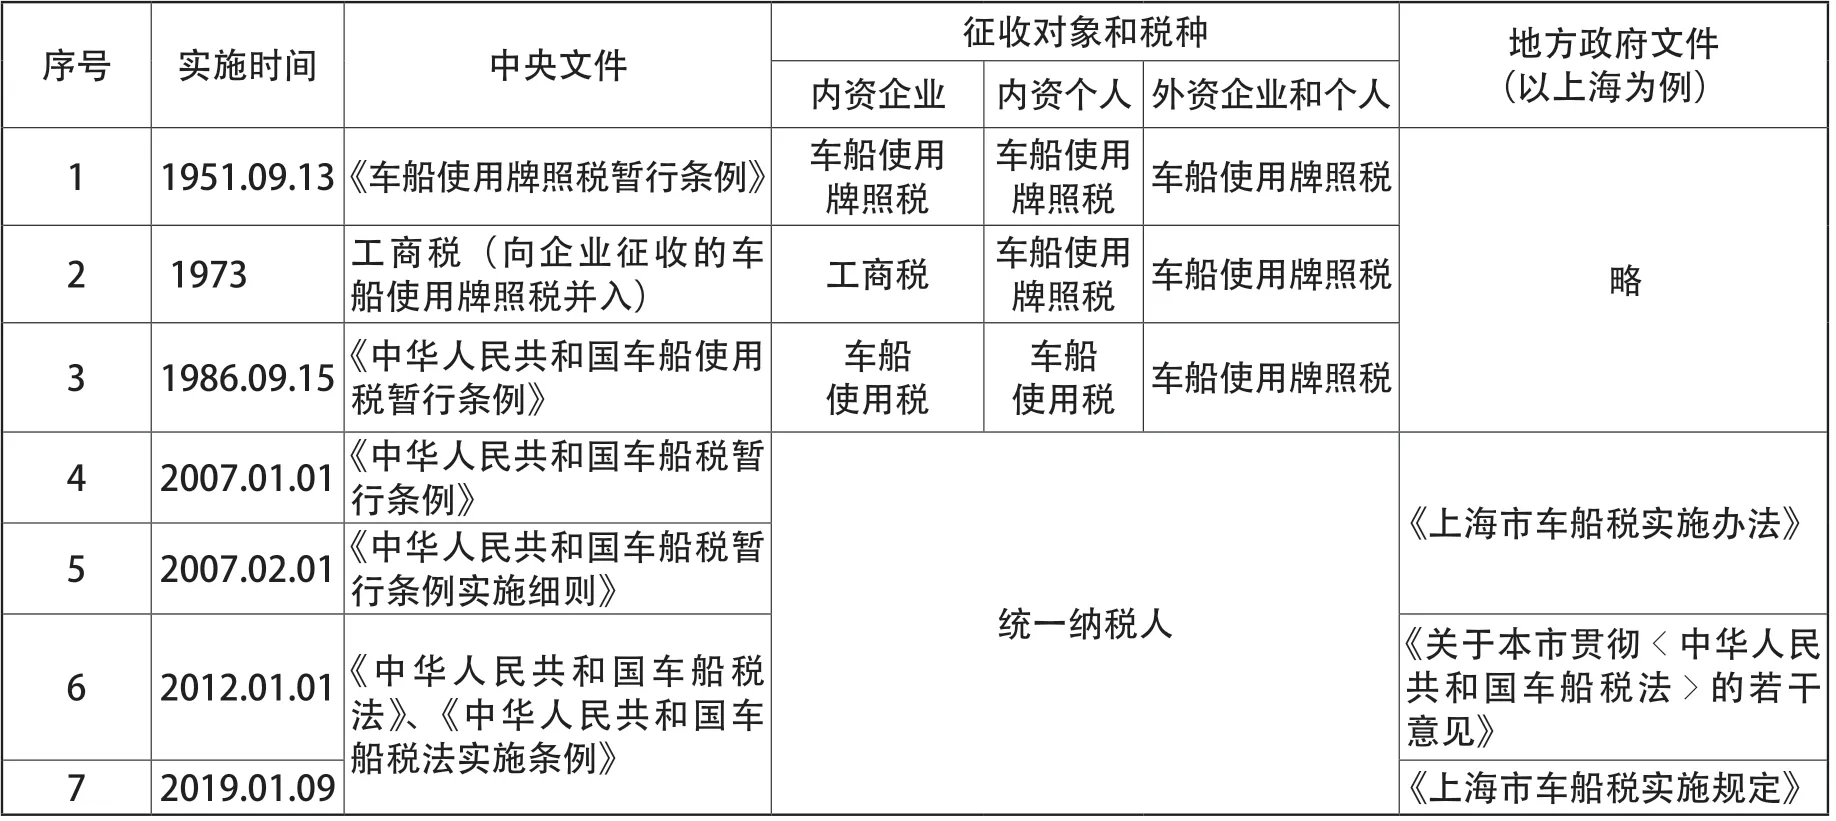
表1
新中国成立后,中央人民政府政务院于1951年9月13日颁布了《车船使用牌照税暂行条例》,对车、船征收车船使用牌照税。……
登录APP查看全文