股权收益横截面异象与财务杠杆
2022-03-22卢辉武汉大学
品牌研究 2022年7期
关键词:价值
文/卢辉(武汉大学)
一、引言
在过去的几十年里,研究人员对个股收益率的结构进行了广泛的研究,在横截面上和时间序列上发现了广泛地与传统资产定价理论相悖的现象。尤其是在横截面上,大量的证据表明,传统的资本资产定价理论并不适用。
规模折扣即市值较大的股票,与市值较小的股票相比,平均收益率往往会较低。规模效应已经被证明普遍存在。关于规模效应理论上的解释并不多,一个较为容易理解的解释是,小规模公司往往包含较小的信息量,投资者能从中获取的信息也较少,对应的,它们对于投资者的风险也就越大,从而投资者要求更高的回报率。
价值溢价也已经成为公认的一个现象,高账面市值比的股票比低账面市值比的股票产生更高的平均回报率。对于理性预期理论来说,这似乎是一个反常现象,因为根据传统的观点,增长期权取决于未来的经济状况,而且比现有资产更具风险。
此外,大量的实证研究表明,股票市场上存在着所谓的“低风险异象”,即风险越高的股票平均收益率越低。低风险异常可能是对夏普(1964)和林特纳(1965)的资本资产定价模型(CAPM)以及随后的资产定价模型的最长期的理论挑战。Black、Jensen和Scholes(1972)最早证明了波动率与平均股票收益率之间的负横截面关系。
二、模型
考虑一个企业,其在t时刻的资产价值为Vt,Vt满足一个收益率不断波动的扩散过程:
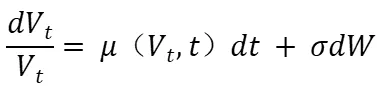
其中μ为期望收益率,σ为收益率的波动率,w为一个标准的维纳过程。……
登录APP查看全文
