Barra风险模型研究
2021-12-30屈沛淼
科技信息·学术版 2021年4期
屈沛淼
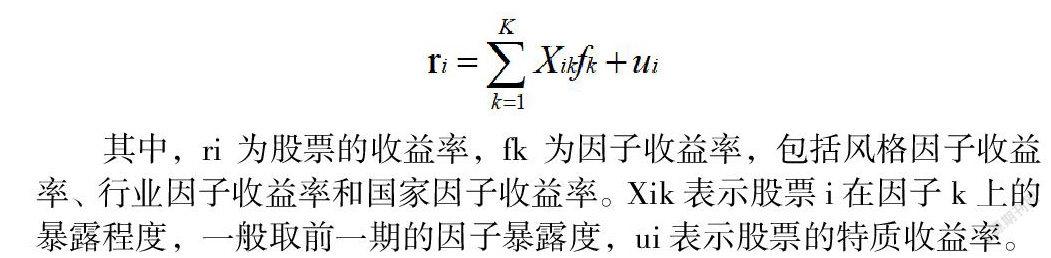

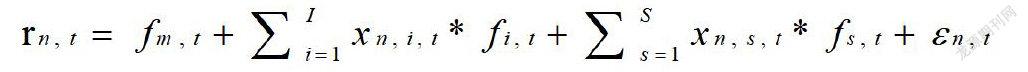
摘要:在投资中,投资者对于风险的分析和控制是获得稳健投资回报的关键因素。从上世纪50年代开始,统计方法开始被运用在金融市场,哈里·马科维茨首次对投资风险进行量化。经过多年发展,投资组合风险分析体系日趋完善,其中一个重要的风险分析工具是多因子风险模型。多因子风险模型描述的是组合内部各资产之间收益和风险的相关性,Barra风险模型又是其中的佼佼者。Barra风险模型由风格因子、行业因子和国家因子组成,其考察与组合收益相关的证券属性,例如股票市值,市净率以及所属行业等,对于投资实践能起到降低投资组合的风险暴露,实现更精确的风险管理、提供更准确的股票组合优化结果、对投资组合或基金产品进行更深入的业绩归因和风险归因等功能,是量化投资的好帮手。因此,本文旨在对Barra风险模型各因子和构建方法进行研究概述,或有益于投资者进行风险把控。
关键词:Barra风险模型;风格因子;行业因子;纯因子
近年来,量化投资在国内大力发展,Smart-Bata产品层出不穷,其中因子投资是该类产品的核心策略。因子投资由来已久,早在1987年,Russell Investments推出了最早的两个风格指数,分别对标价值股和成长股,构造方法是将B/M(账面市值比)前一半的股票放入价值指数里,将B/M后一半的股票放入成长指数里。在这之后,S&P、MSCI以及CRSP也推出了它们的多因子风格指数。这些多因子风格指数以Capm市场因子、Fama-French系列因子、Barra系列因子等为基础,正是有了这些因子的发现,才使得Smart-Bata产品走入寻常百姓家。……
登录APP查看全文