“三道红线”政策环境下房地产企业融资对策
2021-12-06东华理工大学
绿色财会 2021年9期
○东华理工大学 张 翔
一、 “三道红线”政策
(一)政策设立背景
2020年年初新型冠状病毒的爆发对我国经济造成了剧烈的冲击,国家及时作出宽松的财政和货币政策响应。激励政策响应之下,经济快速回暖,宽松的资金面使得热门城市的住宅市场供不应求,房地产企业激烈抢拍地皮、居民争先贷款抢购房产,出现多地售房供不应求的情况,导致房价飙升,房地产杠杆率再度拔高[1]。为了降低房地产企业杠杆,防止房地产泡沫的出现引导更多资金流入实体经济,保证房地产行业长期健康稳定的发展,央行和住建部决定实行“三道红线”政策对房地产行业进行约束。
(二)政策内容概括
2020年8月20日,住房城乡建设部、人民银行联合召开房地产企业座谈会,会议再次强调“房住不炒”、实现房地产企业融资方案规则化方针,力图推动房地产行业长期稳健发展。随即制定了“三道红线”政策,并于2021年1月1日起全面实施[2]。“三道红线”政策规定剔除预收款后的资产负债率不得大于70%;净负债率不得大于100%;现金短债比不得小于1。如表1所示,“三道红线”政策划分出四档管理模式。
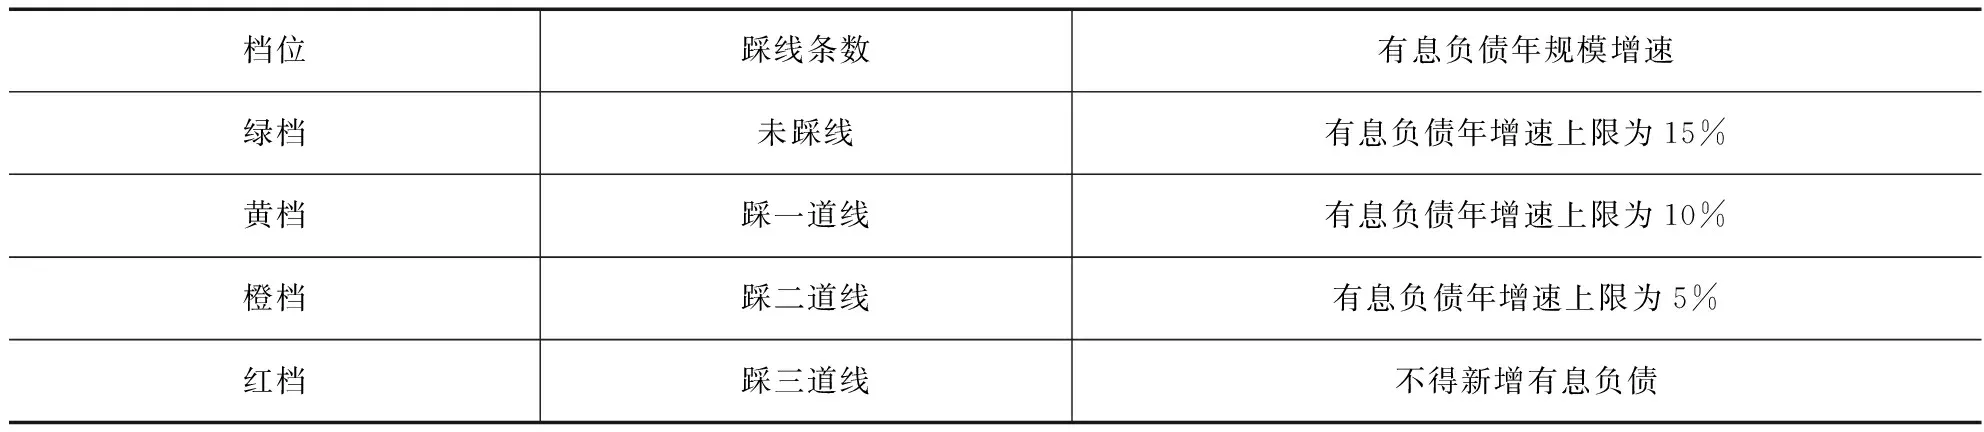
表1 房地产企业分档依据及管理模式
二、房地产企业融资存在的问题
(一)融资渠道狭窄
房地产行业作为国家的重要经济支柱之一,是我国一大资金密集型产业,在庞大的资金链运作体系下,仅靠内部资金无法维持房地产企业的正常运作。外源融资可吸收大量外来资金,提高企业自身价值,满足企业融资需求,成为房地产企业主要资金链供应源泉[3]。……
登录APP查看全文