高管限薪、风险承担与企业绩效
2021-11-16陈颖
荆楚理工学院学报 2021年2期
陈颖
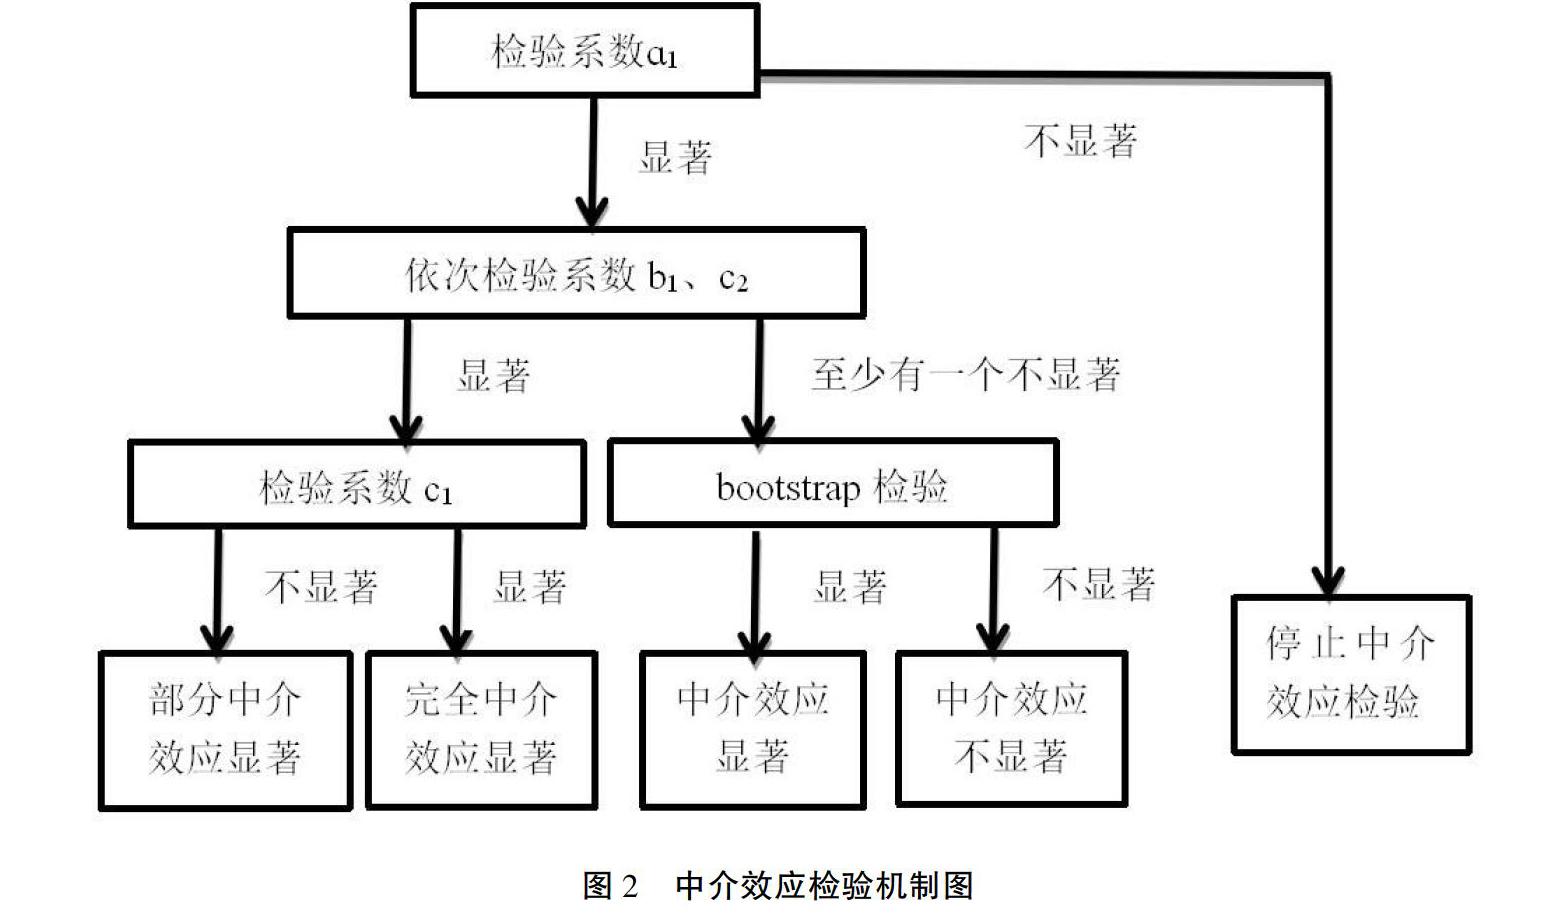
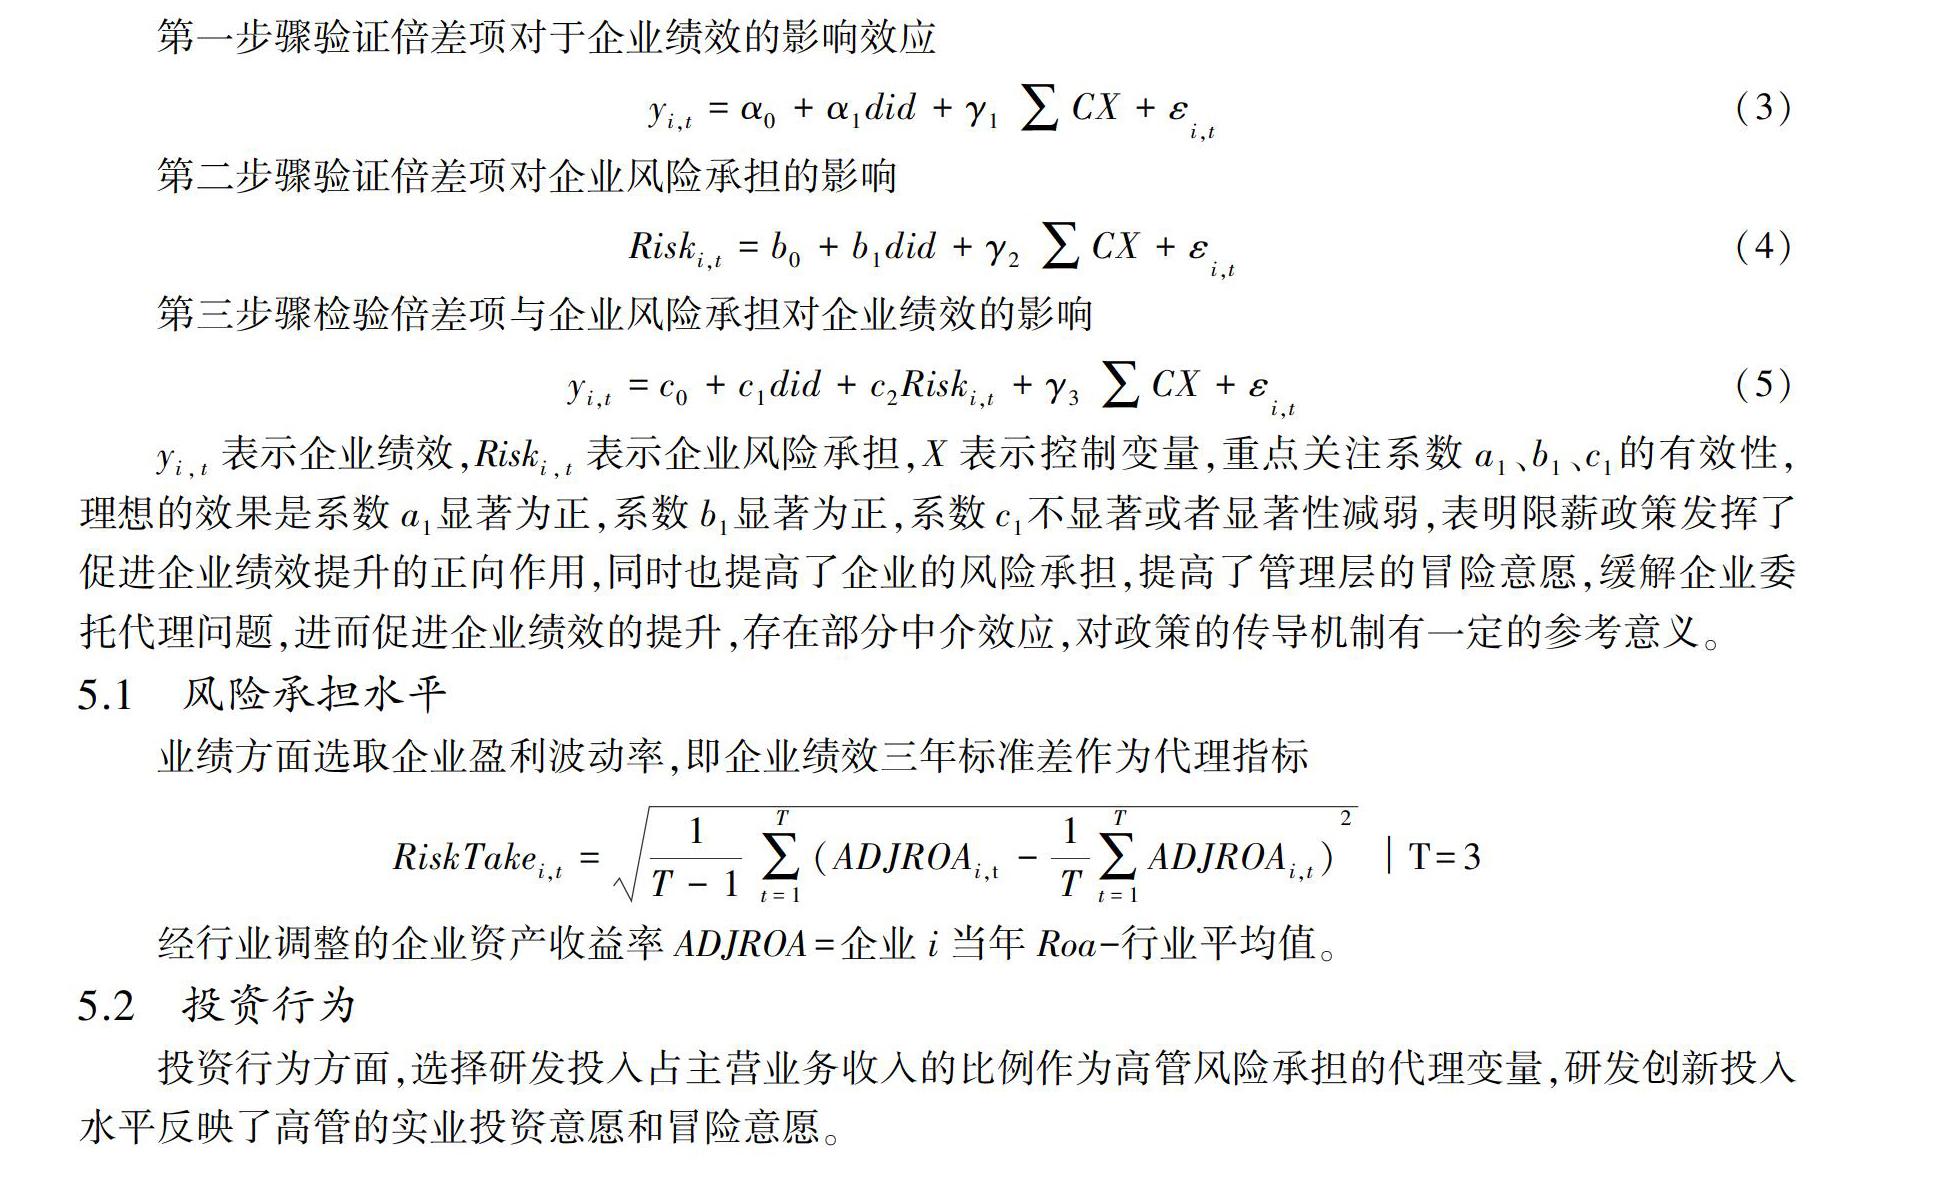
摘要:基于2018年通过的《关于改革国有企业工资决定机制的意见》这一政策,结合分析2015年实施的限薪政策,构建准自然实验,建立双重差分倾向得分匹配法(Propensity Score Matching -Difference in Differences,PSM-DID)模型,将国有企业和民营企业进行匹配,根据企业绩效变化情况评估两次限薪政策的效果,实证检验发现两次限薪政策均对上市国有企业绩效具有显著的促进作用,政策效果显著。进一步分析表明,这一政策对国企高管具有反向激励作用,企业风险承担发挥中介效应,推动企业绩效的提升。
关键词:高管薪酬;企业绩效;倾向得分匹配;双重差分;中介效应
中图分类号:F275 文献标志码:A 文章编号:1008-4657(2021)02-0023-09
0 引言
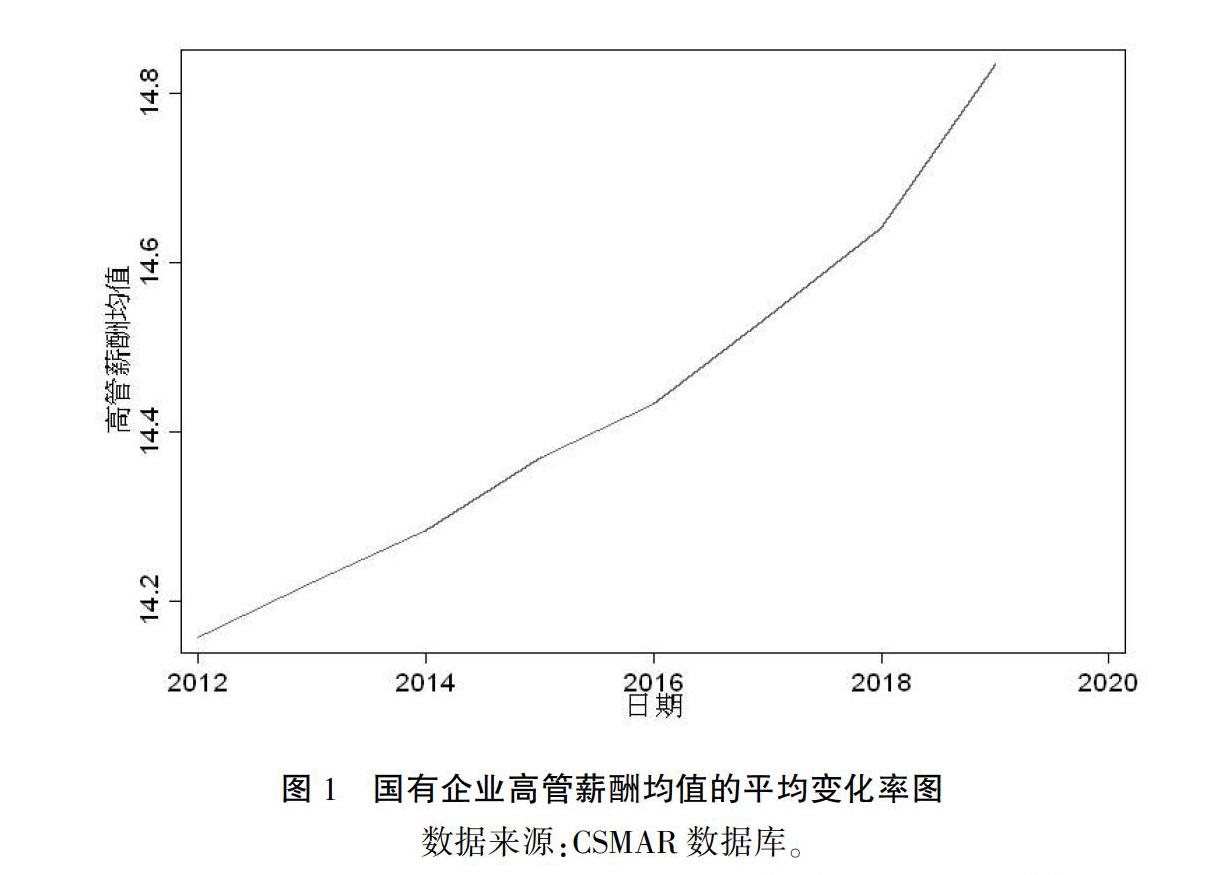
新世纪以来,我国现代化企业制度不断完善,国有企业高管薪酬制度改革成为重点。上世纪末以来,我国开始逐步试点国企高管年薪制。虽然政府试图通过基本工资、绩效工资和中长期激励收入的方式来规范国有企业高管薪酬,但国有企业的特殊性决定了国有企业薪酬机制的决策权仍然属于企业管理层。在信息明显不对称和普遍存在“内部人控制”的情况下,国有企业管理层有动机和能力制定对自己有利的薪酬计划。国有企业高管薪酬均值的平均变化率图如图1所示。
尽管在2015年和2018年颁布了限薪政策,但国有企业高管薪酬仍然呈上升趋势。因此,本文认为政府不断颁布实施新的“限薪令”的根本目的不在于缩减高管货币性薪酬,而是通过政府的干预调节真正发挥高管薪酬的正向激励作用,缓解企业内部矛盾,引导国有企业形成与劳动力市场基本适应,同经济效益和劳动生产率相挂钩的工资决定机制,促进企业长远发展。……
登录APP查看全文
