发挥大国金融优势 破解长寿风险困局
2021-11-12
清华金融评论 2021年11期
关键词:养老
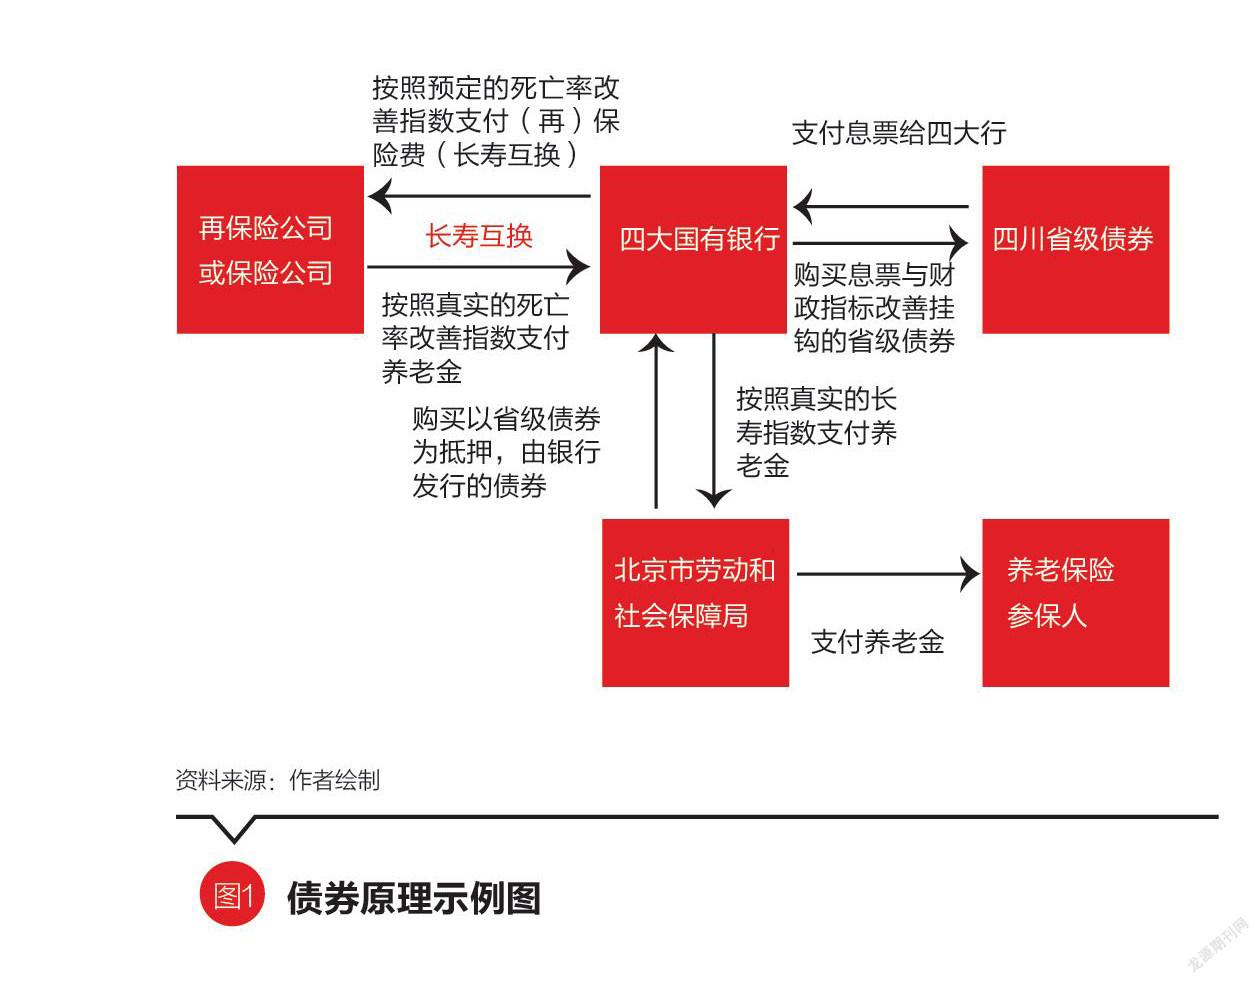
我国宏观层面的长寿风险带来的挑战相较其他国家而言更具特殊性。同时,我国作为向心力极强的大国,政府的行政能力高效。应充分发挥我国的制度优势、央企担当,开辟出一条符合我国实际情况的长寿风险分散路径,实现养老金融市场的稳定和持续发展。
我国宏观层面长寿风险的三个特殊性
我国宏观层面的长寿风险带来的挑战相较其他国家而言更具特殊性,简单概括来说有以下三个主要方面:一是人均寿命增速不确定性高。国家统计局发布报告显示,2000年我国的人均寿命为71.6岁,2010年为72.5岁,2019年为77岁。可以看出,近10年我国的人均寿命增长迅速,增速远超以往。过去10年间几乎每年增长0.5岁,是“跳跃”式的增长,死亡率改善的趋势相当高,这说明评估我国的长寿风险难度会更大。
二是“未富先老”下的老龄化。根据世界银行数据显示,2019年全球老龄化国家排行榜中,我国老龄化程度(65岁以上人口所占比重)为11%,居世界第10位,我国与俄罗斯是前十个老龄化程度最高的国家中唯二的中等收入国家,即未富先老。早在2014年,时任俄罗斯总理梅德韦杰夫和副总理舒瓦洛夫便指出,俄罗斯已步入中等收入陷阱,这与其人口老龄化严重不无关系。
三是进入老龄化社会后的劳动力新结构。2017年,教育部等四部门印发了《高中阶段教育普及攻坚计划(2017—2020年)》。在计划中,教育部明确表示,在2020年“中普比例”要达到平衡,要实现普高和中职人数比例5:5。除了缓解教育资源紧张的原因,计划更深远的影响是在我国进入老龄化社会后,经济发展模式将要从劳动力型驱动转向技术创新型驱动。……
登录APP查看全文
