新旧工会会计制度对比分析及启示
2021-11-03李霞阿提陈劲竹孙悦
李霞 阿提 陈劲竹 孙悦
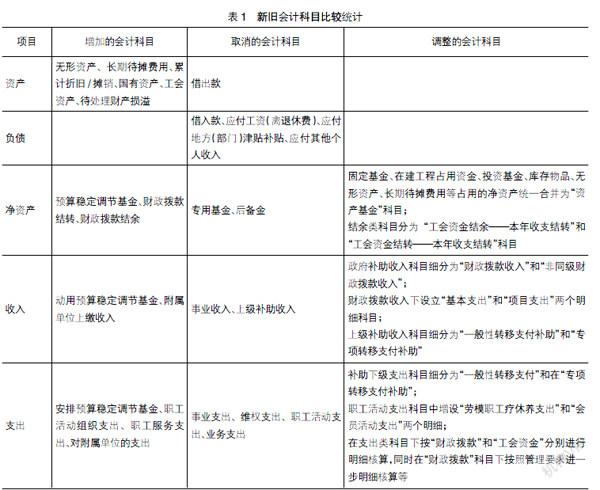
【摘 要】 近年,我国各级工会组织工会经济活动日益复杂和多样化,财务管理发生较大变化,原有的工会会计制度已无法满足新时代和新形势的需要。为更好满足工会事业发展需求,加强工会财务管理,完善工会会计制度成为必然要求。财政部2021年4月14日发布了新的《工会会计制度》,并于2022年1月1日正式实施。文章对新旧《工会会计制度》进行比较,从这些变化中得到启示,包括彰显了我国会计理论的道路自信等;分析了目前工会财务管理中面临的现实问题,提出了新制度实施的四个对策和建议,号召“工会财务人”肩负起责任,积极投身新制度学习,为新制度的落地实施贡献自己的力量。
【关键词】 工会会计制度; 财务管理; 工会治理
【中图分类号】 F233 【文献标识码】 A 【文章编号】 1004-5937(2021)21-0033-06
现行的《工会会计制度》于2010年1月1日颁布实施,十多年的执行,在规范会计核算、加强财务管理等方面发挥着重要作用。但是,近年来为适应工会发展新形势的需要,全国总工会先后修订、出台了多项涉及到工会财务管理的制度和办法,如《工会行政事业性资产管理办法》(总工办发〔2017〕5号)、《基层工会经费收支管理办法》(总工办发〔2017〕32号)、《工会预算管理办法》(总工办发〔2019〕26号)、《基层工会预算管理办法》(总工办发〔2020〕29号)等。所以,2010年实施的《工会会计制度》略显滞后,无论是在预算管理、决算管理,还是在会计核算、会计信息等方面都已经不能适应新形势的需要。为此,制度修订成为必然。2021年4月14日,财政部修订发布的《工会会计制度》(以下简称“新制度”)能更好地提高工会会计信息质量,满足工会财务管理需求,也能够更好地服务于工会管理需要,为工会治理能力和治理水平的提高奠定坚实的财务基础。……