新收入准则实施对企业会计处理的影响
2021-11-02张萍
科技信息·学术版 2021年20期
摘要:新收入准则在收入核算范围、确认标准、计量标准、特定交易事项以及信息披露等方面出台了一系列新的规定。新收入准则的颁布,给企业的收入确认带来很大影响,如何合理运用新的收入确认框架进行收入确认,是企业面临的难题。
关键词:新收入准则;会计处理;变化
一 引言
新收入准则在收入核算范围、确认标准、计量标准、特定交易事项以及信息披露等方面出台了一系列新的规定。新收入准则对企业的收入确认计量造成何种变化,这些变化又对企业的财务信息质量和经营模式造成何种影响,这些问题都是需要亟待研究。
二 新收入准则变化的主要内容
(一)统一收入确认模型
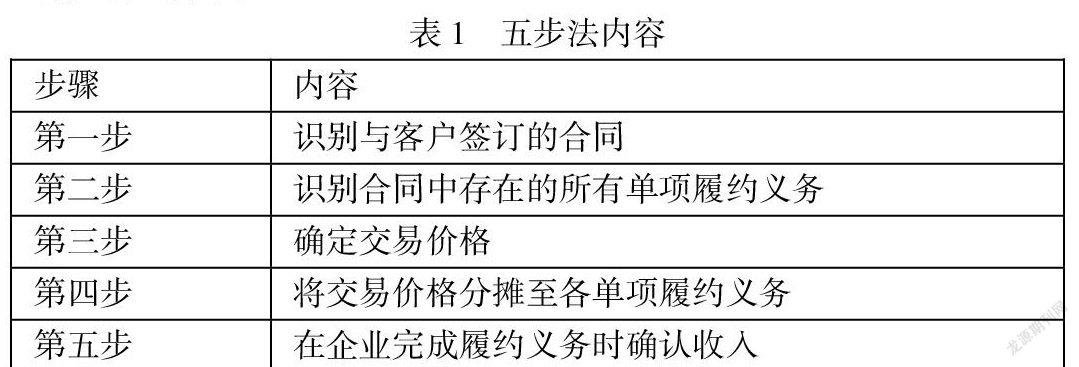
新收入准则要求使用“五步法”收入确认模型以帮助企业更好地核算收入。“五步法”收入确认模型围绕合同的签订而展开,具体步骤如表1所示。
(二)控制权转移作为收入确认时点的判断标准
新收入准则进一步规范了企业应在何时确认收入,如果某项商品或服务的控制权实现了转移,那么企业就要对该项商品和服务确认相应的收入。根据交易类型不同,履约义务的完成时间可以是某一时点或某一段时间,具体判断方法是满足以下三点之一:
1、客户在企业履约的同时取得并消耗企业履约所带来的经济利益。
2、客户能够控制企业履约过程中在建的商品 。
3、企业履约过程中所产出的商品具有不可替代用途,且本企业在整个合同期间内有权就累计至今已完成的履约部分收取款项。……
登录APP查看全文