薪酬管制与管理层预期
2021-10-23李兆芃
国际商务财会 2021年6期
李兆芃
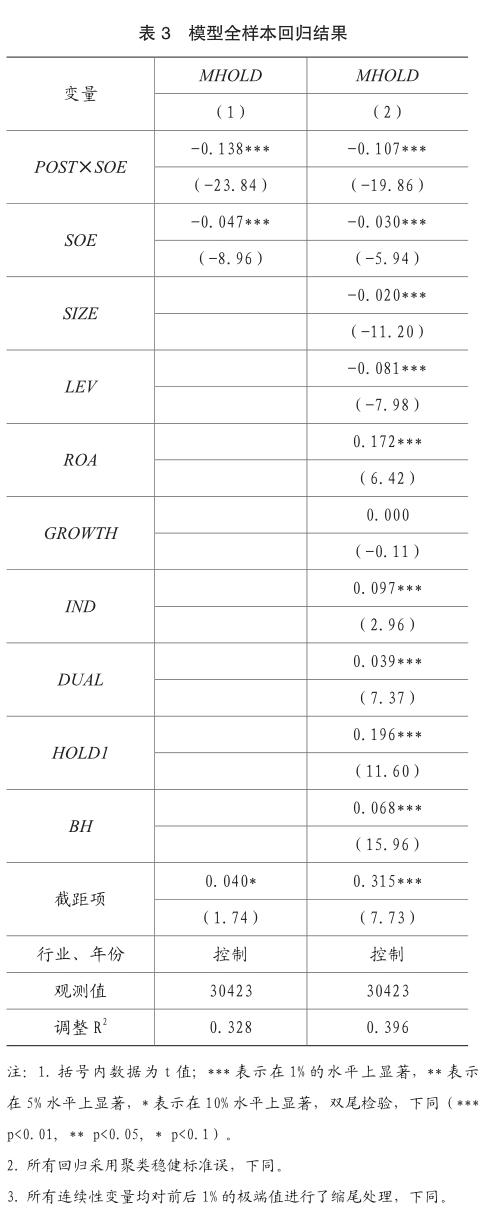
【摘要】在国有企业薪酬体系改革的大背景下,以薪酬管制作为外生变量,检验薪酬管制是否对管理层所任职的国有企业预期产生影响,从管理层预期的视角探究了薪酬管制对国有企业的总体影响。研究结果表明,薪酬管制降低了国有企业管理者对所在企业的未来预期水平,管理者持有所在企业股票比例明显下降。稳健性检验结果表明,经倾向得分匹配后的子样本回归结果与全样本回归结果一致,说明文章结论不受产权性质固有差异的影响。
【关键词】薪酬管制;管理层预期;管理层持股比例
【中图分类号】F275.4
*基金项目:本文系国家社会科学基金重大项目《面向国际趋同的国家统一会计制度优化路径研究》(16ZDA029);财政部会计名家培养工程;中国人民大学2020年度拔尖创新人才培育资助计划成果。
一、引言
薪酬管制在我国由来已久,指的是政府针对国有企业管理人员薪酬水平进行管制的政策。薪酬管制属于“非市场化”行为,使国有企业管理人员的薪酬并不完全与经营业绩相挂钩,其出现的根本原因在于我国国有企业兼顾效益与责任的多元化目标。国有企业的特殊性是我国的特色问题,多年来广泛受到政府、公众以及学者的关注。虽然在美国等西方国家,邮政等公司亦属于国有企业,但是其在公司数量上的占比微乎其微,与我国国有企业在国民经济中的作用与影响力更是无法相比。
我国中央企业履行出资人义务的是国务院国有资产监督管理委员会,地方国有企业履行出资人义务的是地方国有资产监督管理委员会,因此国有企业与各级政府的关系更为紧密,长期以来在保障生产经营的同时承担着扶贫攻坚、稳定就业等诸多政治任务。……
登录APP查看全文
