CEO职业经历对企业投资“脱实向虚”的影响
2021-10-01梁馨月许为宾蔡兰
会计之友 2021年19期
梁馨月 许为宾 蔡兰
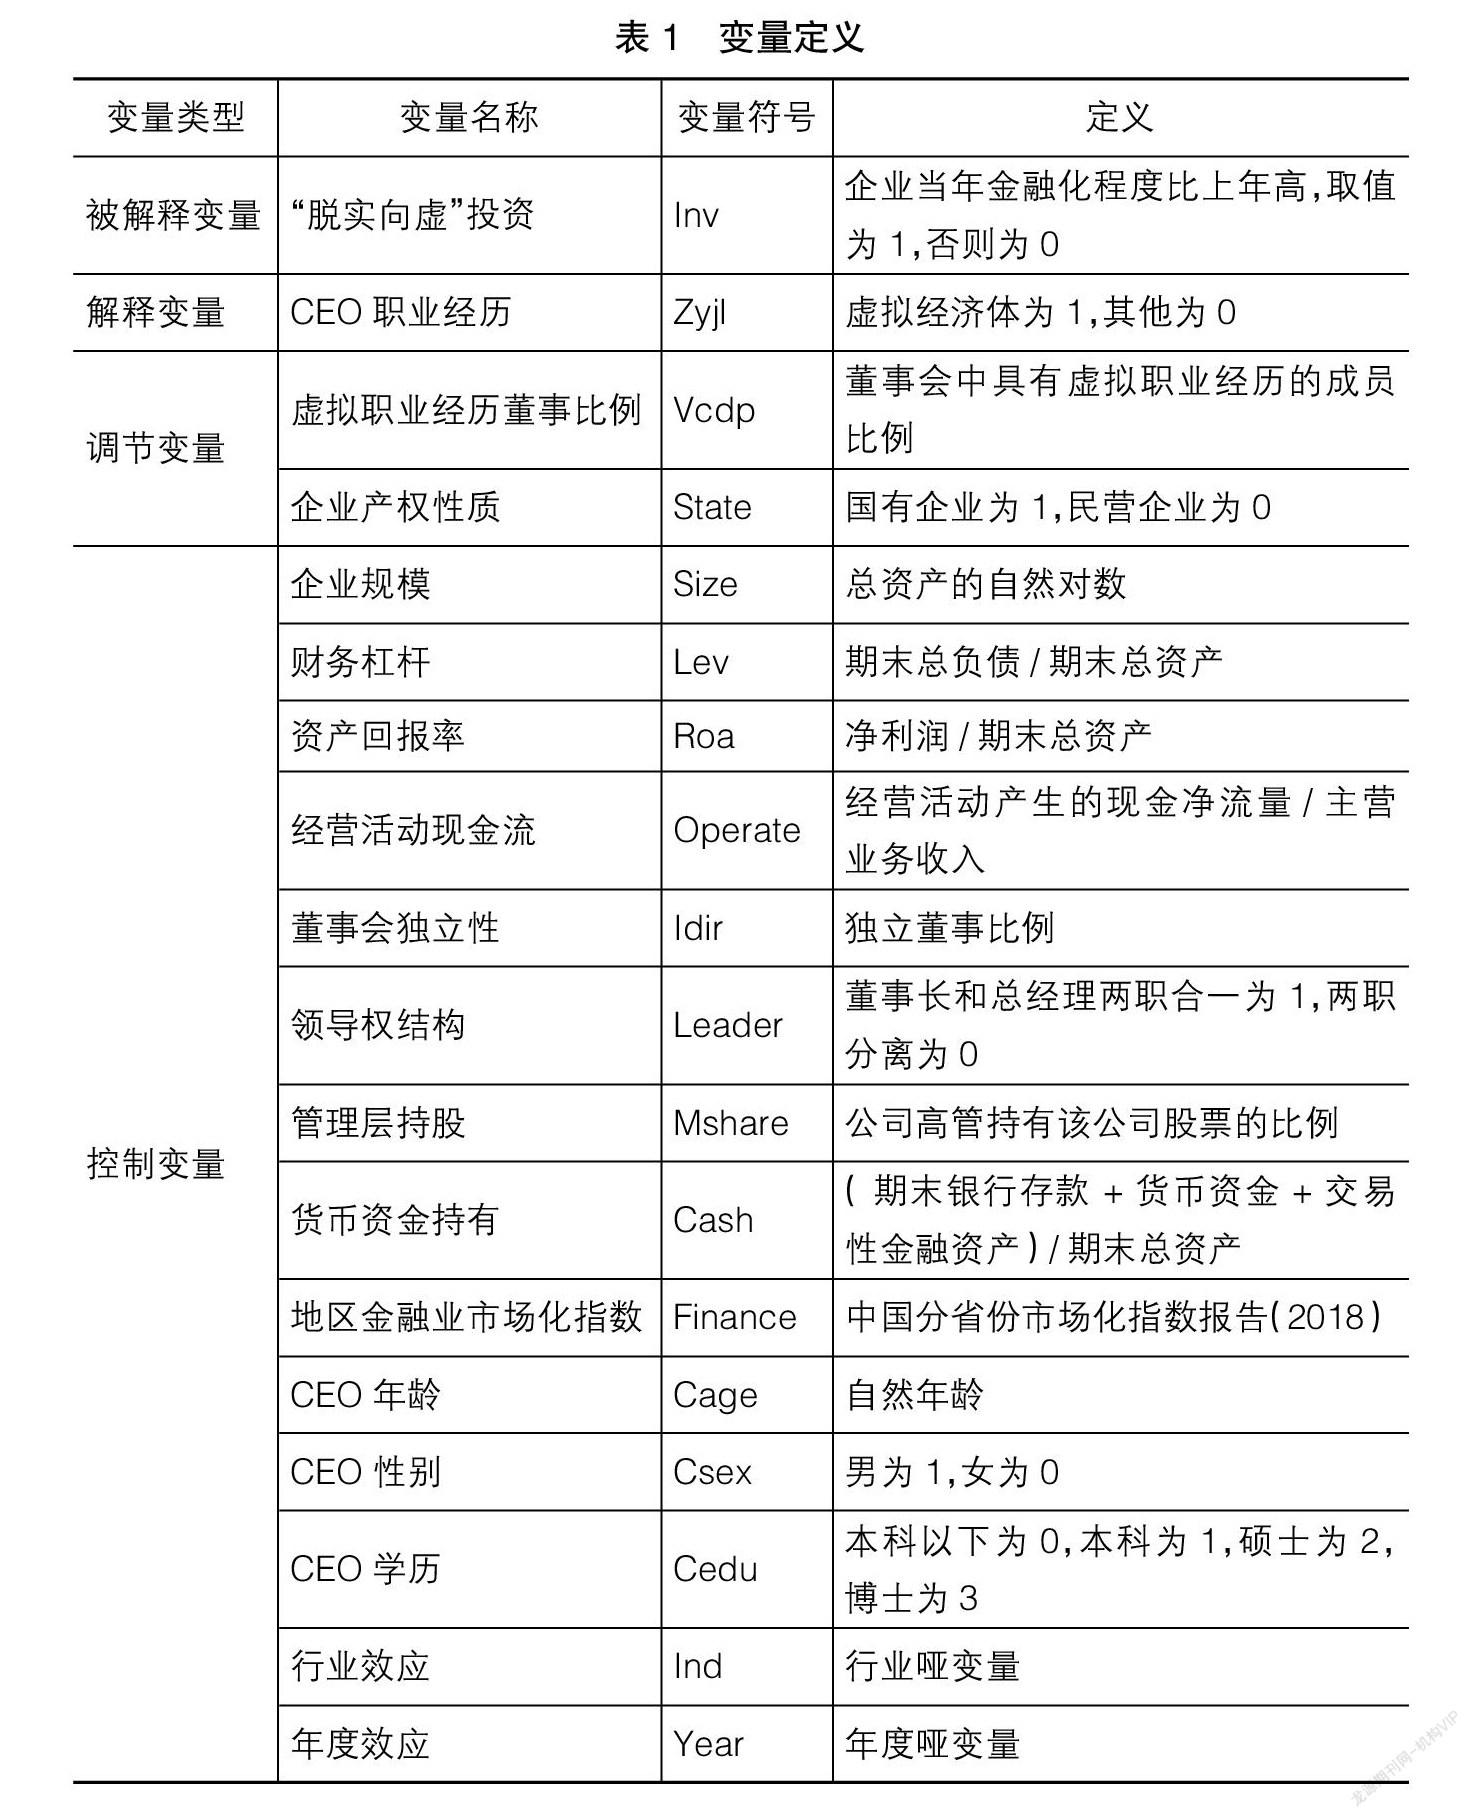
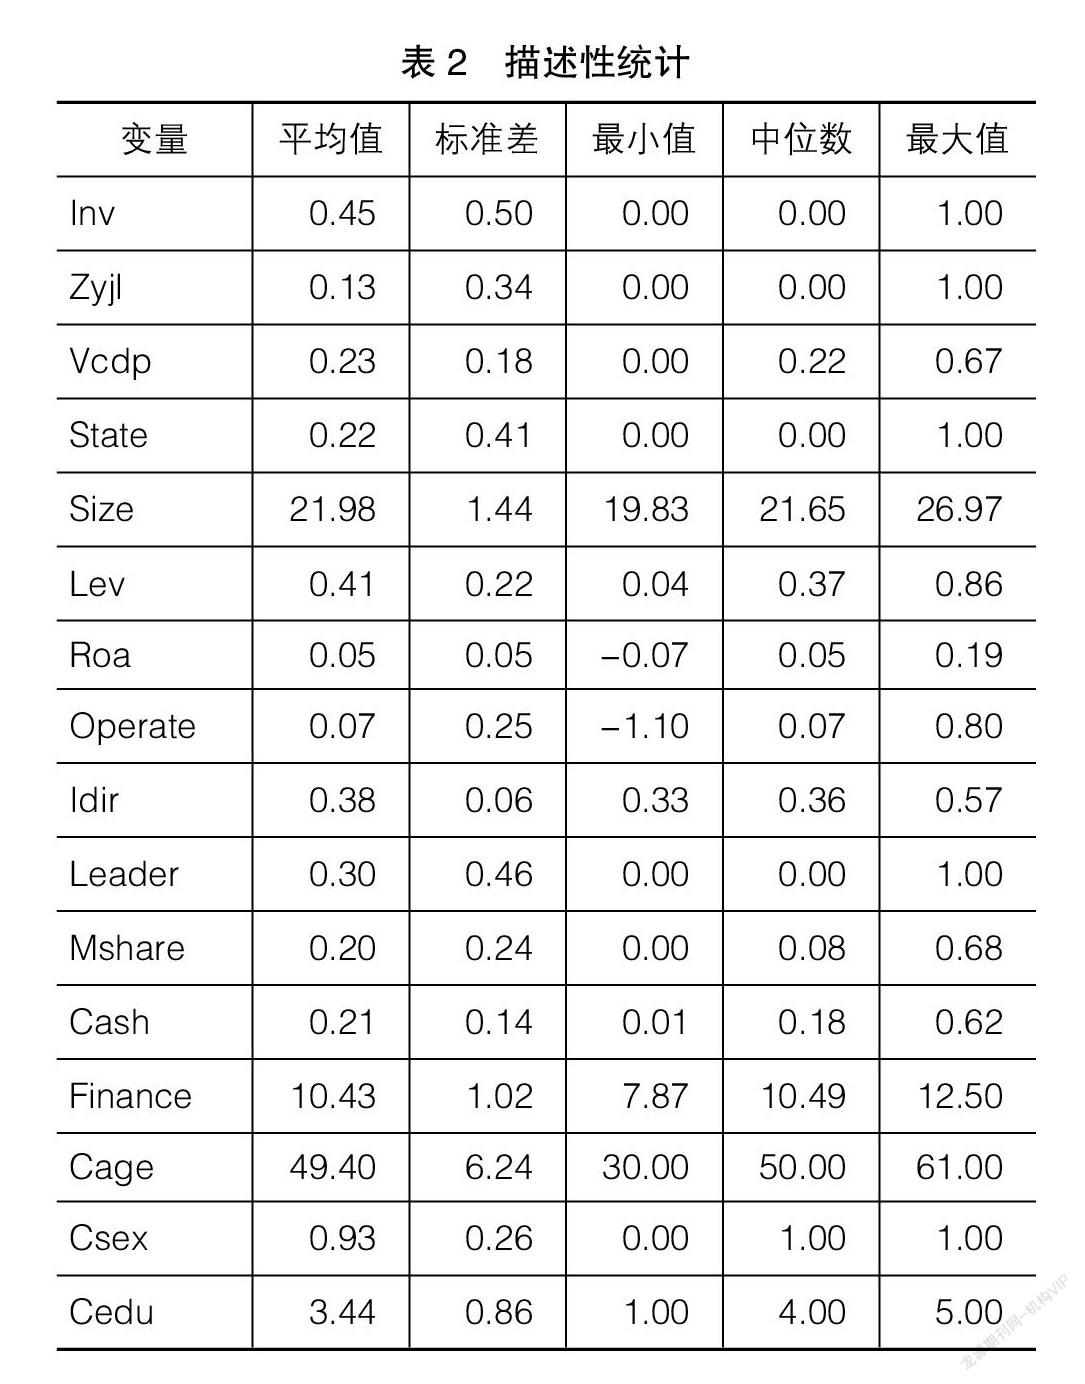

【摘 要】 文章以沪深A股上市公司为样本检验CEO职业经历如何影响企业投资“脱实向虚”,以及这种关系如何依赖企业有虚拟职业经历董事占比和企业产权不同而发生改变。研究发现:相对于具有实体职业经历的CEO,具有虚拟职业经历的CEO所在企业更有可能出现投资“脱实向虚”。进一步研究发现:董事会中具有虚拟职业经历成员比例越高,具有虚拟职业经历的CEO所在企业进行投资“脱实向虚”的可能性越大;相对于国有企业,民营企业中的CEO职业经历与企业投资“脱实向虚”的关系更显著。研究结论不仅从微观视角解释了企业“脱实向虚”现象的行为机理,而且一定程度上为公司选拔管理者提供了证据支持。
【关键词】 CEO职业经历; 高阶理论; 实体经济; 虚拟经济; “脱实向虚”
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2021)19-0035-08
一、引言
自2008年金融危机以来,越来越多的实体企业减少了生产性资产投资,而将资金投向虚拟经济领域,学术界将这一现象称为资本投资“脱实向虚”。Wind数据显示,2016年底,有890家上市企业购买了理财产品,占全部 A股上市公司的近三分之一,涉及资金1.07万亿元。资本投资“脱实向虚”对新时期中国宏观经济持续稳定发展是不利的,如何推动资本投资“脱虚向实”成为当前社会关注的热点。那么,首先要解决的一个基本问题:究竟什么因素导致了资本投资“脱实向虚”?
现有研究主要从两个视角进行解释。外生理论学派的主流观点认为,社会资……
登录APP查看全文