建立健全同业存单利率衍生品市场 提升商业银行服务实体经济能力
2021-09-16成海波张曦郑晓亚
清华金融评论 2021年8期
成海波 张曦 郑晓亚
作为存款类金融机构重要的批发性融资手段,规范发展的同业存单对金融市场及市场参与者的重要性日渐提升,也对大型商业银行“量、价、险”的综合管理能力带来了新的挑战。为积极应对挑战,商业银行应充分结合我国政策、制度、经营环境特点,有选择性地借鉴成熟市场先进同业及境外分支机构经验,建立健全同业存单利率衍生品市场,在经营实践中积极推进现代化金融工具落地应用。
同业存单市场现状
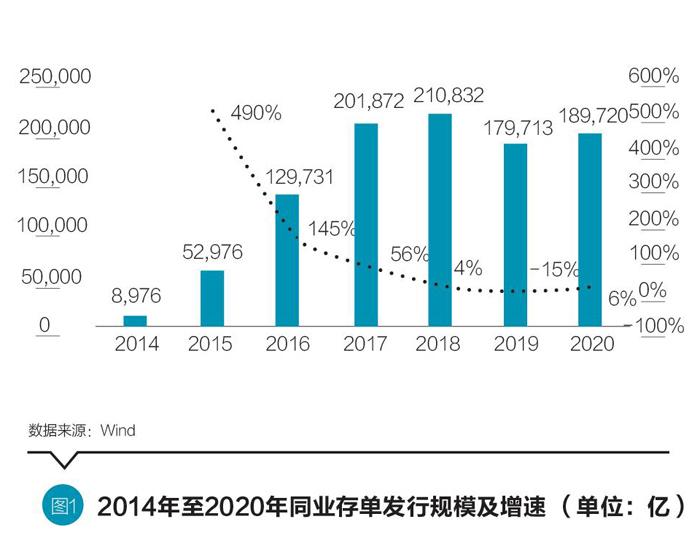
为推进利率市场化改革,促进货币市场发展,中国人民银行于2013年底颁布《同业存单管理暂行办法》(2013第20号),允许银行业存款类金融机构在全国银行间市场发行同业存单。2015年下半年以来,同业存单市场进入快速发展阶段,存单发行规模不断攀升,交易活跃度不断提升。作为存款类金融机构重要的批发性融资手段,同业存单对金融市场及市场参与者的重要性日渐提升。从整体规模看,截至2020年末,同业存单托管余额11.16万亿元,作为单一券种占全量债券托管余额的10%。从发行规模看,同业存单发行规模由高增长进入相对稳态,2015年至2017年间,同业存单保持增速高于50%,2018年以来受金融机构稳杠杆和审慎经营要求等因素影响,存单发行增速有所放缓。从期限结构看,存单久期逐渐拉长,1个月、3个月及6个月期限同业存单是银行间市场交易最活跃的债券品种。从利率走势看,同业存单利率波动较大,利率水平受货币政策导向、市场流动性松紧、商业银行经营管理等因素影响波动(如图2所示)。……
登录APP查看全文
