疫后政府部门降杠杆的路径、着力点及空间分析
2021-09-16闫衍袁海霞汪苑晖
清华金融评论 2021年8期
闫衍 袁海霞 汪苑晖

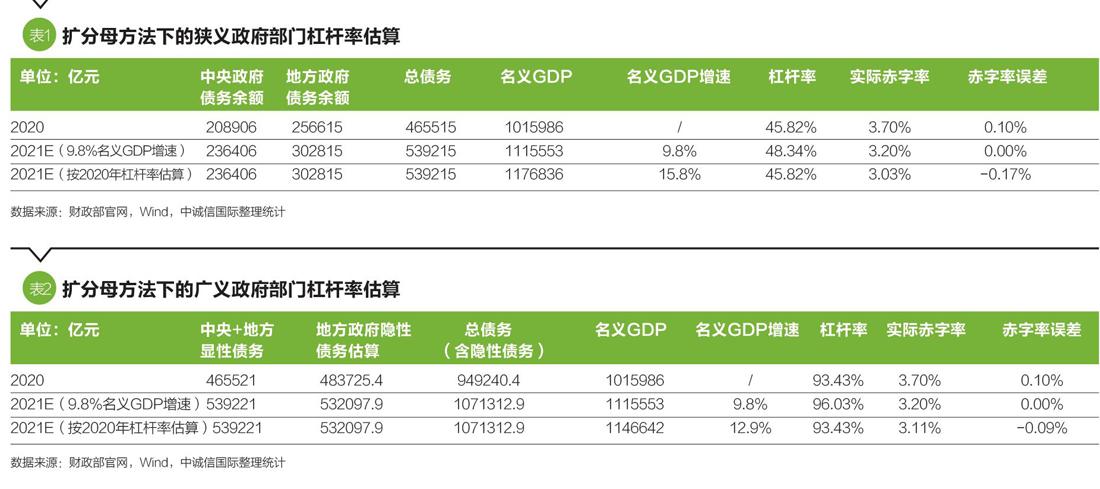
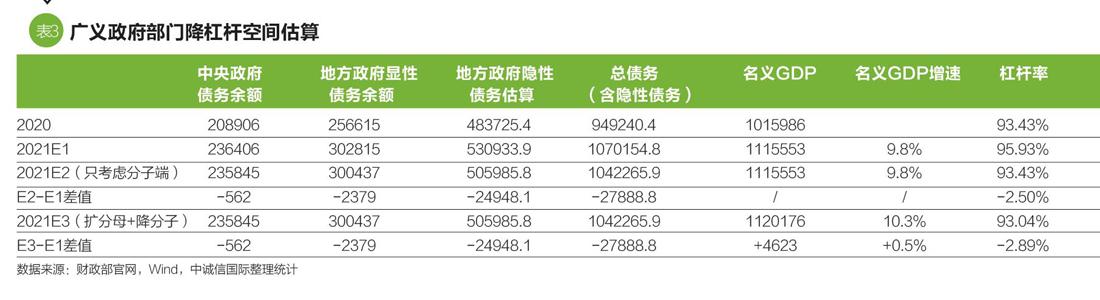
2020年新冠肺炎疫情冲击下,一系列宽财政、宽信用、宽货币的穩增长政策虽发挥了重要作用,但也快速推升了我国宏观杠杆率。伴随疫后经济复苏,宏观政策寻求恢复经济与防范风险的平衡,宏观杠杆率或高位趋缓。本文结合宏观杠杆率数据,详细推演了疫后我国政府部门降杠杆的三种可能路径及着力点,并对合理路径及合理的降杠杆空间进行了简单估算。
疫后政府部门杠杆演化趋势:由快速加杠杆转向平稳降杠杆
2020年,在积极财政“三支箭”(提高赤字率、增加地方债、发行抗疫特别国债)等政策工具的作用下,我国政府部门加杠杆明显,其中地方政府是本轮政府部门的加杠杆主体,显性债务及以城投为主要载体的隐性债务均明显增加,考虑地方政府隐性债务后的广义政府部门杠杆率较2019年大幅上升了12个百分点。伴随当前经济逐步修复,规模型财政政策工具退出,宽信用政策边际收紧,政府部门将由2020年的快速加杠杆逐步转向平稳降杠杆。
疫情冲击下政府部门快速加杠杆
2020年,在新冠肺炎疫情的冲击下,一季度我国经济及财政运行均出现前所未有的下滑,为了对冲疫情的负面影响,我国采取了一系列措施稳增长:积极的财政政策更加积极,出台了“赤字率提高至3.6%以上”“新增地方专项债额度增加至3.75亿元”“发行万亿特别国债”“加大减税降费力度”等一系列财政组合拳;货币政策坚持稳健灵活,量价宽松,上……
登录APP查看全文
