基于熵权法的中小微企业信贷决策的相关研究
2021-09-10姚梓琦
商业2.0-市场与监管 2021年5期
姚梓琦
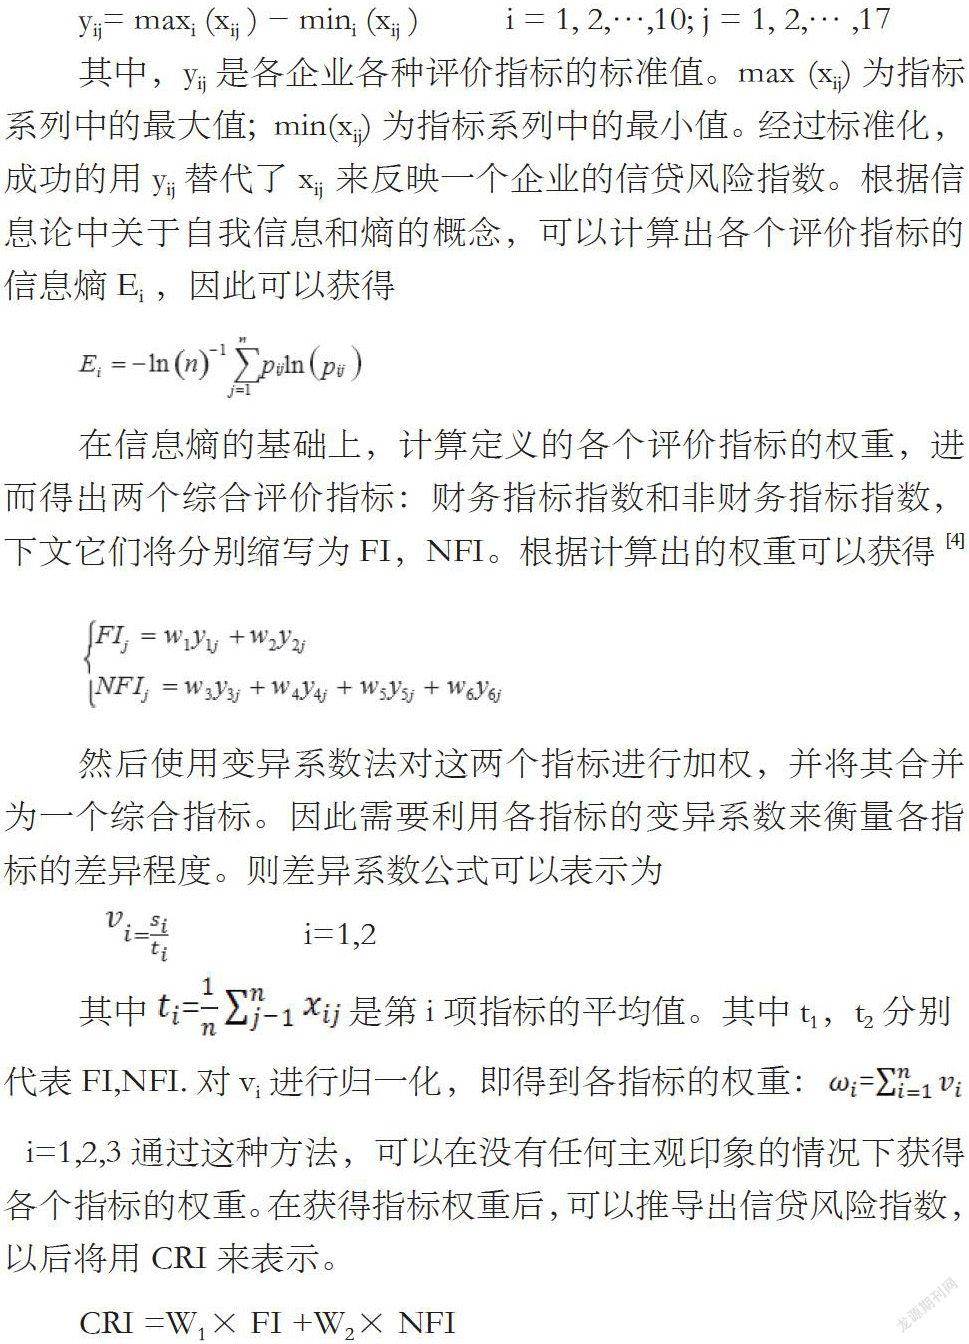

摘要:本文主要针对中小微企业信贷决策的相关研究,利用熵权法、Logit 回归模型、做了中小微企业风险评估和不同情况下的信贷策略。首先对 123 家有信贷记录的企业的数据进行标准化处理,利用熵权法和变异系数法对信贷风险指数的一、二级指标赋予权重,然后引入Logit回归模型判定企业是否为高风险企业,建立以银行潜在收益为目标的方程,拟合出年利率与客户流失率的关系后代入方程,其次对302家没有信贷记录的企业进行风险分析,然后剔除是否违约与信誉等级这两个二级指标后进行风险量化。最后利用 Logit 回归模型排除高风险企业,通过信贷风险指数对符合借贷要求的企业进行贷款额度的确定。
关键词:信贷策略;熵权-变异系数法; Logit 回归模型
在实际中,由于中小微企业规模相对较小,也缺少抵押资产,因此银行通常是依据 信贷政策、企业的交易票据信息和上下游企业的影响力,向实力强、供求关系稳定的企 业提供贷款,并可以对信誉高、信贷风险小的企业给予利率优惠。银行首先根据中小微 企业的实力、信誉对其信贷风险做出评估,然后依据信贷风险等因素来确定是否放贷及 贷款额度、利率和期限等信贷策略。
1.问题分析
首先选取进项价税合计、销项价税合计作为财务指标,在相关指标体系确定后, 利用熵权法与变异系数法建立评估模型。而对于银行在年度信贷总额固定时对这些企业的信贷策略选择……
登录APP查看全文
