转嫁风险未雨绸缪
2021-09-09张瑾
理财周刊 2021年7期
张瑾
文前提要:商业保险虽然不能帮助我们完全避开人生的意外风险,但至少能保障个人和家庭在遭受意外或不幸冲击后获得一定的经济补偿,继而较为有效地化解现金流中断或支出大增的财务窘境。
随着社会竞争压力增大,每个现代人肩上的负担及责任也在逐渐加重。特别是对于大部分“421”家庭来说,上有日益衰老的父母要照顾,下有成长期的子女要呵护,如果想要有效降低意外、健康以及事业变化可能带来的现金流危机,那么除了提升自身的竞争力以及健康水平之外,也很有必要认真考虑一下商业保险。
对于大部分家庭来说,合理的保险规划虽然无法帮助我们完全避开人生的意外风险,但至少能保障个人和家庭在遭受意外或不幸冲击后获得一定的经济补偿,继而较为有效地化解现金流中断或支出大增的财务窘境,保留“重启”生活的基础能力。
适度转嫁意外风险
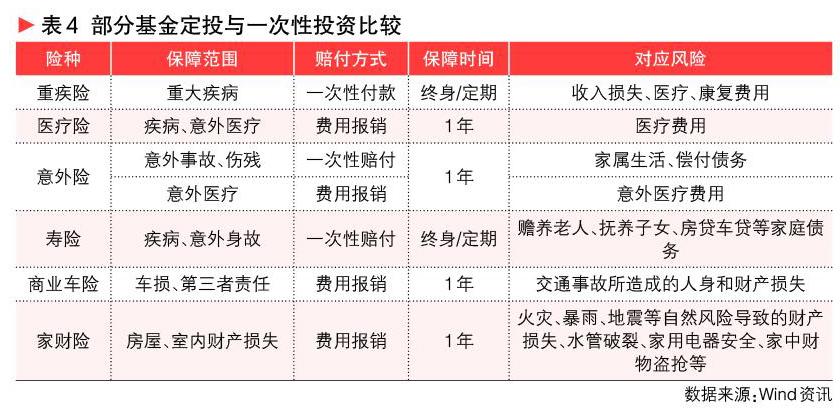
在海外的成熟保险市场,意外险一直被称为“成人的第一张保单”。这一方面是因为意外风险无法被完全有效预防,另一方面则是因为意外事件带来的身故、伤残风险可能会对个人和家庭的现金流造成较为沉重的打击。面对人生中的各种大小“磕碰”与“飞来横祸”,“高保障低保费”的消费型综合意外险是适合大部分人群转嫁和管理意外财务风险的有效手段之一,也是实际生活中建议优先配置的基础保障。
在综合意外险的具体配置上,考虑到家庭“顶梁柱”如遭遇意外身故或重残将会对家庭财务造成重击,高收入家庭的主要支柱成员在选择意外险时应重点关注意外险产品的意外身故/伤残保额,一般建议将保额设定在100万元以上。……
登录APP查看全文
