望变电气产品质量堪忧屡被“禁标”巨额应收下逾4亿采购来源不明
2021-08-30王宗耀
证券市场红周刊 2021年34期
关键词:产品质量
王宗耀

经过新三板数年的摸爬滚打,重庆望变电气(集团)股份有限公司(以下简称“望变电气”)于今年7月份首次公布招股说明书,拟在上海证券交易所上市。此次IPO,公司拟发行不超过人民币普通股8329.19万股,募集资金8.55亿元,用于部分产品的生产基地建设、补充流动资金等项目。
作为一家生产型企业,望变电气主要经营输配电及控制设备和取向硅钢两大类产品。其中输配电及控制设备主要包括电力变压器、箱式变电站、成套电气设备,多用于农、工、商业及居民用电;取向硅钢则主要包含一般取向硅钢(CGO)和高磁感取向硅钢(HiB),是生产变压器及各类电机所需的主要原材料之一。
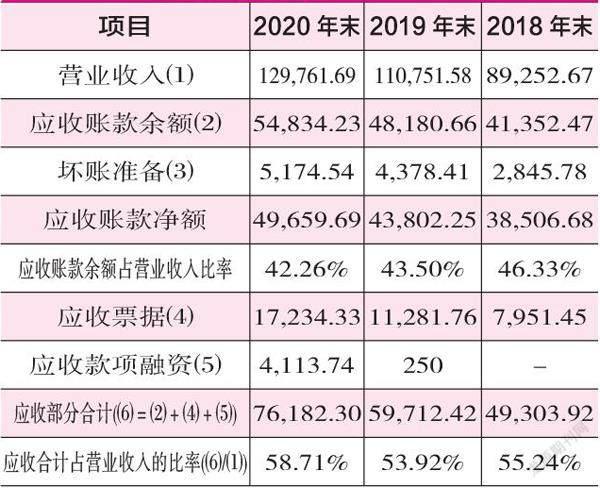
从经营情况来看,望变电气2018年至2020年(报告期)实现的营业收入分别为8.93亿元、11.08亿元和12.98亿元,其中2019年和2020年,营业收入分别同比增长了24.09%和17.16%,增幅有所放缓。《红周刊》记者在研究后发现,在望变电气營业收入增速放缓的背后,不仅产品质量堪忧,且因销售客户多为大型国有企业,也导致公司的应收账款居高不下,这在一定程度上给公司的资金面带来压力。此外,在采购方面,公司还有数亿元采购缺乏支出依据。
产品质量堪忧
俗话说“质量是企业的生命”,对于一家生产型企业来说,只有拥有高质量的产品才能保障企业长盛不衰,而对此,望变电气在招股书中也表示,公司建立了较为完善的质量管理体系,在原材料采购、生产过程、安装调试等各个环节都实施了严格的质量控制,以确保产品质量和可靠性。……
登录APP查看全文
