财务共享服务的研究回顾与简要述评
2021-08-24王海燕许正辉
常州大学学报(社会科学版) 2021年4期
王海燕,许正辉
2019年10月,习近平总书记在向国际数字经济博览会所致的贺信中指出,中国高度重视发展数字经济,在创新、协调、绿色、开放、共享的新发展理念下,积极推进数字产业化、产业数字化,引导数字经济和实体经济深度融合,推动经济高质量发展。财务共享服务是数字资源共享模式在企业财务管理中的具体应用,既是依托信息网络、大数据技术,以财务业务流程处理为基础,提升流程效率,创造价值空间,实现财务转型的第一步[1],又是企业提高竞争力的最优选择,对企业高质量发展和经济转型升级都十分重要。刘孟晖等[2]研究指出:中国五百强企业中,实施财务共享服务的约占32%;百强企业中,实施财务共享服务的占48%。实施财务共享服务的企业应具备技术性、规范性、规模性、服务性、半独立性。近几年,学界对财务共享服务的关注持续增加, 丰富的研究成果对财务共享服务实践起了重要的推动作用。当前,国内关于财务共享服务的研究还处于初始阶段,研究主要涉及三个方面:第一,财务共享服务的起源与概念;第二,财务共享服务的影响因素;第三,财务共享的作用机理及经济后果。笔者也按照这个脉络,系统梳理相关文献,并进行简要评述,试图为企业实施经济转型升级提供理论参考。
一、财务共享的起源与概念
(一)起源与发展
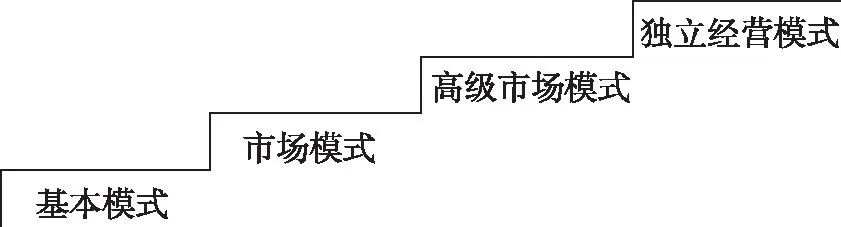
图1 财务共享的发展变化
1984年,美国福特公司在欧洲设立了最早的财务共享服务中心,随后财务共享服务在全球各地快速发展。……
登录APP查看全文
