从七项指标剖析对外会计报表的实质与作用
2021-08-23罗兰
今日财富 2021年24期
罗兰
我国现行的企业会计报表体系主要是由资产负债表、利润表、现金流量表和所有者权益变动表组成的,这四个报表不仅单位内部财务管理所需要,而且还必须按规定的时间对主管部门、股东、财政、税务等相关部门进行对外报告。为了使会计人员能够正确的理解和编制这四个会计报表,本文将通过七项指标的对照比较来剖析其实质与作用。
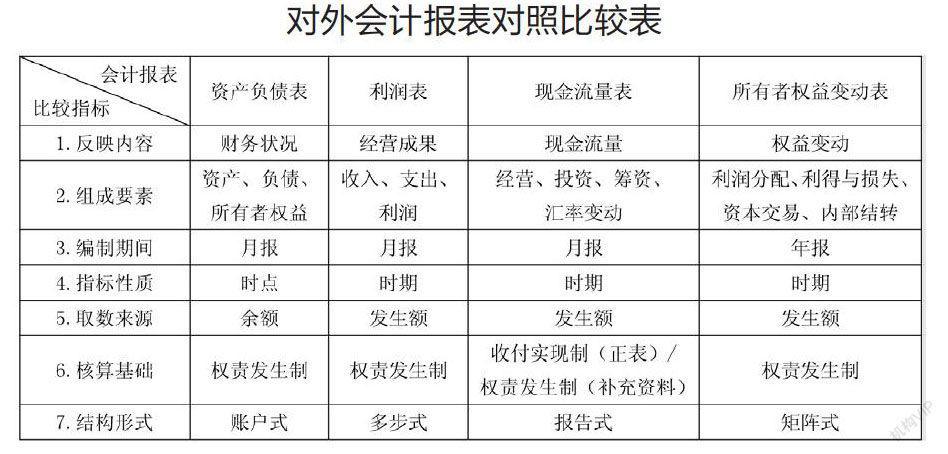
企业日常会计核算的资料主要分散反映在凭证上和账簿上,为了便于各级管理人员一目了然地掌握企业在一定时期的经济活动情况及其效益,就必须将这些分散的资料按照财政部统一规定的表格格式、指标口径在期末进行统计汇总。可见,编制会计报表是会计人员一项很重要的工作内容,也是企业会计核算的最终产品。现行企业会计报表系统主要是由资产负债表、利润表、现金流量表和所有者权益变动表四个报表组成,下面通过七项指标的对照比较来剖析各自的实质与作用,以便会计从业人员能够正确的理解和编制这四个会计报表,剖析指标如下表:
一、反映内容
资产负债表是反映企业在某一特定日期财务状况的会计报表,“财务状况”是指企业拥有或控制的经济资源、所承担的现时义务和所有者对净资产的要求权等三个方面,即企业在某一相对静止时刻经营资金的来源和占用的分布情况。根据其列报的有关项目所计算的流动比率和速动比率等指标,能够表明企业的变现能力、偿债能力和资金周转能力,从而有助于报表使用者做出决策。……
登录APP查看全文