从创新和转型中发掘价值的论断对人民银行内审工作的启示
2021-08-16蒋筠胡祥王一周廖艳艳
审计与理财 2021年4期
蒋筠 胡祥 王一周 廖艳艳
【摘 要】2020年1月,甫翰咨询公司的大卫·莱曼和迈克尔·托尔在一期《注册会计师杂志》内部审计新专栏中发表了题为“下一代内部审计——从创新和转型中发掘价值”的文章,介绍了作者所在公司甫翰咨询开发的下一代内部审计模型,提倡采用下一代内部审计的思维,并统筹运用治理、方法论和应用技术的能力,令内部审计职能能够支持企业在未来年度里持续转型。九江市中支对相关内容进行了编译整理,希望对今后央行的内部审计工作有所启示。
【关键词】内部审计;治理;方法论;应用技术
一、甫翰咨询的下一代内部审计模型
创新和技术进步的力量继续改变业务。注册会计师和金融专业人士,作为商业的记分员,正在寻找利用这一变革浪潮的方法,以改进流程,推动创新,并为他们的组织和利益相关者收集更深入、更有价值的见解。这是内部审计部门的共同目标,它与管理层一起工作,以确保财务报表的准确性,提供战略建议,并帮助识别风险和漏洞。
与财务和会计类似,内部审计也经历了多年的发展,从财务保障扩展到更多的咨询服务,提供从网络安全到合规和人力资源等各个方面的建议。会计职业是由许多同样的力量驱动--例如技术、风险和利益相关者越来越高的期望。
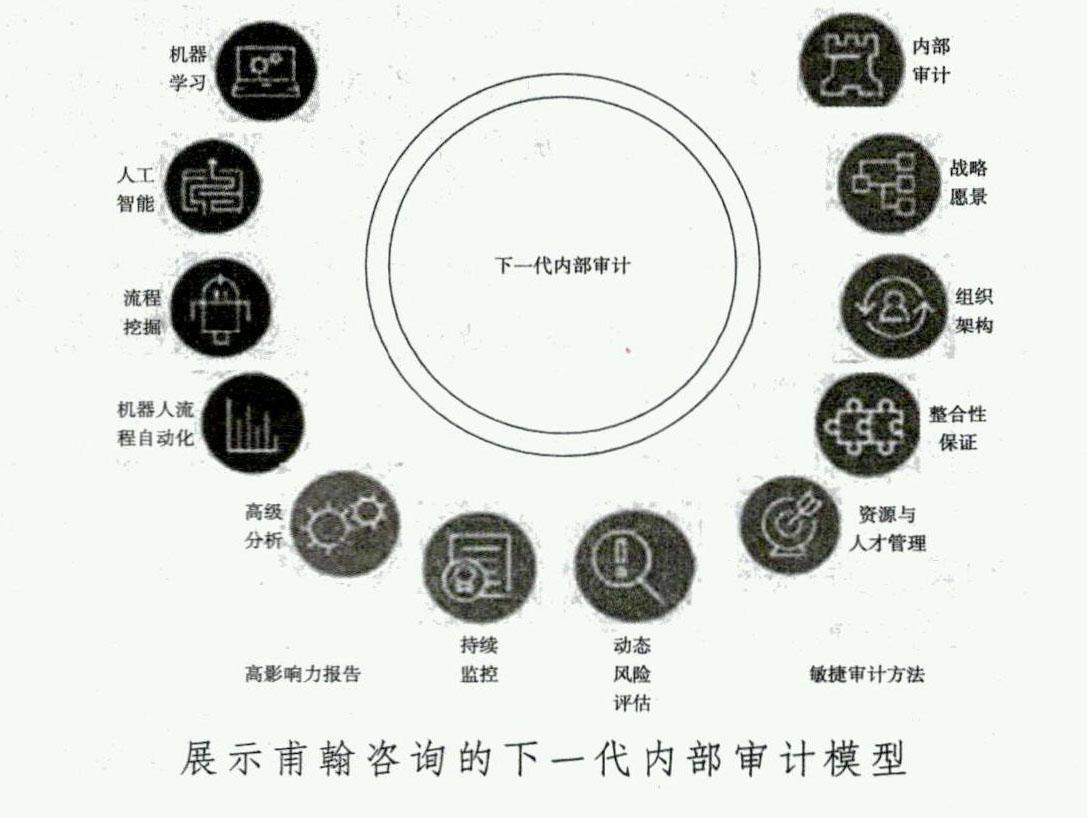
由作者所使用的模型,如展示所示,列举了一些可用的工具、功能和方法,这些越来越多地被内部审计人员使用。它们分为三个主要类别:治理、方法论和应用技术。……
登录APP查看全文
