监督抑或掏空:纵向兼任高管与企业融资约束
2021-08-09韩金红刘安钦
韩金红 刘安钦
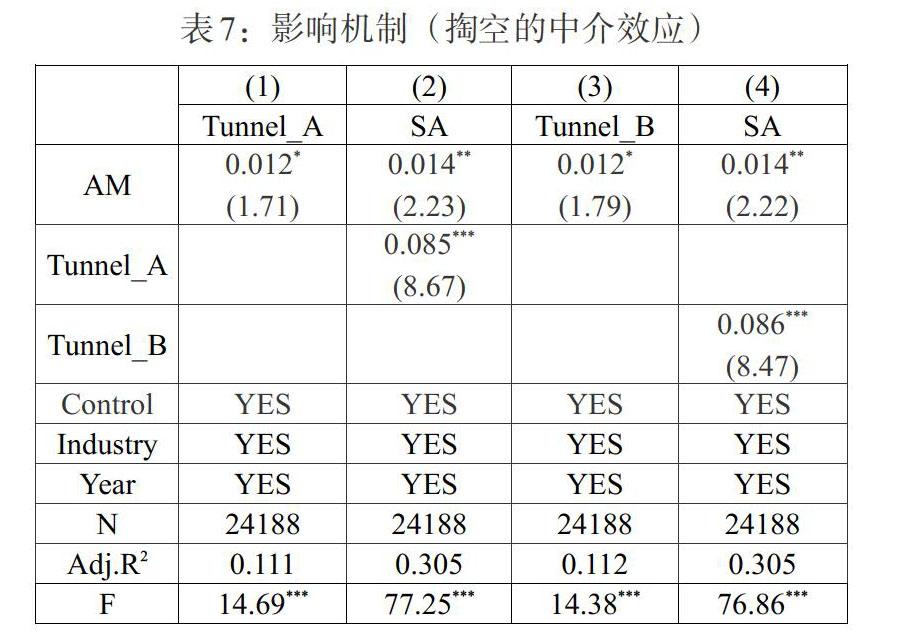
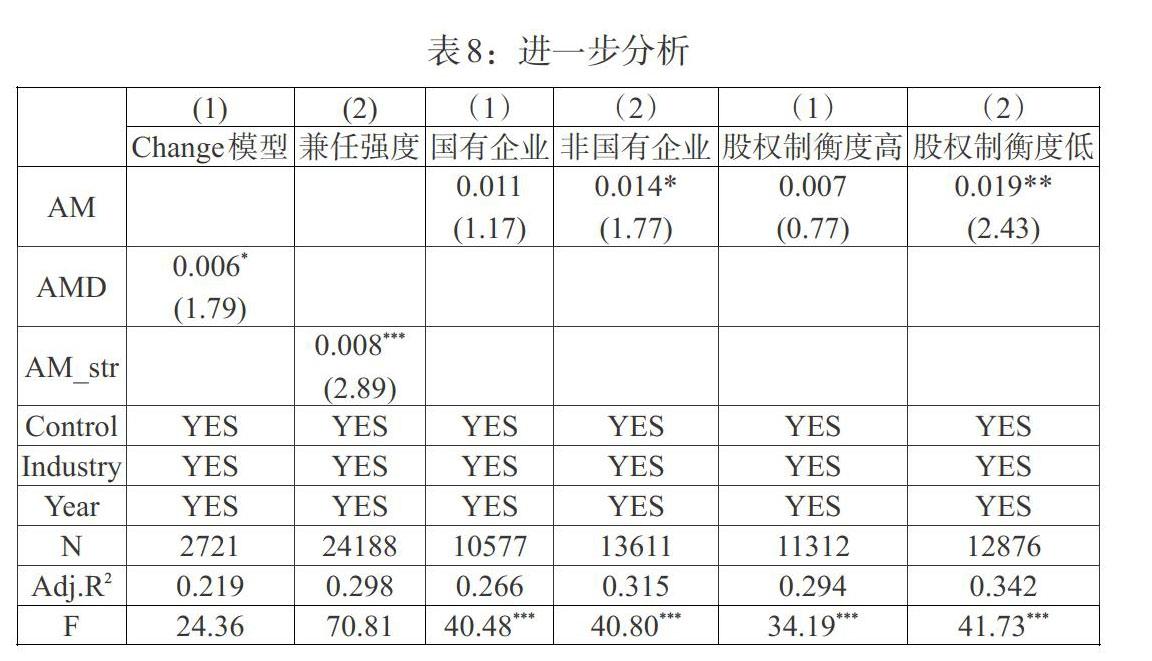
摘 要:本文以2008—2019年A股上市公司为样本,从融资约束视角考察我国上市公司纵向兼任高管的经济后果。结果显示:当公司存在纵向兼任高管时,其融资约束程度更高;区分不同兼任职务类别发现,与总经理纵向兼任高管相比,董事长纵向兼任高管对融资约束的影响作用更显著,上述结论在内生性检验和稳健性检验后依然成立。影响机制检验发现,纵向兼任高管通过加剧大股东的掏空行为加重了企业融资约束。进一步研究发现,在非国有企业、股权制衡度低和兼任强度高的企业中,纵向兼任高管对融资约束的影响程度更高。文章拓展了纵向兼任高管的公司治理效应研究,是对其经济后果的有益补充,为相关政策制定提供了参考依据。
关键词:纵向兼任高管;融资约束;掏空;大股东
中图分类号:F830.91 文献标识码:A 文章编号:1674-2265(2021)06-0029-09
DOI:10.19647/j.cnki.37-1462/f.2021.06.004
一、引言
在我国资本市场中,纵向兼任高管现象非常普遍(郑杲娉等,2014;潘红波和韩芳芳,2016)[1,2],引起了社会各界的关注和讨论。在监管层面,证监会与国资委对待纵向兼任高管的态度存在差异:1998年以来,证监会陆续出台多项政策以限制大股东与上市公司之间的高管兼任;而国资委在国有企业改革过程中,默许集团公司安排高管担任上市公司董事长或总经理(郑杲娉等,2014)[1]。企业实务层面,2004年东北高速公路股份有限公司纵向兼任引发的高管违规、2014年山西杏花村汾酒厂股份有限公司纵向兼任董事长辞职、2019年贵州茅台酒股份有限公司纵向兼任高管的独立性被质疑等诸多案例也都说明,高管纵向兼任能对企业决策和投资者利益保护问题产生重大影响。……