我国普惠金融风险分担机制研究
2021-08-09雷曜祝红梅吴京
金融发展研究 2021年6期
雷曜 祝红梅 吴京
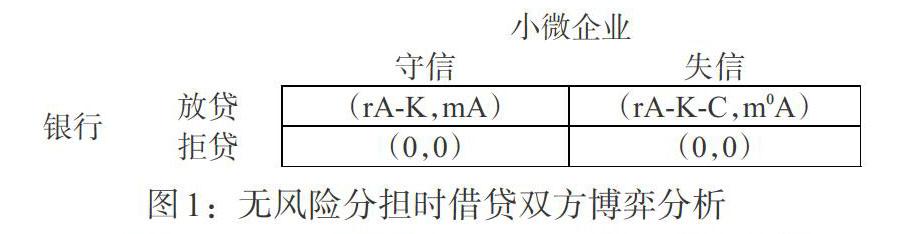
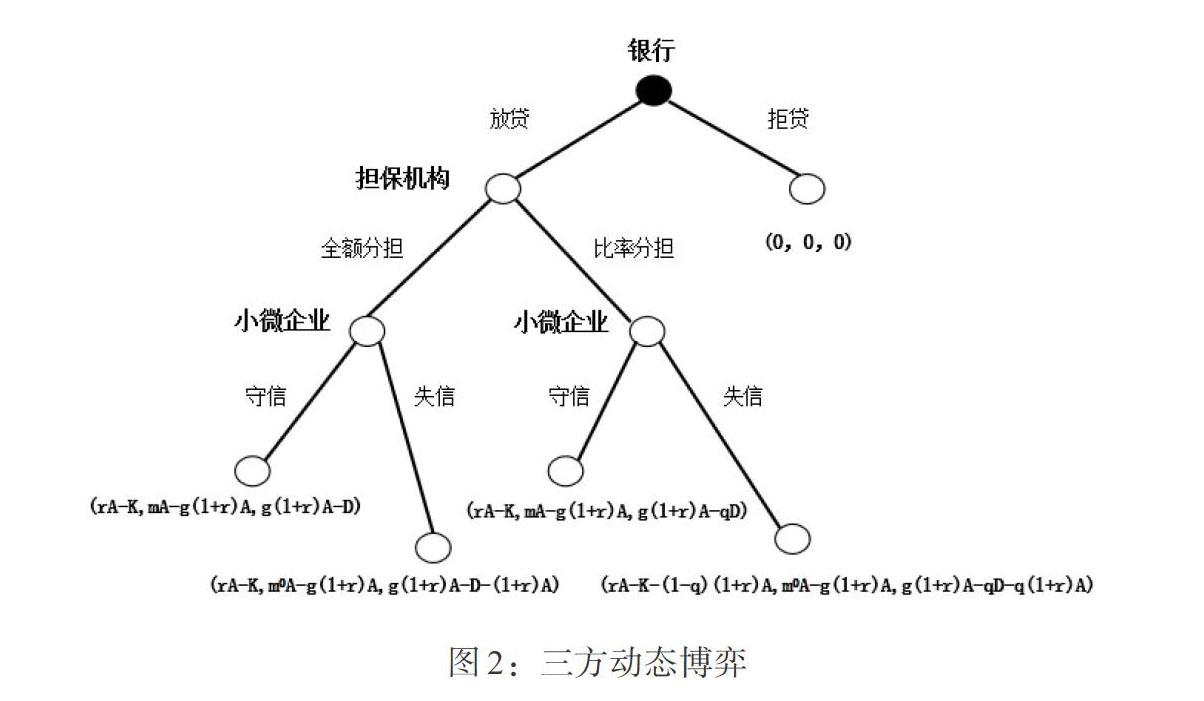
摘 要:在“三农”、小微企业等普惠金融重点领域,因信用、信息不足等问题产生的较高风险制约着金融机构主动服务的积极性,建立多方参与的风险分担机制是缓解普惠金融服务对象融资难、融资贵的重要手段。本文建立以银担合作为代表性机制的理论模型,分析发现,担保降低了银行面临的违约风险,能够有效提升小微企业信贷可得性;当小微企业失信概率一定时,风险识别能力较强的银行更愿意接受比率分担模式;在小微企业经营风险普遍较高的地区,通过财政手段对分担比率高的担保机构给予适当补贴,有助于提高担保机构和银行的积极性。在理论分析基础上,本文梳理了我国普惠金融风险分担机制的现状和问题,并提出完善政府性融资担保体系、借力金融科技完善基础设施等方面的政策建议。
关键词:普惠金融;融资担保;风险分担机制;银担合作
中图分类号:F830 文献标识码:A 文章编号:1674-2265(2021)06-0003-07
DOI:10.19647/j.cnki.37-1462/f.2021.06.001
一、引言
“三農”和小微企业融资难的一个重要原因是信用、信息不足产生较高风险,导致金融机构缺乏主动服务这些群体的积极性。通过融资担保等增信和风险分担机制缓解普惠群体融资难问题,是一项重要的制度安排。从国际上看,美国、日本、德国等发达国家均建立了较为完善的融资担保体系。我国从20世纪90年代开始探索融资担保体系建设,行业管理逐渐规范。2015年以来,国务院先后发布《关于促进融资担保行业加快发展的意见》(国发[2015]43号)等文件,部署加快发展主要为小微企业和“三农”服务的融资担保行业。……
登录APP查看全文