基于Logistic回归分析的我国上市公司财务舞弊识别模型研究
2021-07-29王月王玥
商场现代化 2021年10期
王月 王玥
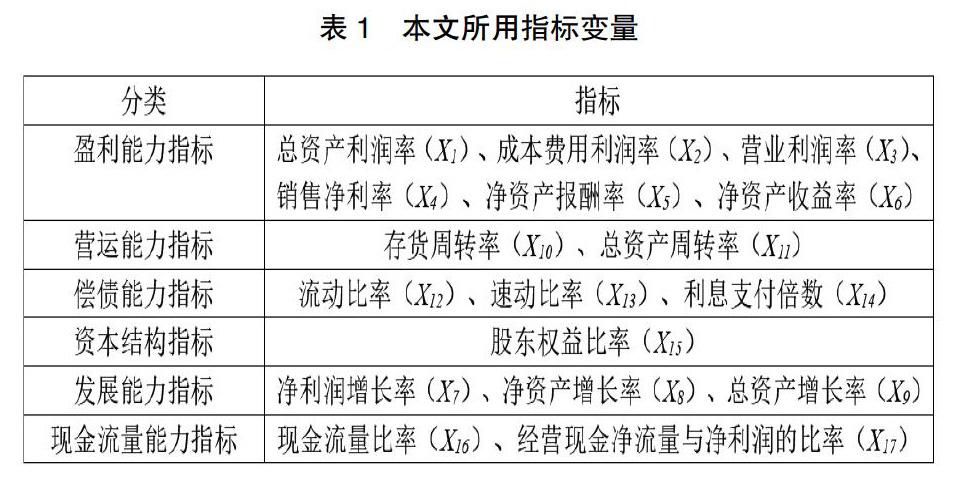
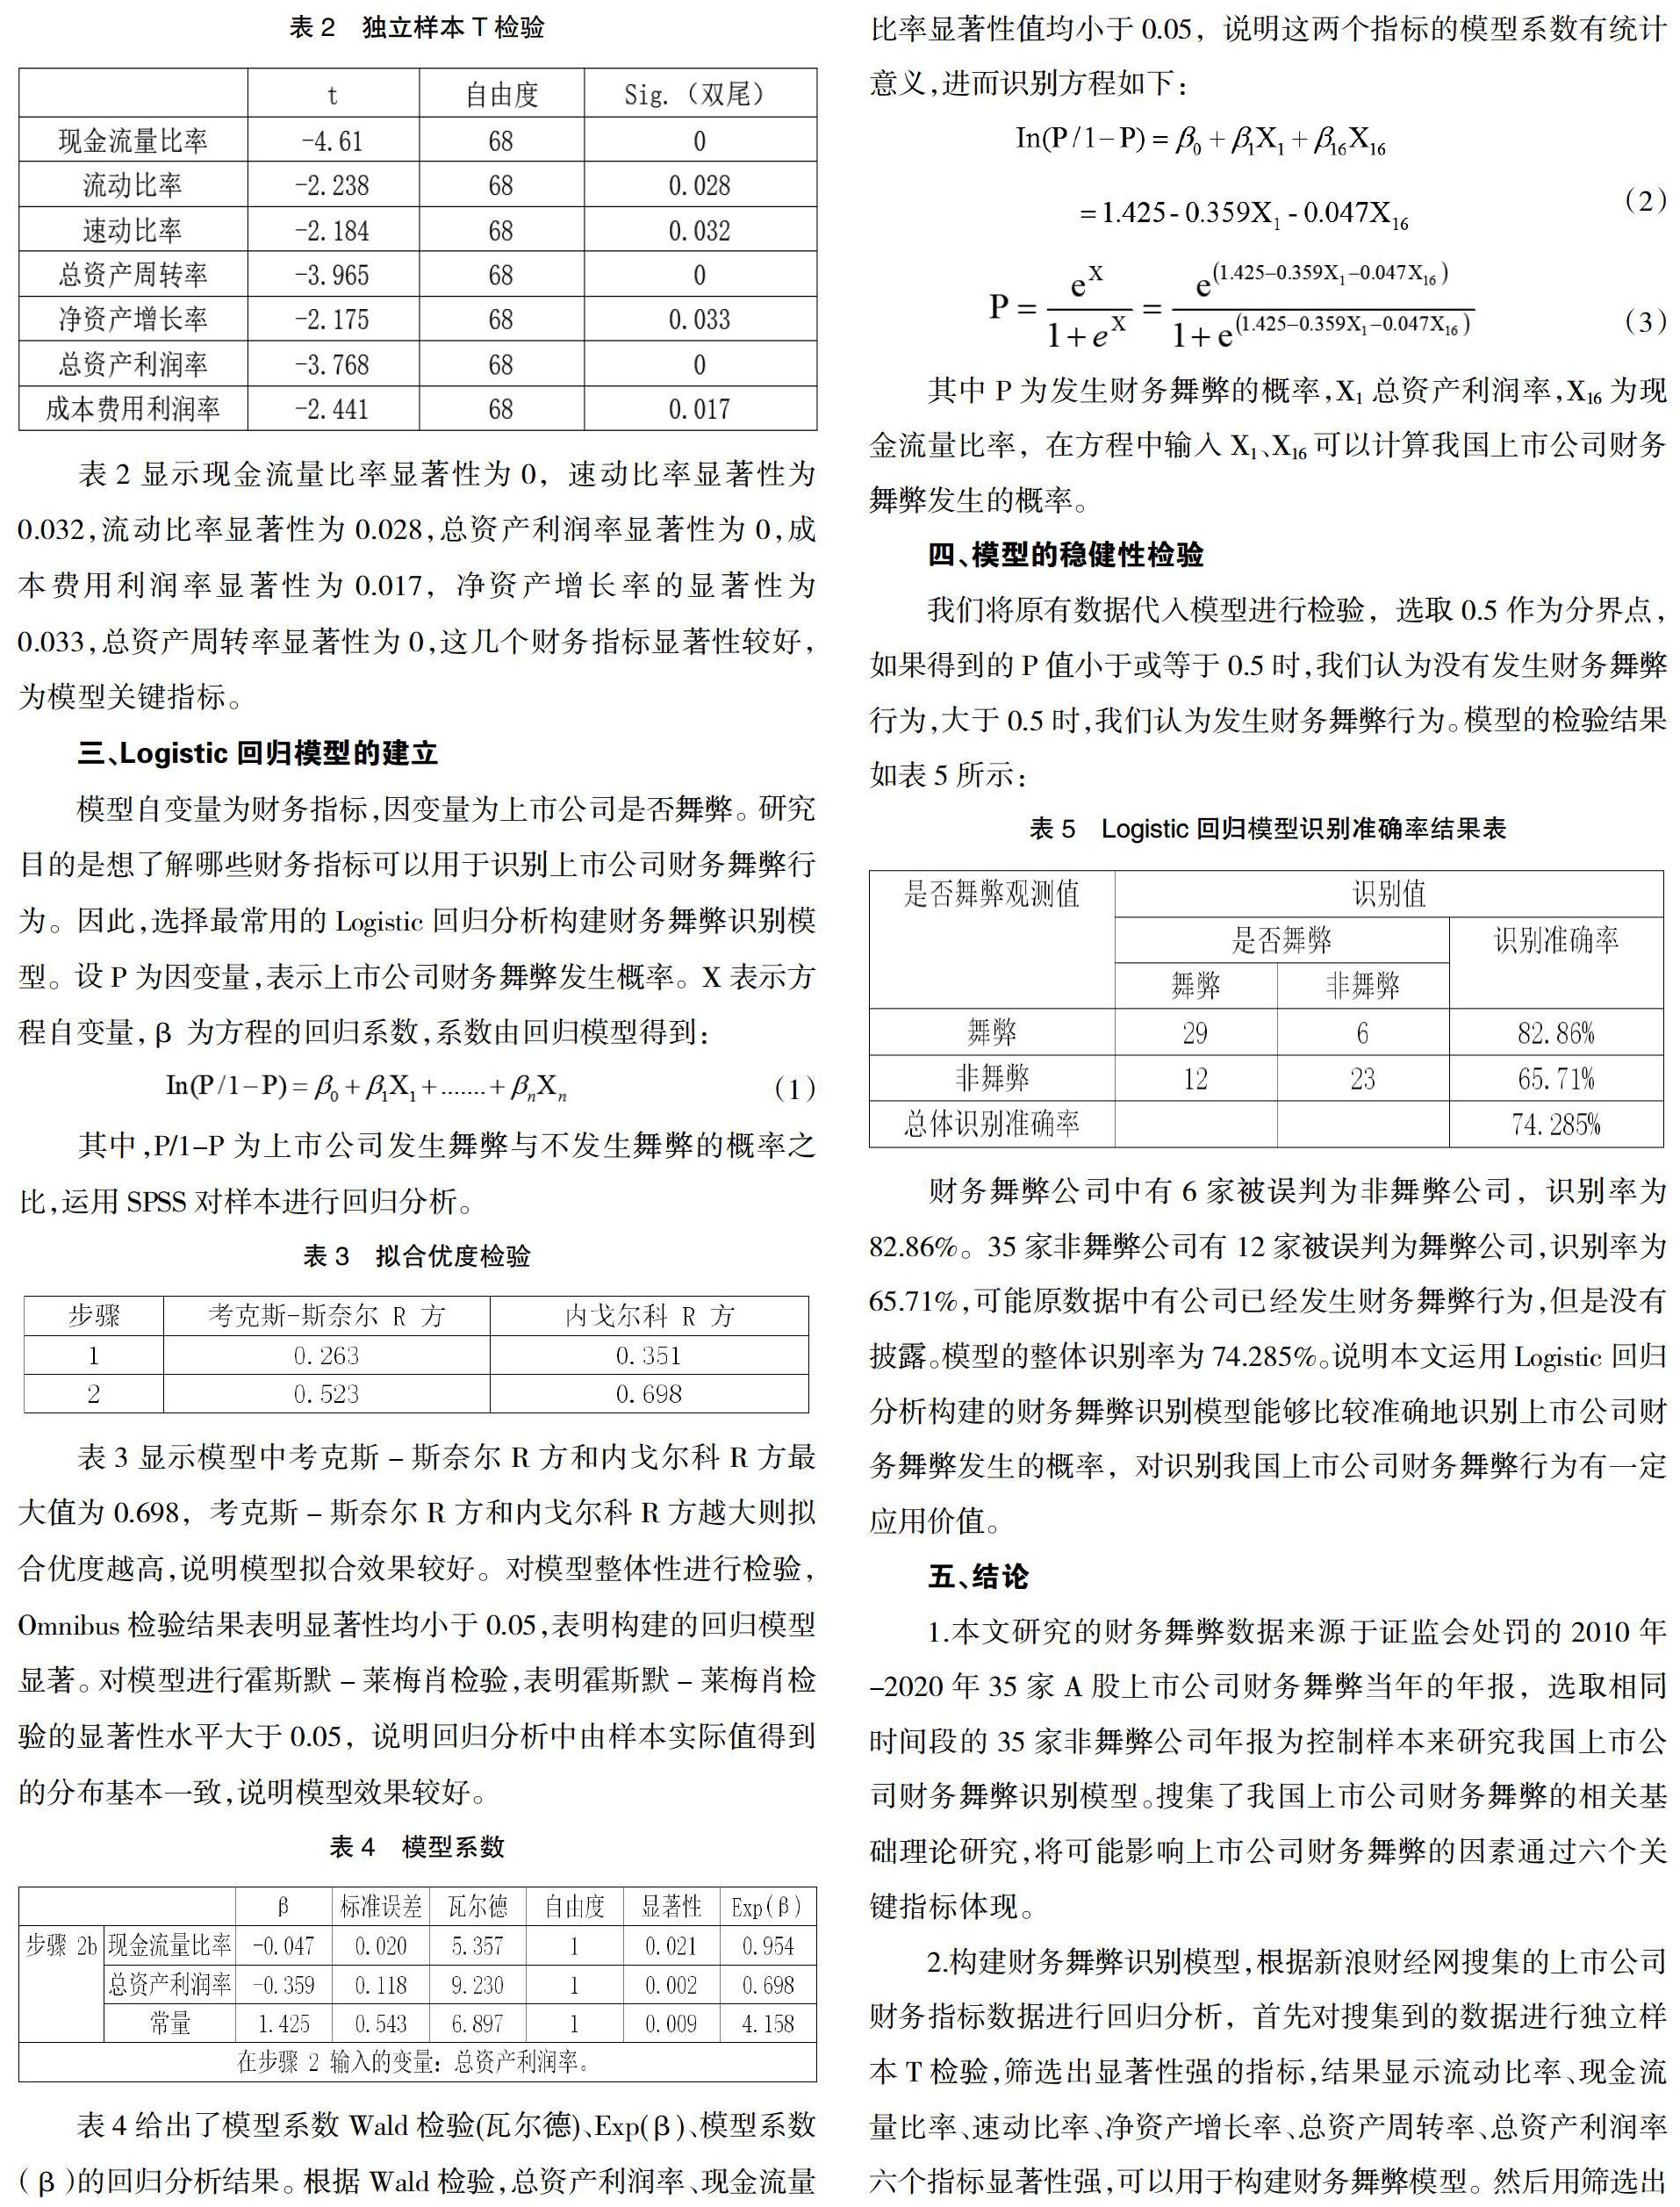
摘 要:本文基于Logistic回归分析建立财务舞弊识别模型,以我国上市公司2010年-2020年由于财务舞弊而被证监会进行处罚的A股上市公司舞弊当年年报的财务指标为自变量。通过具体分析表明我国上市公司财务舞弊的关键指标为总资产利润率、现金流量比率。
关键词:我国上市公司;Logistic回归分析;财务舞弊;稳健性检验
一、引言
在2020年8月份所开展的关于目前中国上市公司的论坛讨论中,据相关证监会有关领导表示,在2020年,证监会曾就涉及财务舞弊情况的11家上市公司的舞弊事实进行相应的行政处罚,这就占据所有案件的40%。怎样提前对财务舞弊的公司进行识别成为学术界共同关心的重要问题。
余玉苗、吕凡(2010)根据进行舞弊的上市公司实行舞弊的前一年以及舞弊当年财务指标着手,并通过财务指标的增量情况进行分析,建立相应的Logistic回归模型,通过研究可以清晰地展示,识别上市公司的财务舞弊的关键指标体现在了公司每股收益等五个财务指标的增量方面。王敏、李瑕(2011)通过对舞弊三角相关理论进行了充分理解,并在此基础上创建财务舞弊的识别模型。研究表明,公司开展监事会会议的次数、法人的具体持股比例以及上市公司舞弊当年所出具的审计意见类型等都与上市公司发生财务舞弊情况有着密切的关系。钱苹、罗玫(2015)通过对大量的财务变量进行筛选,最终发现上市公司的盈利亏损情况、公司的其他应收款、经营过程中的应计未付项、所持股票周转率、销售现金比率、公司投资者的持股比率、股权集中度、企业的再融资决策等指标作为识别我国上市公司进行财务舞弊的相关关键指标,用这些指标建立财务舞弊识别模型。……
登录APP查看全文