新时期核算型财务会计向管理会计转型的对策研究
2021-07-23房丽霞
全国流通经济 2021年13期
房丽霞
(沂源县人民法院,山东 沂源 256100)
随着现代科学技术的不断发展,社会管理的网络化以及人工智能技术的不断兴起,给传统财务管理工作方式带来了巨大改变。核算型财务会计模式在新时期的历史背景下存在着明显的缺陷性,核算型财务会计向着管理会计转型已经成为了当前企业或者事业单位发展的必然趋势。因此,深入研究新时期核算型财务会计向管理会计转型的优化对策具有十分重要的现实意义。
一、核算型财务会计与管理会计之间的区别和联系
1.核算型财务会计与管理会计之间的区别
(1)两者之间的职能不同
核算型财务会计就是企业财务管理人员依照自身财务相关专业知识能力对企业生产经营的全过程进行财务数据的详尽核算和记录,并利用科学的会计方法对企业财务状况进行准确记录,进而为企业经营管理的优化提供指导性数据依据;管理会计的主要职能就体现在对企业财务状况的总结和分析职能,其核心的目标就是要强化企业的内部管理水平,管理会计会对企业相关的一切经济信息进行总结、分类与分析,具体表现见图1。
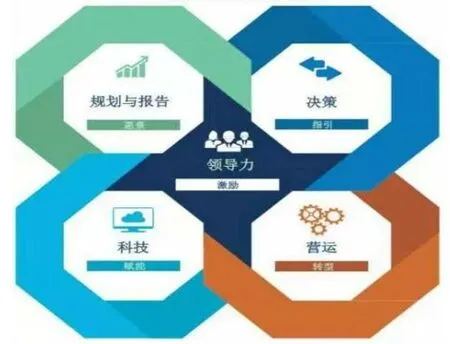
图1 管理会计职能框架
(2)两者之间工作的侧重点不同
核算型财务会计的主要工作内容就是将企业的财务信息提供给企业外部信息的使用者,其工作的重心通常放在外部服务当中;而管理会计的工作重心往往放在内部,为企业经营决策者提供精准的财务会计信息,确保企业的管理者能够对企业内部财务水平和资产状况有着清晰的认知,进而便于企业决策者制定针对性的战略调整。……
登录APP查看全文
