基于权衡理论的海外子公司内部融资结构研究
2021-06-30强静波
今日财富 2021年15期
强静波
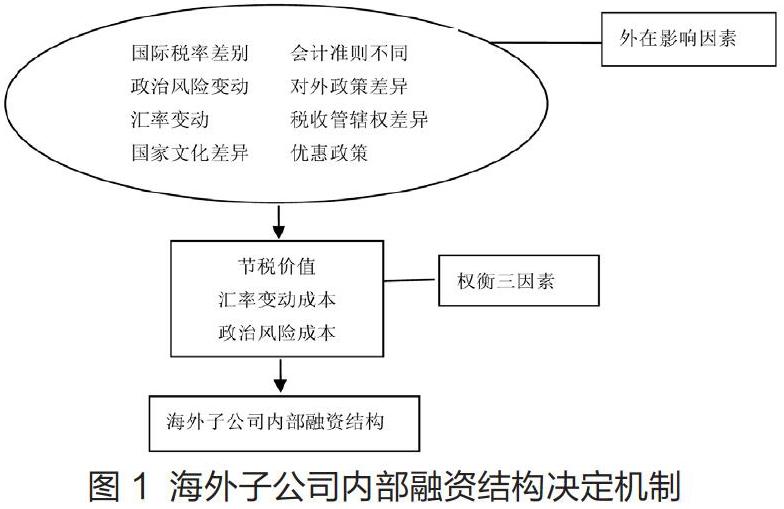
海外子公司作为一个经济实体,它的日常运营必然离不开资金,而它的一个重要融资渠道就是来自于母公司的内部融资。笔者基于权衡理论,假设来自于母公司的内部融资是其唯一融资渠道,通过具体分析跨国集团海外子公司的融资考虑因素,权衡节税价值、政治风险成本和汇率变動成本,得出海外子公司内部融资的资本结构。
一、研究背景
跨国公司进行资金融通通常有两个金融市场,一个是外部金融市场,即跨国公司系统之外的金融市场;另一个是内部的金融市场,即跨国公司内部融资所形成的市场。从国内外的调查可知,对于跨国公司而言,相当一部分资本融通发生在它的内部。这是因为部分国家对跨国公司在本国融资加以限制、某些海外子公司在东道国的融资成本较高、融资内部化有利于母公司对海外子公司的有效控制等原因。
一直以来,因为海外子公司的融资环境比较特殊,它涉及到税收的考虑、汇率风险、政治风险等因素,所以子公司的内部融资问题是比较复杂的。它通常有两种方式:向母公司的融资;各子公司之间应收账款的轧算等特殊形式的内部融资。为了方便研究,本文主要探讨的是子公司向母公司的融资,且假设海外子公司只存在内部融资,也就是说,来自母公司的内部负债和内部权益是海外子公司的唯一融资渠道。
二、基于权衡思想的内部融资结构
1958 年,美国经济学家Modigliani和金融学家Miller 在《美国经济评论》上共同发表了《资本成本、公司财务和投资理论》一文,提出了融资结构理论发展史上著名的MM理论。……
登录APP查看全文
