基于Fama-French三因子模型对我国体育产业股票的分析
2021-05-29史润
时代金融 2021年11期
史润
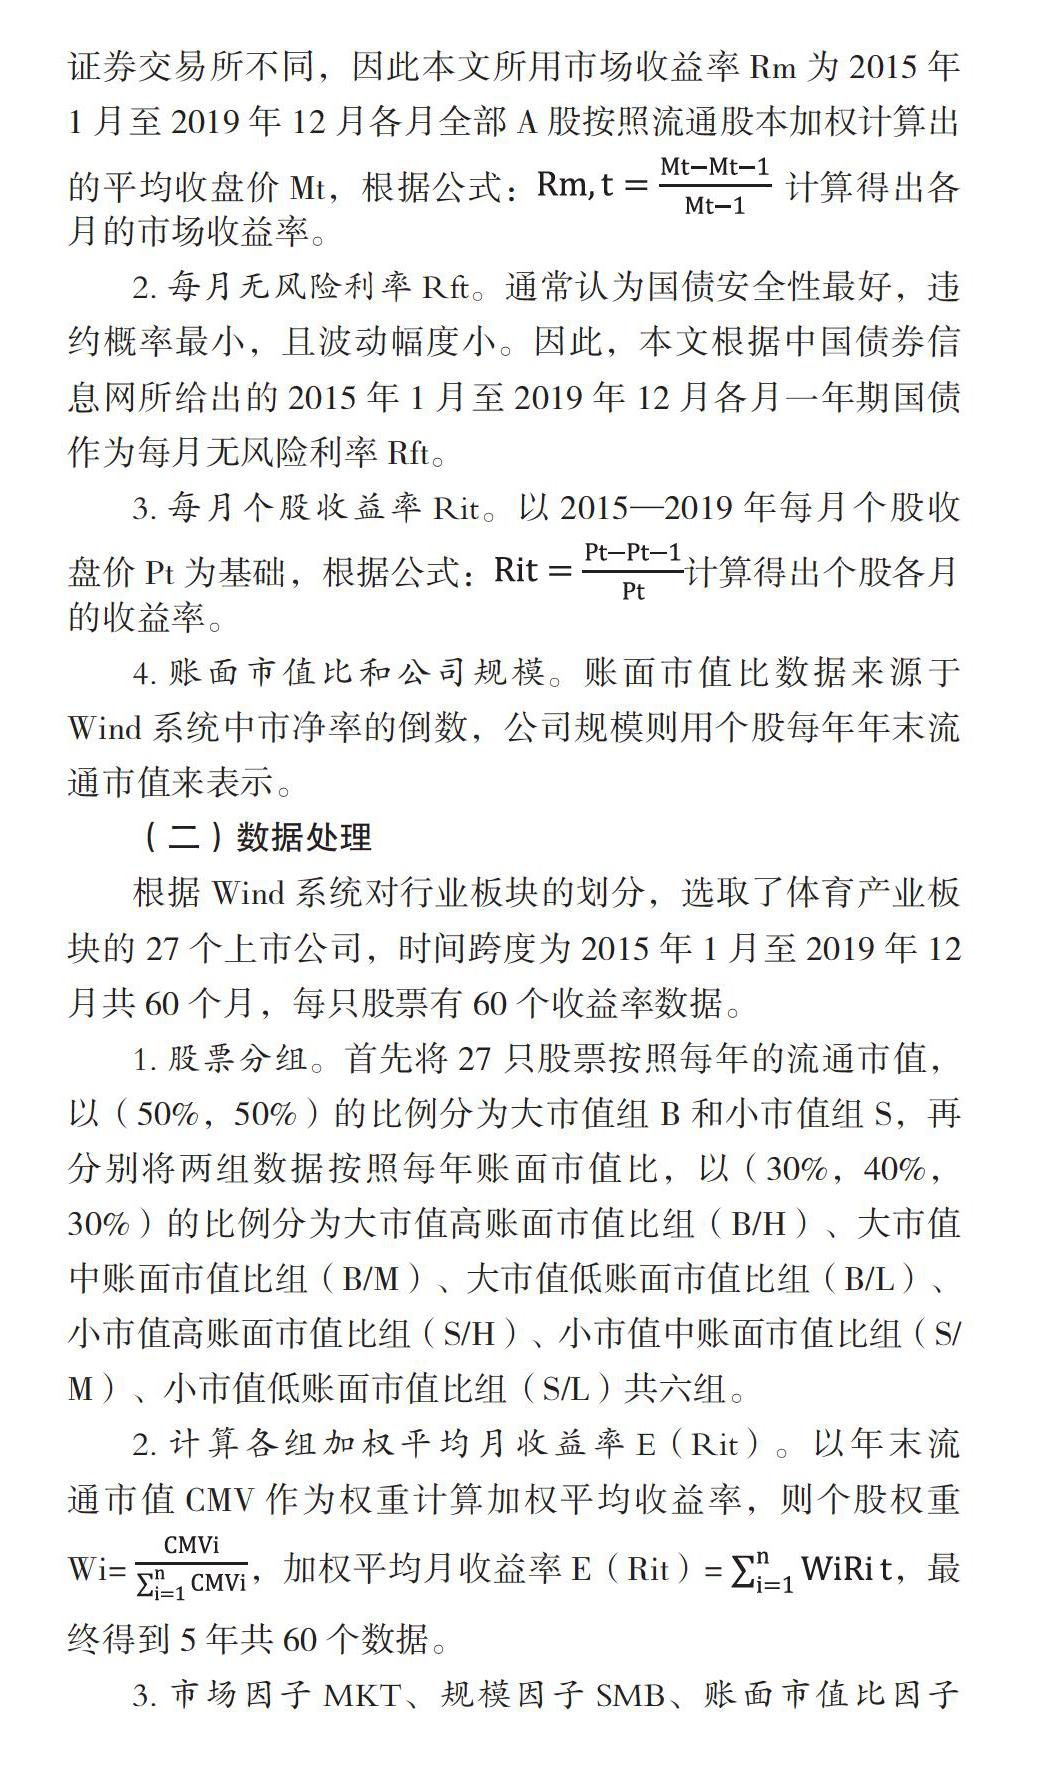
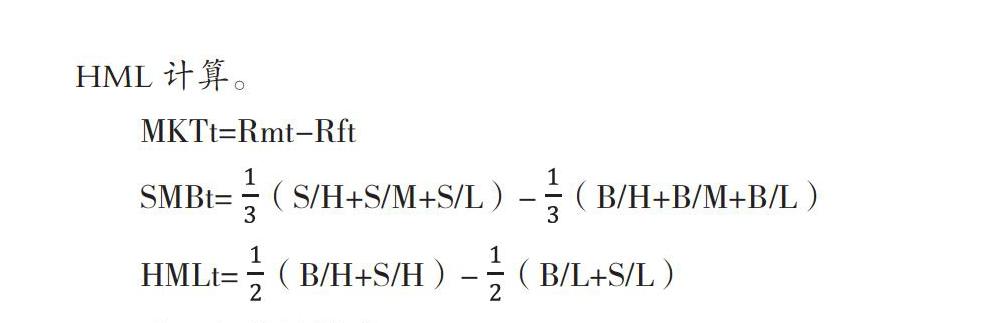
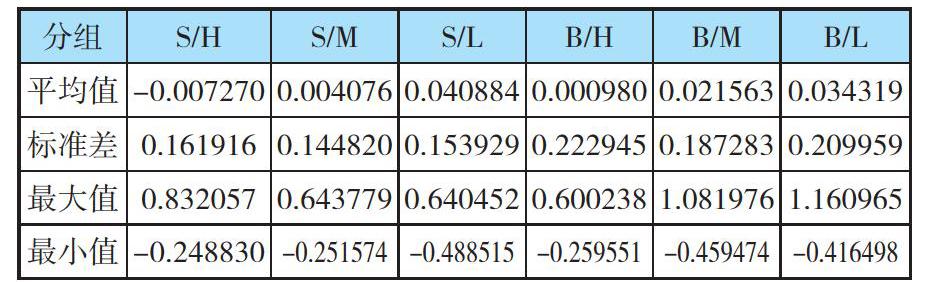
摘要:我国的体育产业正处于蓬勃发展的时期,体育产业规模不断扩大,在经济总量中占据越来越重要的地位,国家对体育产业越来越重视,这对体育产业企业的发展来说是利好消息。但其发达程度还不够,具有一定的投资风险。本文选取体育产业27支股票,按照市值大小和账面市值比大小将这些股票分为6组,利用Fama-French三因子模型对各组股票进行分析,发现体育产业股票的一些规律。
关键词:Fama-French三因子模型 体育产业 超额收益率 投资策略
一、引言
“十三五”期间,体育产业进入了蓬勃发展的时期,体育产业的规模逐年扩大,根据国家统计局的数据显示,我国体育产业的总规模已由2015年的1.7万亿元涨到2019年的2.9万亿元,这一数字已经接近“十三五”规划对体育产业规模要求的3万亿元人民币。
我国体育产业投融资事件数量和投融资金额总量起伏不定,表明我国体育产业的投融资环境仍然有待改善,风险仍然较大,若想在体育产业投资中获取超额收益,需要恰当的投资策略。
Eugene Fama和Kenneth French发现,CAPM模型中的贝塔系数并不能解释不同证券收益率之间的差异,为了改进这个模型,更准确地描述证券收益率的影响因素,二人在1992年对这个模型进行了修正,在原有基础上,增加了规模因子SMB和账面市值比因子HML:
E(Ri)-Rf=β(Rm-Rf)+aSMB-bHML
2015年,二人在原有FF三因子模型的基础上增加了盈利因子RMW和投资因子CMA。但根据国内学者的研究发现,五因子模型在我国股票市场的适用性不及三因子模……
登录APP查看全文