年终奖发放筹划
2021-05-29曾瑾
中国民商 2021年5期
曾瑾
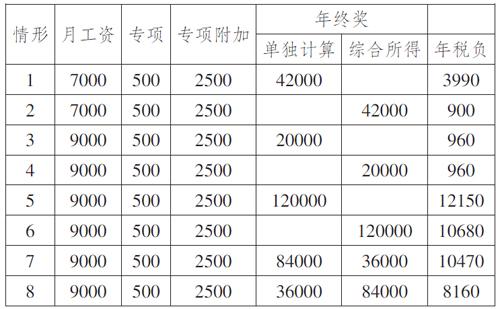
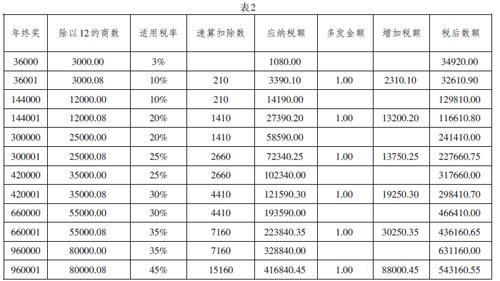
摘 要:“打工人”能拿到年终奖确实不易,根据报道2019年仅有三成的白领拿到了年终奖,均值为9547元。2020年更是不平凡的一年,拿到年终奖的“打工人”和均值应该会大打折扣。年终奖作为企业的一种激励方式,企业不仅要为留住人才而发放年终奖,又要想办法让员工少交个税。本文将从年终奖的发放方式、发放金额及个税交纳、企业所得税前扣除等方面来筹划如何发放才能达到两全其美的效果。
关键词:打工人;年终奖;企业所得税;个税;筹划
一、年终奖解释
年终奖是指企业每年末给员工不同程度地奖励,是对员工一年来工作业绩的肯定。年终奖的发放并不是《劳动法》强制规定的,一般由企业和劳动者双方协商。执行得好的年终奖制度不仅可以激励员工,又增加企业凝聚力。根据《劳动法》的规定,年终奖是工资总额的一部分,计入社保缴费基数。
税法上年终奖正式叫法是“全年一次性奖金”。根据国税发〔2005〕9号文规定,“全年一次性奖金”是指行政机关、企事业单位等扣缴义务人根据单位全年效益和各种考核制度,向雇员发放的一次性奖金。
二、年终奖计税和企业所得税前扣除
(一)年终奖计税
根据财税[2018]164号文规定,居民个人取得全年一次性奖金,符合国税发〔2005〕9号文规定的,在2021年12月31日前,可以有两种选择:
不并入当年综合所得,以全年一次性奖金收入除以12个月得到的数额,按照月度税率表确定适用税率和速算扣除数,单独计算纳税。
计算公式为:应纳税额=全年一次性奖金收入×适用税率-速算扣除数
登录APP查看全文