循环经济视角下资源流成本核算及优劣势分析
2021-05-11薛丽
会计之友 2021年10期
关键词:循环经济
薛丽
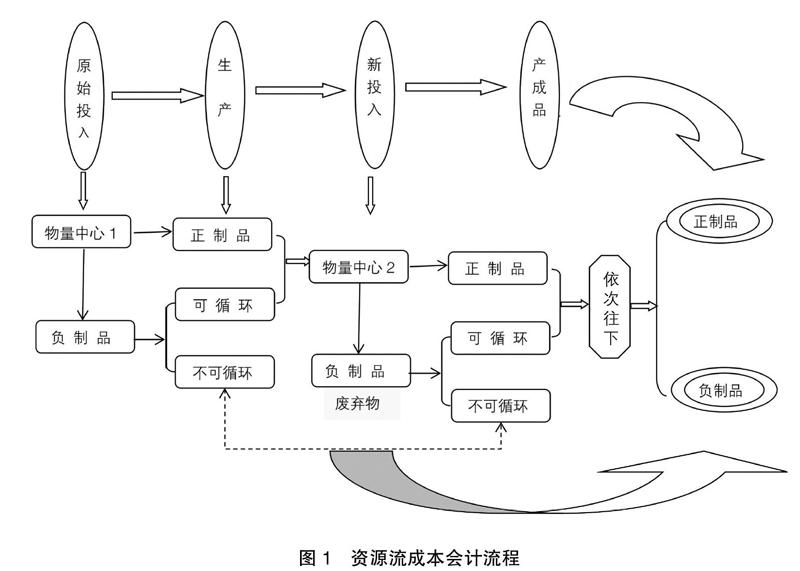

【摘 要】 近几年,由于经济的飞速发展,各种资源遭到严重破壞。自然资源严重浪费,空气污染日益恶化,人们的身心健康受到威胁。面对如此情况,资源的循环再利用已经迫在眉睫。传统的成本会计由于其固有的缺陷无法使企业对生产过程中产生的废弃物进行合理利用,造成了资源的大量流失。资源流成本会计把企业每一个物量中心生产的产品分为正制品和负制品,并且能准确找到生产过程中废弃物产生的环节,使得废弃资源能够被重复利用,遵循了循环经济的原理,避免了传统成本会计核算的盲区,为企业节约资源、改善环境指明了方向。
【关键词】 循环经济; 资源流; 正制品; 负制品
【中图分类号】 F234.2 【文献标识码】 A 【文章编号】 1004-5937(2021)10-0144-05
一、引言
“循环经济”的概念在20世纪60年代由美国经济学家波尔丁提出,其核心思想是把以往表现出来的“两高一低”(高消耗、高污染、低利用)的传统经济发展模式转变为“两低两高”(低消耗、低污染、高利用率、高循环)的生态经济发展理念。在这一理念的倡导下逐步形成了“资源—产品—再生资源”的循环利用模式。
我国在几十年的经济发展中,传统的发展模式一直是整个经济运行的主导思想,企业大肆耗用各种资源,最终导致资源匮乏、环境污染、效益低下等问题。虽然近几年大家意识到生态破坏带给整个社会的危害性,国家也在积极宣传和倡导企业走循环经济发展的重要性,但是收效甚微,其中一个重要原因就是企业尚未找到一个既能对内节约资源,同时又能对外防止环境污染的可持续发展的方法。……
登录APP查看全文
