恒安国际2020年实现净利润45.95亿元
2021-04-13
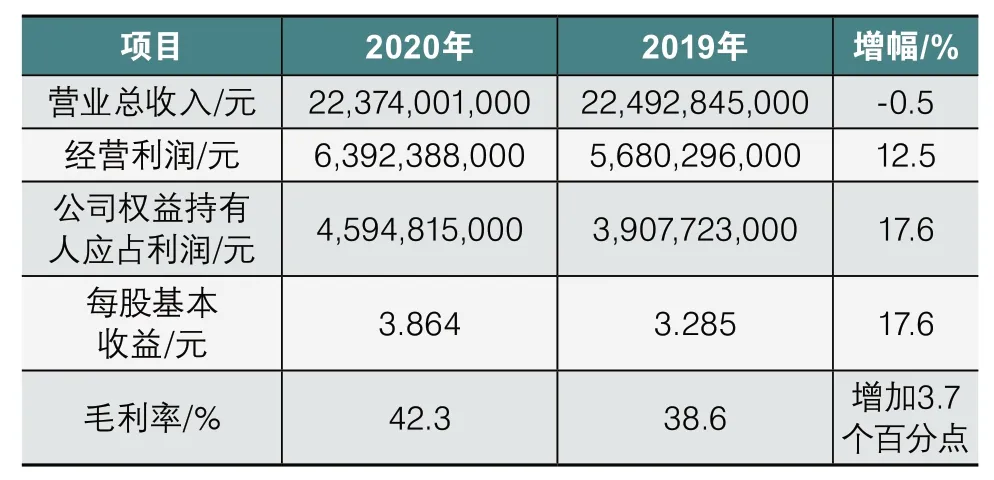
1 财务摘要
2 业务回顾
2021年3月19日,恒安国际公布2020年业绩公告,截至2020年12月31日,集团整体收入约人民币(单位下同)223.74亿元(2019年:224.93亿元),与2019年基本持平。
主要影响因素是:2020年第一季度,物流及复工方面受到疫情影响;下半年,在市场复苏的情况下加大力度发展电商及新零售渠道,增加了市场推广及促销的投入。
2020年,集团整体毛利增长约8.8%至约94.56亿元(2019年:86.89亿元),整体毛利率进一步上升,至约42.3%(2019年:38.6%)。
毛利增长的原因包括:2020年木浆价格仍处于低位,生活用纸业务的毛利大幅增长;销售渠道改革,高利润的卫生巾业务的收入在2020年明显改善;新推出的高端卫生巾系列“Space7”的市场渗透率在2020年迅速提升,带动卫生巾的销售,进一步推动集团整体毛利及毛利率增长。
2020年,经营利润上升约12.5%至约63.92亿元(2019年:56.8亿元)。受益于木浆价格处于低位、高端产品收入占比增加及汇兑收益,公司权益持有人应占利润约为45.95亿元(2019年:39.08亿元),同比增长约17.6%。每股基本收益约3.864元(2019年:3.285元)。
2.1 卫生巾业务
2020年,集团卫生巾业务销售收入增长接近3.0%至约66.55亿元(2019年:64.87亿元),高于2020年市场平均增长水平,占集团整体收入接近30.0%(2019年:28.8%)。受惠于高端产品“Space7”快速增长,销售额近2亿元,带动卫生巾业务毛利率进一步提升至约71.4%(2019年:70.3%)。集团正稳步迈向发展高端市场的策略,高端产品“Space7”有望成为2021年及未来的潜在增长点,推动集团卫生巾市场份额增长。
2.2 生活用纸业务
2020年集团生活用纸业务销售收入跌幅约9.6%至约103.83亿元(2019年:114.87亿元),占整体收入约46.4%(2019年:51.1%)。
2020年下半年国内市场全面复苏,集团生活用纸业务增加了在市场推广方面的投入,尤其于第四季度在电商及新零售渠道加大投入推广及促销费用,使销售及行政费用大幅增加,在会计准则下这些费用与收入抵销,致生活用纸收入下降。……
