对国家审计基本概念仍需深入研究
2021-04-07刘力云崔孟修王慧沈玲
会计之友 2021年8期
刘力云 崔孟修 王慧 沈玲
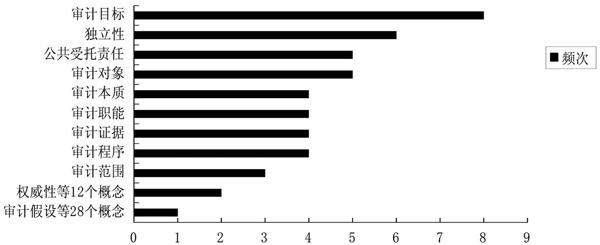
【摘 要】 基于对国家审计基本概念和定义认知的访谈结果发现,目前针对国家审计基本概念和定义的观点是分散和不统一的,共识较多的国家审计基本概念包括公共受托责任、独立性、审计本质、审计职能、审计目标、审计对象、审计程序和审计证据。共识较多的国家审计定义为:对受托管理和使用公共资源的责任履行情况进行的独立的监督活动。本次访谈结果在一定程度上表明,形成关于国家审计基本概念和定义的共识,构建国家审计基本理论体系,并在此基础上构建审计学科体系和话语体系,仍然是我们面临的一项重要的研究任务。
【关键词】 国家审计; 基本概念; 理论体系; 学科体系; 话语体系
【中图分类号】 F239.0 【文献标识码】 A 【文章编号】 1004-5937(2021)08-0015-07
一、问题的提出
2016年5月,习近平总书记在哲学社会科学工作座谈会上明确指出,“要按照立足中国、借鉴国外,挖掘历史、把握当代,关怀人类、面向未来的思路,着力构建中国特色哲学社会科学,在指导思想、学科体系、学术体系、话语体系等方面充分体现中国特色、中国风格、中国气派”。近年来,我国哲学社会科学各领域深刻领会习近平总书记的讲话精神,扎根中国大地,坚持守正创新,强化本土化意识,在构建中国特色话语体系方面取得了许多新进展。
概念是人文社会科学研究的最基本单位,概念的创造及其系列组合构成理论、学科与知识体系[1]。一个学科只有以一系列具有专业性、系统性的概念、范畴、命题揭示客观对象的本质和规律,构成学术体系和话语体系的统一体,才能称其为一个成熟的、健全的学科[2]。……
登录APP查看全文
