我国股市波动率区制转换特性描述与成因分析
2021-03-31洪绍鹏王冀惟
洪绍鹏 王冀惟

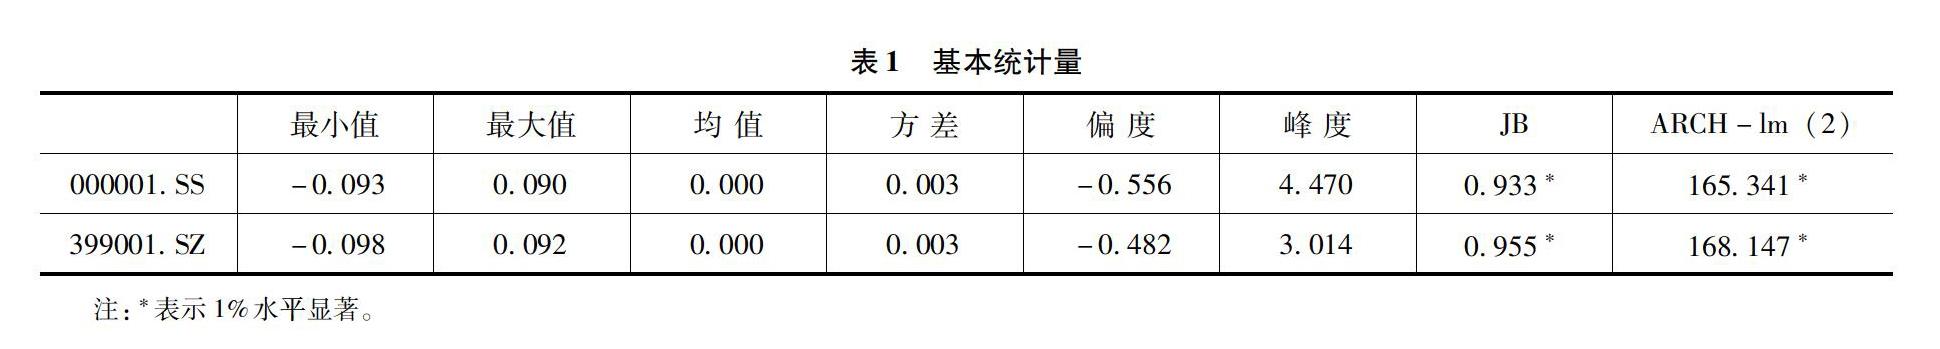
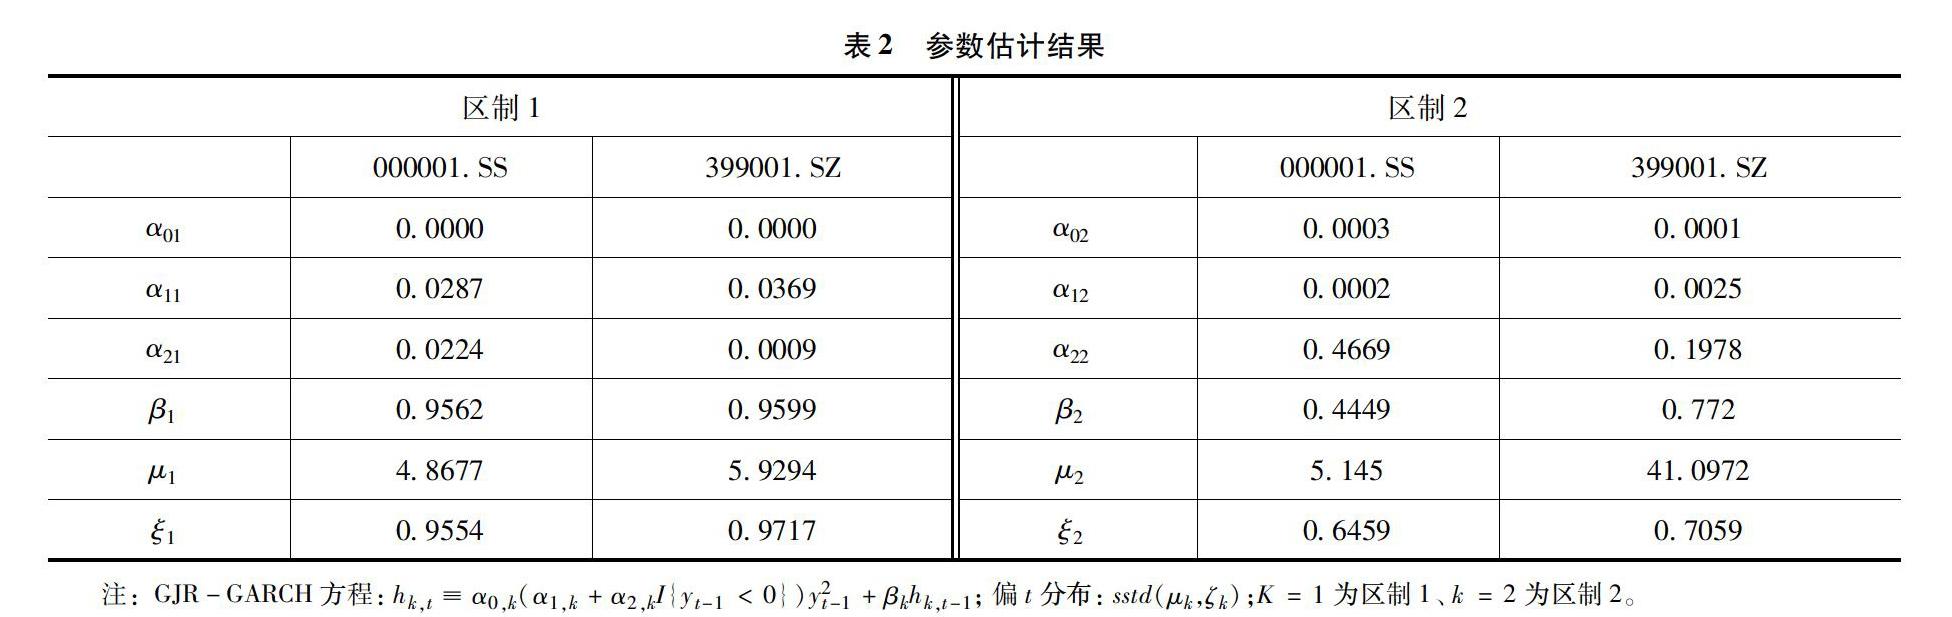
[摘 要]考虑到单一区制的GARCH族模型存在无法捕捉数据的结构性突变的缺陷,文章构建MS(2)-GJR-GARCH模型对上证指数与深圳指数的日收益率进行了拟合,采用MCMC方法以避免参数估计中存在的路径依赖问题。模型拟合结果说明:①上证指数与深圳指数均存在显著的区制转换特征;②在样本期内,低波动率区制占有较长时间;③波动率易受外部事件的影响。
[关键词]杠杆效应;波动率聚集;MS(2)-GJR-GARCH;MCMC估计
[DOI]10.13939/j.cnki.zgsc.2021.05.031
1 文献综述
由于GARCH类模型往往会出现波动率高持续性的现象(Lamoureux,1990),并且无法刻画波动率的非对称性随时间变化的现象(Caporale,2002)。
Hamilton和Susmel (1994)提出了MS-GARCH模型,在该模型中,收益率的条件分布取决于一个不可观测的马尔可夫链,通过区制的转换解决了模型数据中存在的结构性突变问题,并讨论了在MS-GARCH模型中由于存在路径依赖问题从而导致使用最大似然法进行参数估计会无法精确估计参数的问题。由此引出了大批学者对MS-GARCH参数估计的问题进行研究。
由于MS-GARCH待估计参数较多,后验积分难以计算。贝叶斯估计大多使用马尔可夫链蒙特卡洛模拟(MCMC)方法去解决后验密度积分维度过高,难以计算的问题并同时可以解决路径依赖问题(Bauwens 等,2010,2011)。或者使用MCEM算法去估计MS-GARCH的参数(Augustyniak,2014)
2 理论基础:MS-GARCH
令yt为t时刻的收益率,假设:①Eyt=0,即零均值假设;②序列之间不存在自相关。根据Ardia 等(2018)的研究,MS-广义GARCH模型符合以下形式:
yt|(st=k,Jt-1)~D(0,hk,t,ξk)(1)
其中,Jt-1≡{yt-i,i>0},st为一阶时齐马尔可夫状态空间K中的一个状态,hk,t为时变方差,ξk为形状参数。在给定分布D(·)后,有E[y2t|st=k,Jt-1]=hk,t。由此,推出hk,t为在给定状态st以及信息集Jt-1后的yt的条件方差。根……