德昌电机:大客户集中度过高上市圈钱意图明显
2021-03-31王炳根
股市动态分析 2021年6期
关键词:关联
王炳根
宁波德昌电机股份有限公司于2020年7月5日递交了申报版首次公开发行股票招股说明书,拟在上海证券交易所发行不超过5,000万股,占发行后总股本的比例不低于25%,募资约12亿元,用于兴建小家电、吸尘器、汽车电机生产线项目、研发中心及补充流动资金。根据招股书披露,德昌电机的主营业务是小家电及汽车EPS电机为主,主要的大客户为TTI。
表1: 德昌电机主要的大客户明细
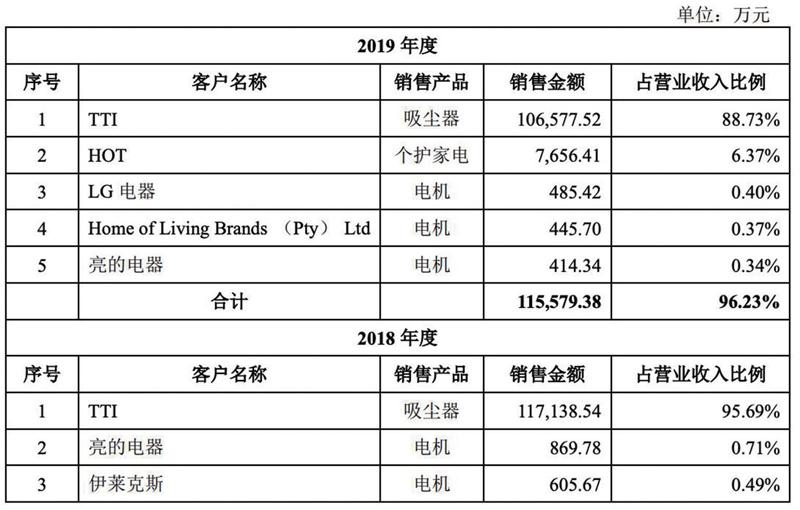
《股市动态分析》经过深度调查发现,第一大客户销售占比超88%,客户集中度过高;供应商与客户存在严重重叠现象;董事长的直系亲属均为公司董事,内控制度极其堪忧;在产能不饱和并且公司的关键主营产品产量逐年下滑的情况下,德昌电机却依然选择募资12亿元扩大现有产能。
第一大客户集中度超88%
德昌电机严重依赖前两大客户的情况十分明显。根据招股书披露,2017年至2020年6月30日,TTI稳居公司第一大客户,公司向其销售的金额占比分别为93.39%、97.04%、90.98%、81.89%。此外,德昌电机向HOT销售的金额占比在2019年、2020年上半年分别为 6.54%、16.96%。德昌电机向前两大客户销售的合计金额占比超过97%,已然越过了单一客户50%依赖率的红线。德昌电机未来如何应对销售占比超过90%前两大客户流失这一重大的经营隐患将是决定其上市后其投资价值的关键要素。
再有,在德昌电机的前五大客户中,除了LG既是公司客户又是供应商外,作为第一大客户的TTI同样位列在前五大供应商的名单中。至此,德昌电机不仅存在客户集中度过高的问题,同样存在大客户与供应商重叠的问题,这其中或涉及与大客户进行关联交易和利益输送。……
登录APP查看全文
