中美利差的内在决定机制与时变逻辑探析
2021-03-19
中国外汇 2021年1期
中美利差的长期决定性因素是中美两国的经济基本面差异。中美货币政策分化会加剧中美利差的短期波动,但短期波动行情最终会回归于由中美经济基本面差异主导的长期走势中。
2020年,中美利差走高引发各界关注。本文聚焦中美10年期国债利差,结合索罗(Solow)经济增长理论模型与现实影响因素,构建长端收益率决定框架,并基于该框架对历史中美利差在不同阶段呈现的走势进行分析,旨在为中美利差的进一步研究提供参考。
长端利率决定框架的构建
10年期国债利率属于长端利率,其往往被视为反映经济发展的长期回报率,故本文借鉴反映经济长期增长的Solow模型,首先从理论层面探讨长端利率的决定因素。
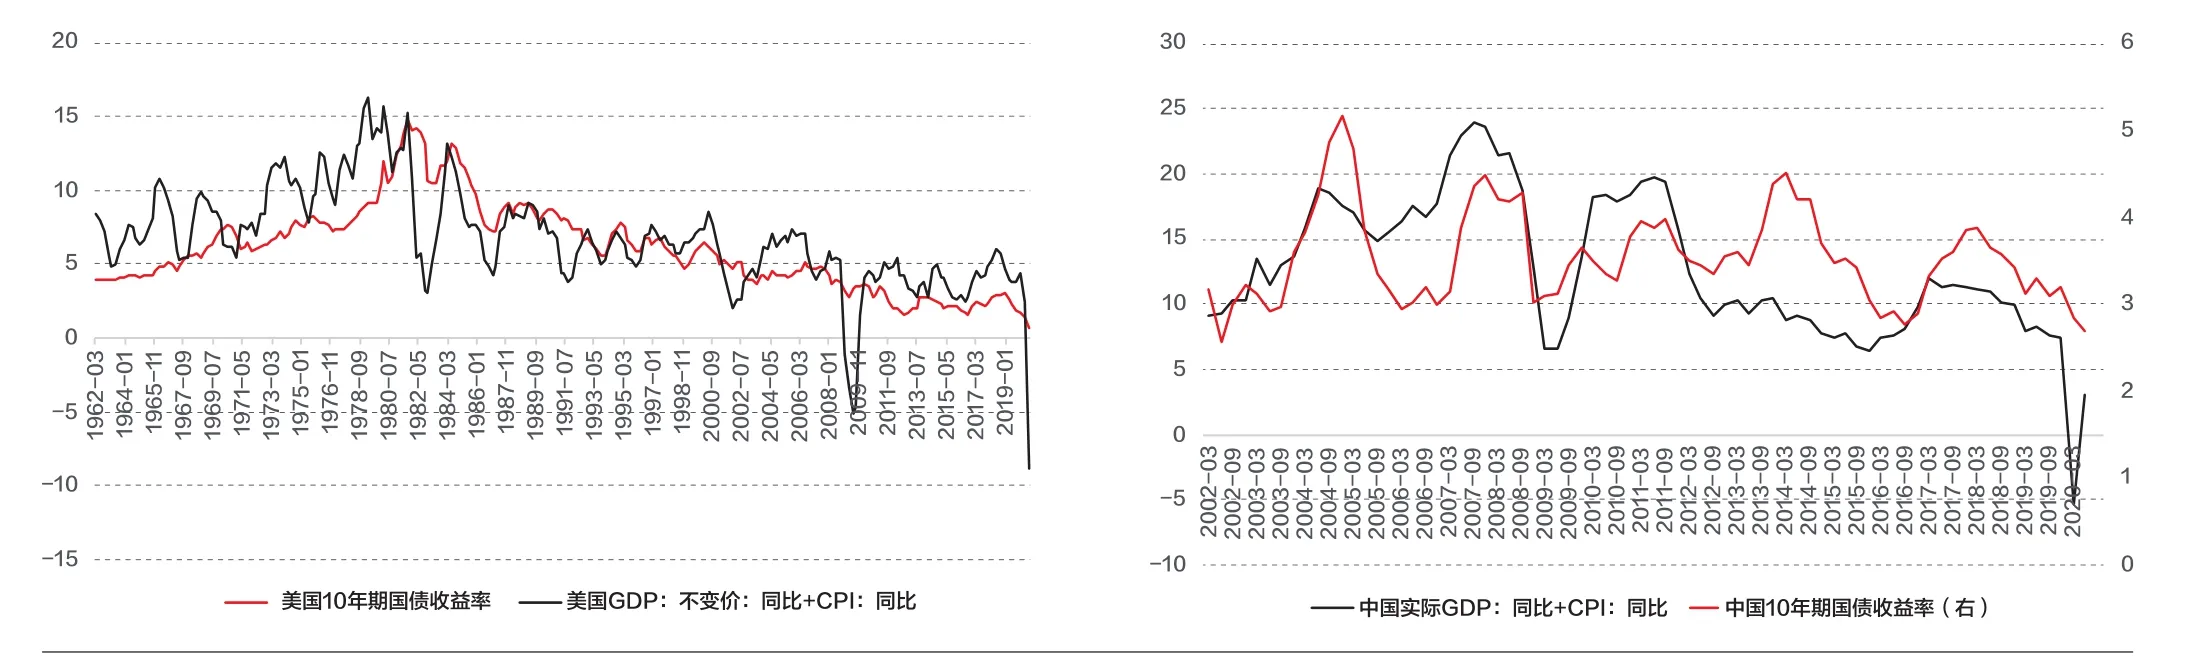
图1 中国、美国10年期国债收益率与其名义经济增长水平(单位:%)
考虑到现实中的扰动因素,笔者将进一步结合资金市场来完成分析框架的搭建。利率由资金的供给和需求共同决定,而上述理论所讨论的经济增长,事实上决定的正是资金的需求端。也可以说,从长期来看,资金价格的走势取决于需求水平。但放眼短期资金的供给,即市场的流动性水平(其受货币政策的影响最为显著),若出现供求不匹配的非均衡状态,则会导致利率水平偏离中枢。
据此,笔者认为,决定10年期国债收益率的因素包含两大部分:其一,名义经济增长是核心因素,其决定收益率的中枢水平,是长期变动趋势的主要影响变量;其二,市场的流动性决定资产的配置能力强弱,会造成收益率偏离中枢值的波动效应,该效果主要由货币政策实现。……
登录APP查看全文