大宗商品价格或呈现分化态势
2021-03-02孙慧萍俞斌编辑张美思
中国外汇 2021年22期
关键词:疫情
文/孙慧萍 俞斌 编辑/张美思
新冠肺炎疫情暴发以来,大宗商品市场价格波动幅度加剧,但整体呈上涨趋势。这主要源于疫情后商品需求改善,叠加美联储的超宽松政策。近期美联储宣布开始启动缩减购债(Taper),符合市场预期,并未对美元、大宗商品等金融市场品种走势造成显著影响(见图1)。那么,在美联储开启Taper后,大宗商品市场将会呈现怎样的行情?以下,笔者将结合美联储上一轮Taper后的历史经验与当前的宏观经济及货币政策背景,对大宗商品主要品种的走势进行分析。
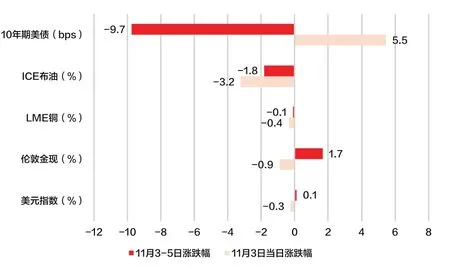
图1 美联储11月议息会议当天和当周主要品种涨跌幅
上一轮美联储开启Taper后大宗商品价格整体承压
在上一轮的紧缩周期中,美联储Taper自2014年1月开始实施,至10月底结束。在此期间,大宗商品价格整体呈现不同程度的走弱。其中,黄金价格累计下跌3.4%,原油价格累计下跌23.3%,铜价累计下跌9.1%。此后,自2014年年底美联储加息预期发酵以来,黄金、原油、铜等大宗商品价格继续走弱。但不同品种的具体走势受不同基本面因素的影响而略有分化(见图2)。
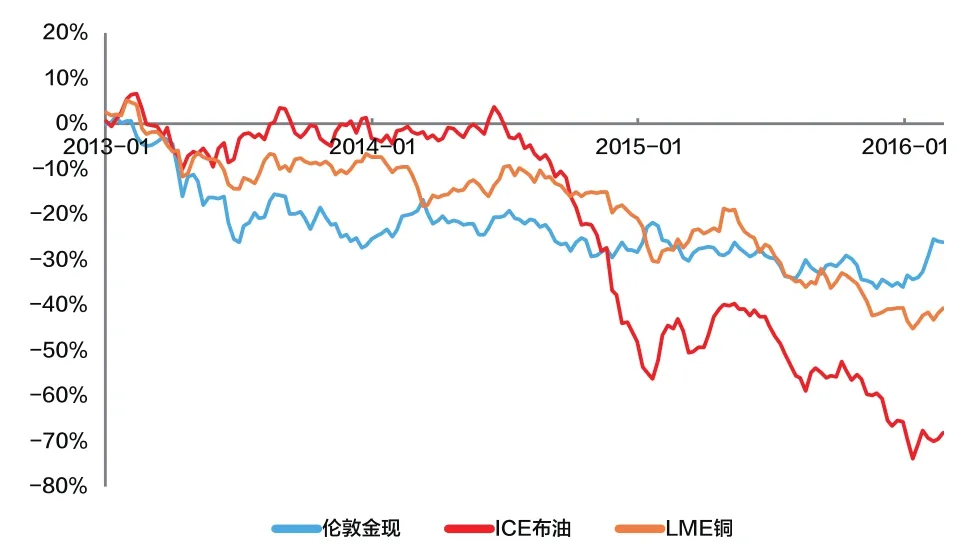
图2 2013—2015年大宗商品价格累计涨幅
黄金价格受美国经济形势和加息预期主导。2014年金价呈现先涨后跌的态势,其背后是美国经济基本面的先弱后强。2014年一季度,美国经济整体偏弱,二、三季度则呈现复苏走势,实际国内生产总值(GDP)表现强劲,环比折年率分别为5.2%和4.7%,核心个人消费支出物价指数(PCE)位于1.5%以下,就业市场持续复苏。在此背景下,2014年下半年至2015年,美联储加息预期逐渐增强,实际利率上行,金价持续受到打压。……
登录APP查看全文