基于EVA 的巨化股份业绩评价
2021-02-24马玉卓石沂哲
合作经济与科技 2021年4期
□文/马玉卓 石沂哲
(沈阳化工大学 辽宁·沈阳)
[提要] EVA 业绩评价方法以股东财富最大化为目标,可有效缓解委托代理问题,系统科学地衡量企业价值。本文以浙江巨化股份有限公司为例,利用EVA 业绩评价方法对其经营业绩进行评估,并将EVA 业绩评价指标与传统的业绩评价指标进行对比分析,发现EVA 业绩评价指标的评价效果更具有全面性、客观性,激励效果更加科学合理,可以使企业注重战略投资及其投资效率,最后对其在企业中的具体应用提出相关建议。
一、EVA 业绩评价的概念
经济增加值(EVA)是美国思腾思特咨询公司基于税后营业净利润和产生这些利润所需资本投入的总成本(即资本成本)于1982 年提出并实施的一套以经济增加值理念为基础的财务管理体系、决策机制、激励报酬制度和绩效评价方法。EVA 业绩评价则是利用经济增加值评价企业一定期间经营效果的一种业绩评价方法。
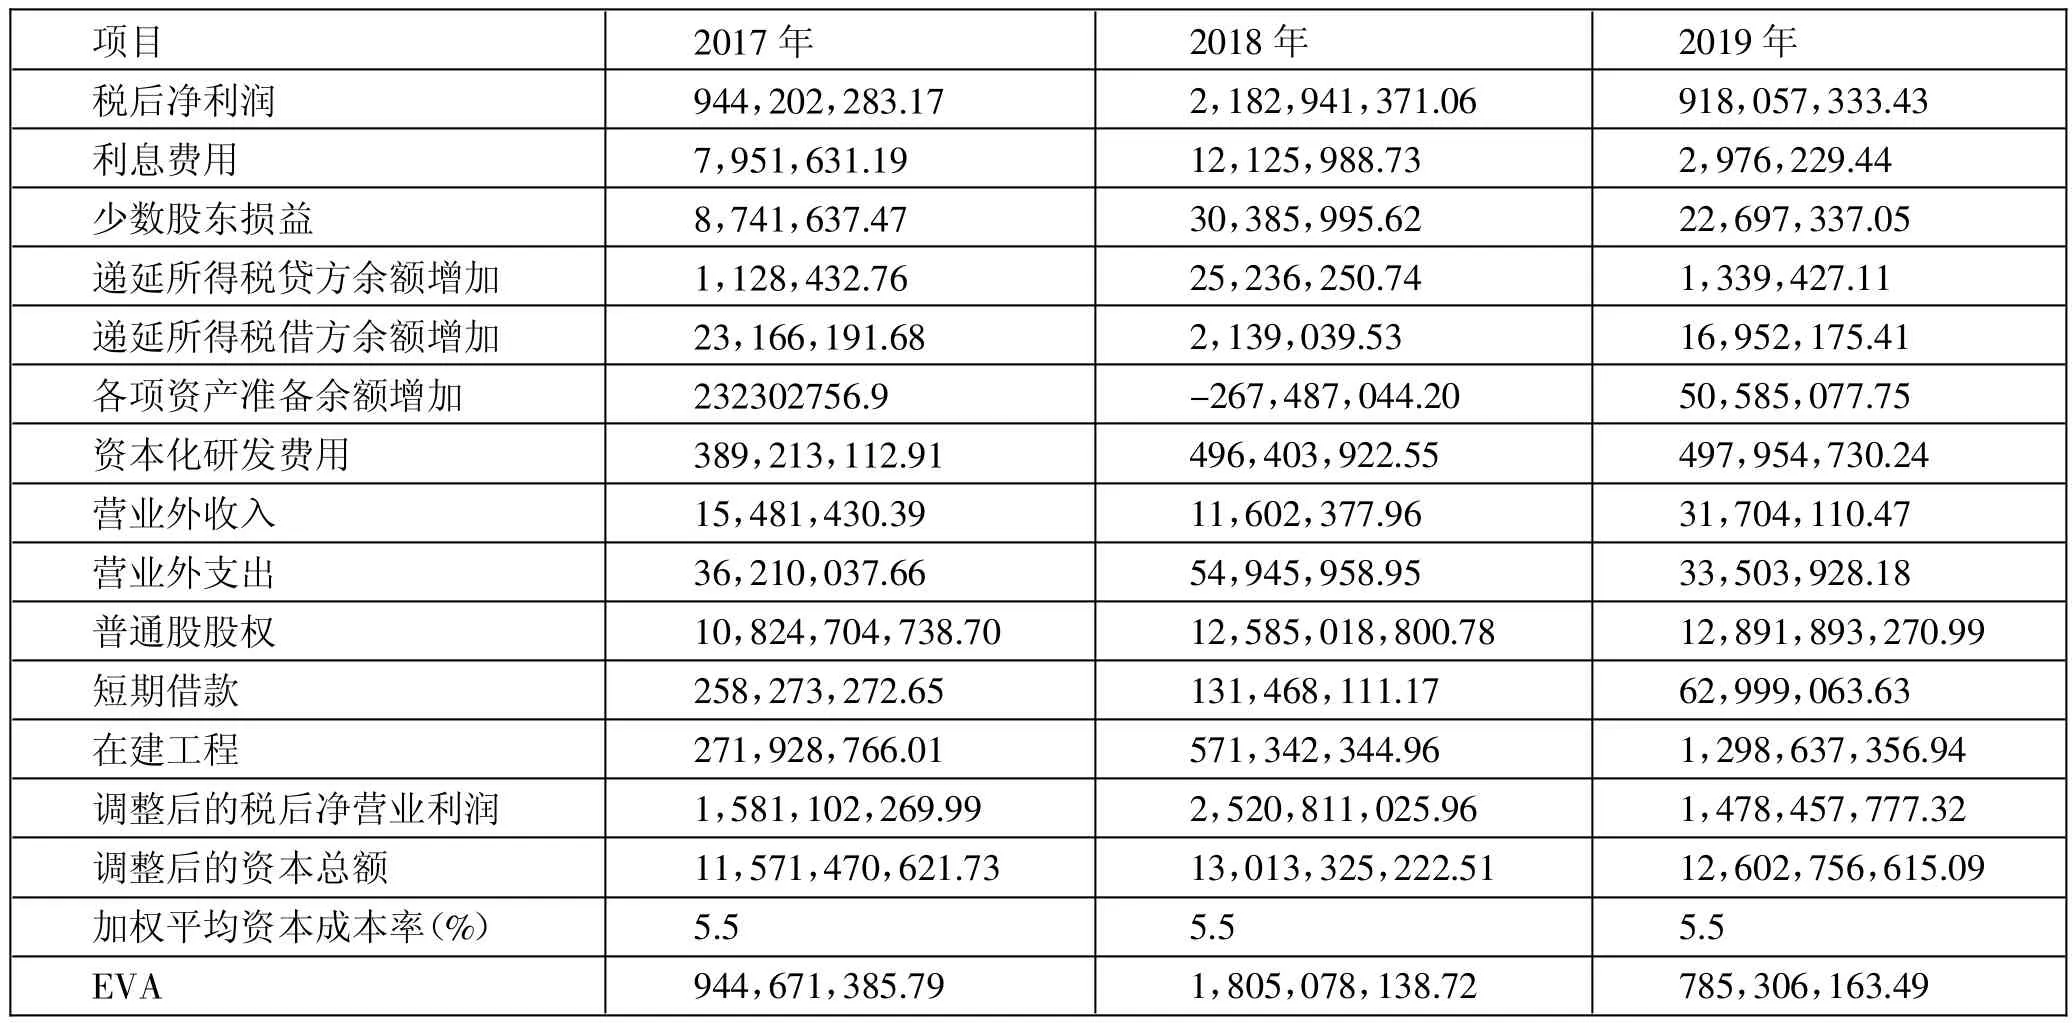
表1 EVA 值的计算一览表(单位:元)

表2 净资产收益率与EVA 资本回报率对比一览表(单位:元)
二、公司简介及EVA 值的计算
浙江巨化股份有限公司(以下简称巨化)于1998 年由巨化集团公司发起、浙江省人民政府批准成立,同年在上海证券交易所上市,股票代码为600160,属于化学原料及化学制品制造业,主营制冷剂、氟化工原料、基础化工产品以及石化材料等,其核心业务氟化工处于国内龙头地位,在国际市场上同样占据一席之地。
EVA 业绩评价指标实际上是剩余收益指标的进一……
登录APP查看全文