新收入准则下国有企业财务会计面临的挑战与应对
2021-02-24韩婷
中国民商 2021年11期
关键词:国有企业
韩婷
摘 要:新收入准则的实施是我国为了适应社会发展带来的新变化做出的改变,对于解决原有模式下国企的财务管理问题有着积极意义。
关键词:新收入准则;国有企业;财务会计
新收入准则一般指的是《企业会计准则第14号—收入》,其新收入确认、计量及报告等方面出现的变化,也是为了更好地适应经济社会的需求而必须做出的改变,能够更好地维护市场秩序。新准则的出现势必会给社会各个行业带来影响,因为国有企业自身的特殊性,它更应该紧跟国家政策的要求,积极践行全新的收入准则,加强财务管理,提高自身应对市场风险的能力。
一、新收入准则下国有企业财务会计现状
(一)国有企业财务会计准则
国企虽然具有一定的特殊性,但其遵循的依然是营利组织的会计准则。随着原有的规范的逐渐失效,新会计准则出现,并在一定程度上填补了原有规范的不足和空白。首先,改革了会计核算的基础原则,历史成本的唯一性彻底成为过去,将以公允价值为突出代表的全新的概念及标准引入到了会计核算体系之中;其次,引入了金融工具等全新的概念,将原本性质完全不同的资产负债表项目纳入同一概念范畴;再次,对政府补助等特殊经济事项以及保险业等特殊行业进行了规范,对于财务列报等信息的披露也给出了全新的规定。
(二)新收入准则下国有企业财务会计确认
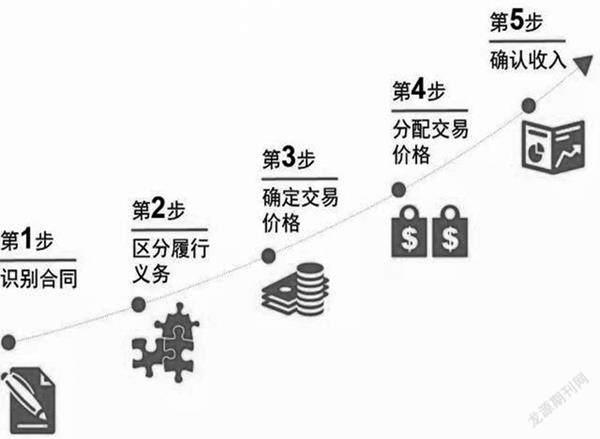
新收入准则为了更好地规范会计确认工作,设定了“五步法模型”(如下图)。……
登录APP查看全文