信用评级为何失灵?
2020-12-03封聪颖
南方周末 2020-12-03
南方周末记者 封聪颖
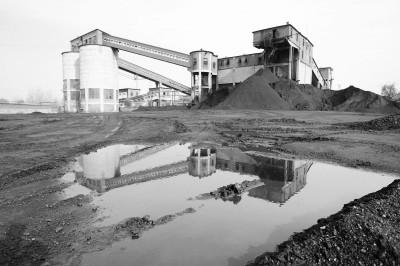
2020年10月以来,“20永煤SCP003”等多只发行时主体评级为AAA的债券发生实质性违约,“AAA评级”信仰被击破。 视觉中国 ❘图
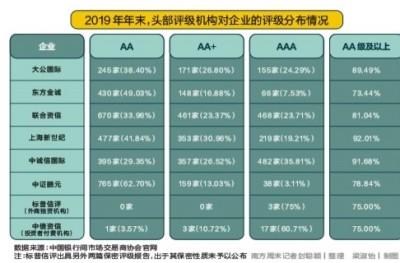
★监管与评级挂钩,这是“父爱主义”的监管思路,即监管机构希望能够帮助投资者控制风险和保护投资者利益。但实际效果却不佳。
国内债券违约的历史很短,2014年才出现第一笔,可以说国内尚无环境来检验声誉资本。之所以过去违约少,是因为国内没有开放垃圾债市场,而能发信用债的大多是央企、国企,后者因政府背书,一直存在普遍的刚兑信仰。
在刚性兑付、市场违约率约束机制不健全、监管力度不大的情况下,往往评级标准最松的评级机构获得优势,因此容易造成市场上评级的虚高,也就是“劣币驱逐良币”的过程。
信用评级分析师王森入行不到五年,已两度遇上信评业的“黑暗时刻”。
第一次是在2018年8月,证监会暂停大公国际证券评级业务一年。国内信评业以级定价、滥发评级的乱象首次受到高度关注。当时正在大公国际工作的王森选择离开,投靠另一家大型评级机构。
2020年10月以来,“20永煤SCP003”等多只发行时主体评级为AAA的债券发生实质性违约,“AAA评级”信仰被击破。除了发债主体,被称为“看门人”的评级机构也成为众矢之的。评级虚高、未能及时披露风险等质疑再度涌向信评业。
根据央行发布的数据,截至2020年10月底,中国债券市场托管面值达114万亿元,从总量上看已成为世界第二大债券市场。
债券信用评级,大多是针对企业发行的有价债券,国债等因具有政府信用,不参与信用评级。……
登录APP查看全文