基于支持向量机模型的价值投资策略分析
2020-10-21赵子铭
时代金融 2020年22期


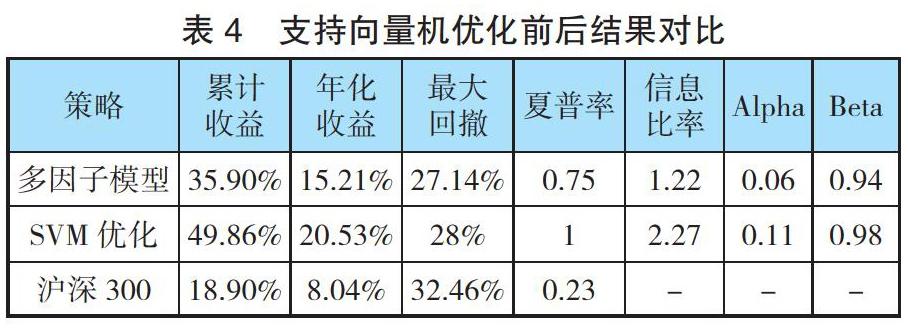
摘要:传统机器学习算法在量化投资上的应用大多是数据挖掘式的全盘决策,但较少被用于优化现有金融学定价模型。因此,本文提出一种基于支持向量机的优化多因子价值投资模型,该模型首先以估值、质量类因子作为评分指标构建多因子价值投资模型,再将基于价值因子的多维指标作为输入变量,训练并建立多截面期支持向量机模型。通过对各期候选股进行0-1预测分类,选取“未来20日夏普率高居前30%”的1类股票构建优化投资组合;最后依据技术指标构建动态仓位调整法则,以达到控制风险及回撤的目的。实证结果表明:在70%的调整仓位下,策略最终年化收益为25.08%,夏普率为1.24,远超同期沪深300指数。
关键词:价值投资 多因子模型 支持向量機 技术指标
一、 引言
量化投资是依据技术指标、基本面及宏观经济指标数据,通过建立某种数学模型或算法预测资产价格的趋势变化并从中获利的投资方式,其盈利能力的逻辑支撑来自于Sharpe(1964)[1]提出的资本资产定价模型(CAPM)。在M-V准则基础上,该模型将证券的期望收益分解为无风险收益与证券特有风险的溢价;作为多因子模型的最简单形式,CAPM改变了投资者看待证券收益组成的方式,“Seeking Alpha”的策略成为量化投资的最初尝试;Ross(1976)[2]提出套利定价理论(APT),并在非均衡条件下推导出多因子模型,而CAPM模型自然成为其一个特例。自此,寻找恰当数量的有效因子并通过定价模型进行证券估值的量化投资策略主导了学界及商界的市场实践,如:Fama、French(1993)[3]通过研究发现:SML、HML因子及Beta系数能够显著地解释证券的超额收益。……
登录APP查看全文