资本回报率及其与经济关系的考察
2020-10-12苏鑫
银行家 2020年9期
苏鑫
投资对于一个国家经济的重要性不言而喻,一直以来是学术界、政策层和市场研究的重要领域,而资本回报率是投资活动的核心变量,对投资、利率以及整體经济具有重要影响。
我国的资本回报率特征及影响因素
资本回报率的测算方法可以大致分为两类:一类属于微观层面,通过企业财务报表计算;另一类属于宏观层面,以经济体的资本存量为基础来计算。我们利用宏观测算方法考察了中美两国的资本回报率。
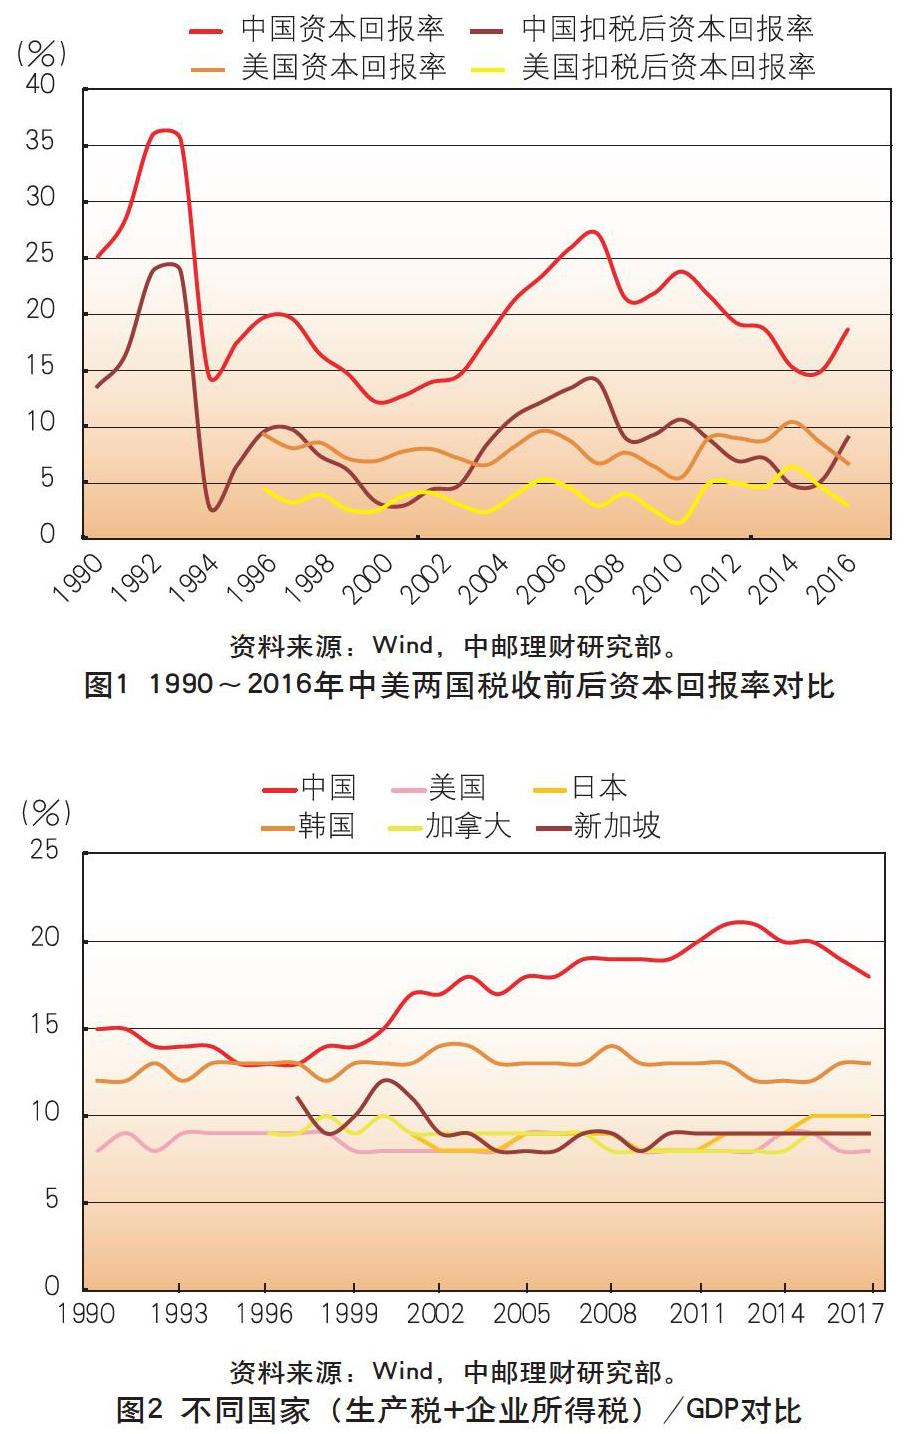
从历史趋势来看,我国资本回报率在20世纪90年代呈大幅波动状态,1993年达到阶段性高点,税前资本回报率达到35%之多,1994年快速下降至14.6%,后连续上升至1997年的19.6%,再持续回落至2000年的12.2%。2001~2008年我国资本回报率出现一段持续的大幅度快速上升,税前资本回报率从14%上升到26%左右,金融危机期间跌至21%左右,之后小幅上升,然后持续回落至15%左右,2017年再次提升。美国税前资本回报率从1996年至2011年呈波动下降态势,范围在5%~10%之间,2012~2015年从5.4%上升到10.4%,2016~2017年再度回落。
从税收前后资本回报率的比较来看,我国税负较重,税前资本回报率和扣除生产税及企业所得税后的资本回报率相差较大。除了1993年,我国税前资本回报率在13%~26%之间波动,税后在5%~13%之间运行,税前比税后高14个百分点左右;而美国税前税后资本回报率相差较小,税前在5%~10%区间内波动,税后在0%~5%区间内波动,税前税后相差5个百分点左右(见图1)。与其他国家相比,我国税负也是相对较高的,虽然2013年之后缓慢降低,但仍明显高于其他经济体(见图2)。……
登录APP查看全文