银行应对资管新规过渡期延长之策略
2020-10-12陈文虎李连山
银行家 2020年9期
陈文虎 李连山

2020年7月31日,央行发布公告表示,考虑到2020年以来新冠肺炎疫情对经济金融带来的冲击,金融机构资产管理业务规范转型面临较大压力,将2018年4月发布的《关于规范金融机构资产管理业务的指导意见》(银发〔2018〕106号,以下简称“资管新规”)中约定的过渡期截止日2020年底延期至2021年底。早在2020年2月,央行副行长在国新办发布会上表示了资管新规过渡期存在延期的可能性,但延期的真正落地还是给金融机构尤其是商业银行吃了一颗定心丸。本文就资管新规对银行净值化改造的困难入手,分析过渡期延期的影响,并提出相应的建议,以期为商业银行提供一定的应对策略。
过渡期间资管产品整改存在的困难与问题
资管新规颁布以来资管产品都得到了不同程度地整改。非银行金融机构资管业务方面,信托资金池清理、券商资管产品净值化改造取得了一定的效果,大部分公募理财债基及分级基金转型及清盘在2020年底之前能得到解决;银行资管方面,非保理财中净值化产品占比虽然逐渐提升,但速度仍然较慢。
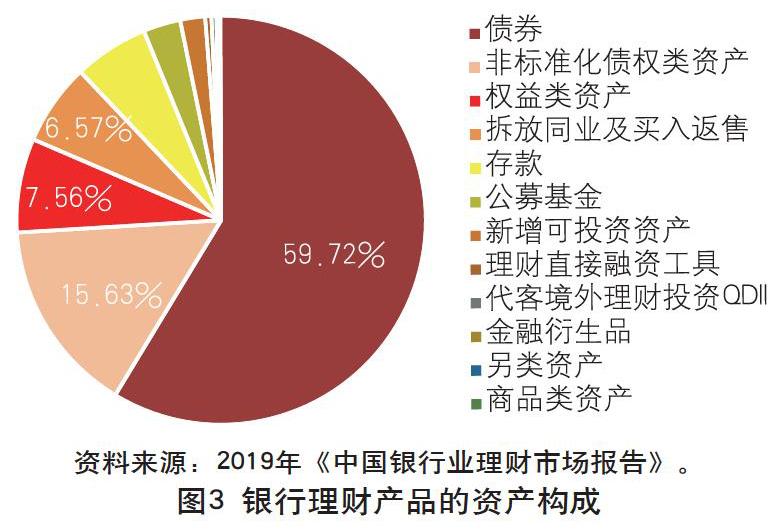
行业净值化转型。根据央行数据,2020年5月底全市场资管产品总额为90.1万亿元,比年初增加4万亿元,同比增长3.5%,虽然净值化比例不详,但要完全净值化改造难度较大;根据2019年《中国银行业理财市场报告》(以下称《理财报告》),2019年末非保本理财存续余额为23.40万亿元,其中净值型产品10.13万亿元,同比增长68.61%,净值化率为43.27%,同比上升16.01个百分点。净值化改造速度难以达到资管新规要求,这可能是延期的直接因素之一(见图1)。……
登录APP查看全文